
Báo cáo kế toán - Kế toán Việt Nam
| Số dòng Code | 15411 |
| Tên kỹ thuật | l10n_vn_viin_account_reports |
| Giấy phép | OPL-1 |
| Website | https://viindoo.com/apps/modules/19.0/l10n_vn_viin_account_reports |
| Đọc mô tả cho | v 10.0 v 11.0 v 12.0 v 13.0 v 14.0 v 15.0 v 16.0 v 17.0 v 18.0 |
| Yêu cầu các App | Invoicing (account) Discuss (mail) |
| Bao gồm Các phụ thuộc | Báo cáo Kế toán & Tài chính Đối ứng Tài khoản kế toán Mô-đun Cơ Sở Hệ thống tài khoản kế toán theo Thông tư 99 và Thông tư 133 Nền tảng Kế toán Số hóa đơn pháp lý |
| Các mở rộng | Báo cáo kế toán - Kế toán Việt Nam - Thanh lý Tài sản cố định Báo cáo kế toán - Kế toán Việt Nam - Xuất nhập khẩu |
Mẫu báo cáo VAS cho Việt Nam
Báo cáo Kế toán Việt Nam (VAS)
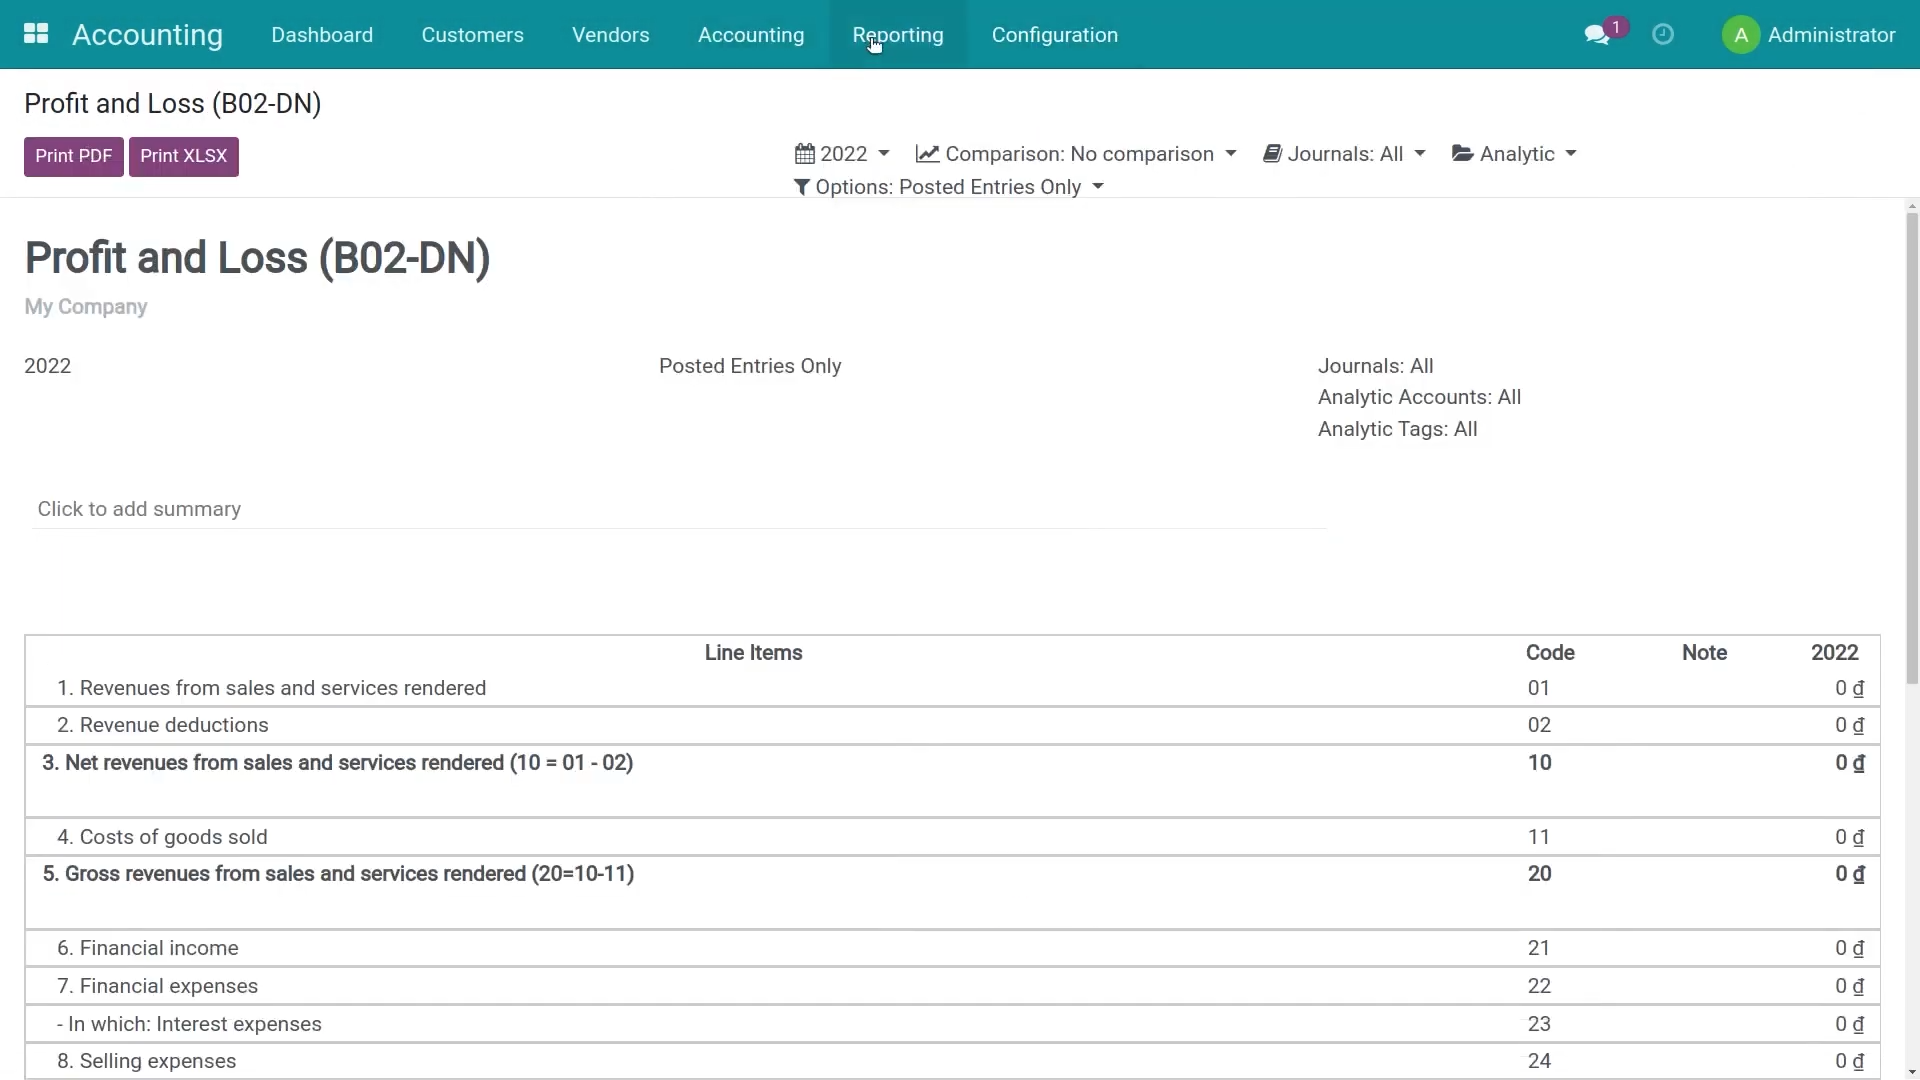
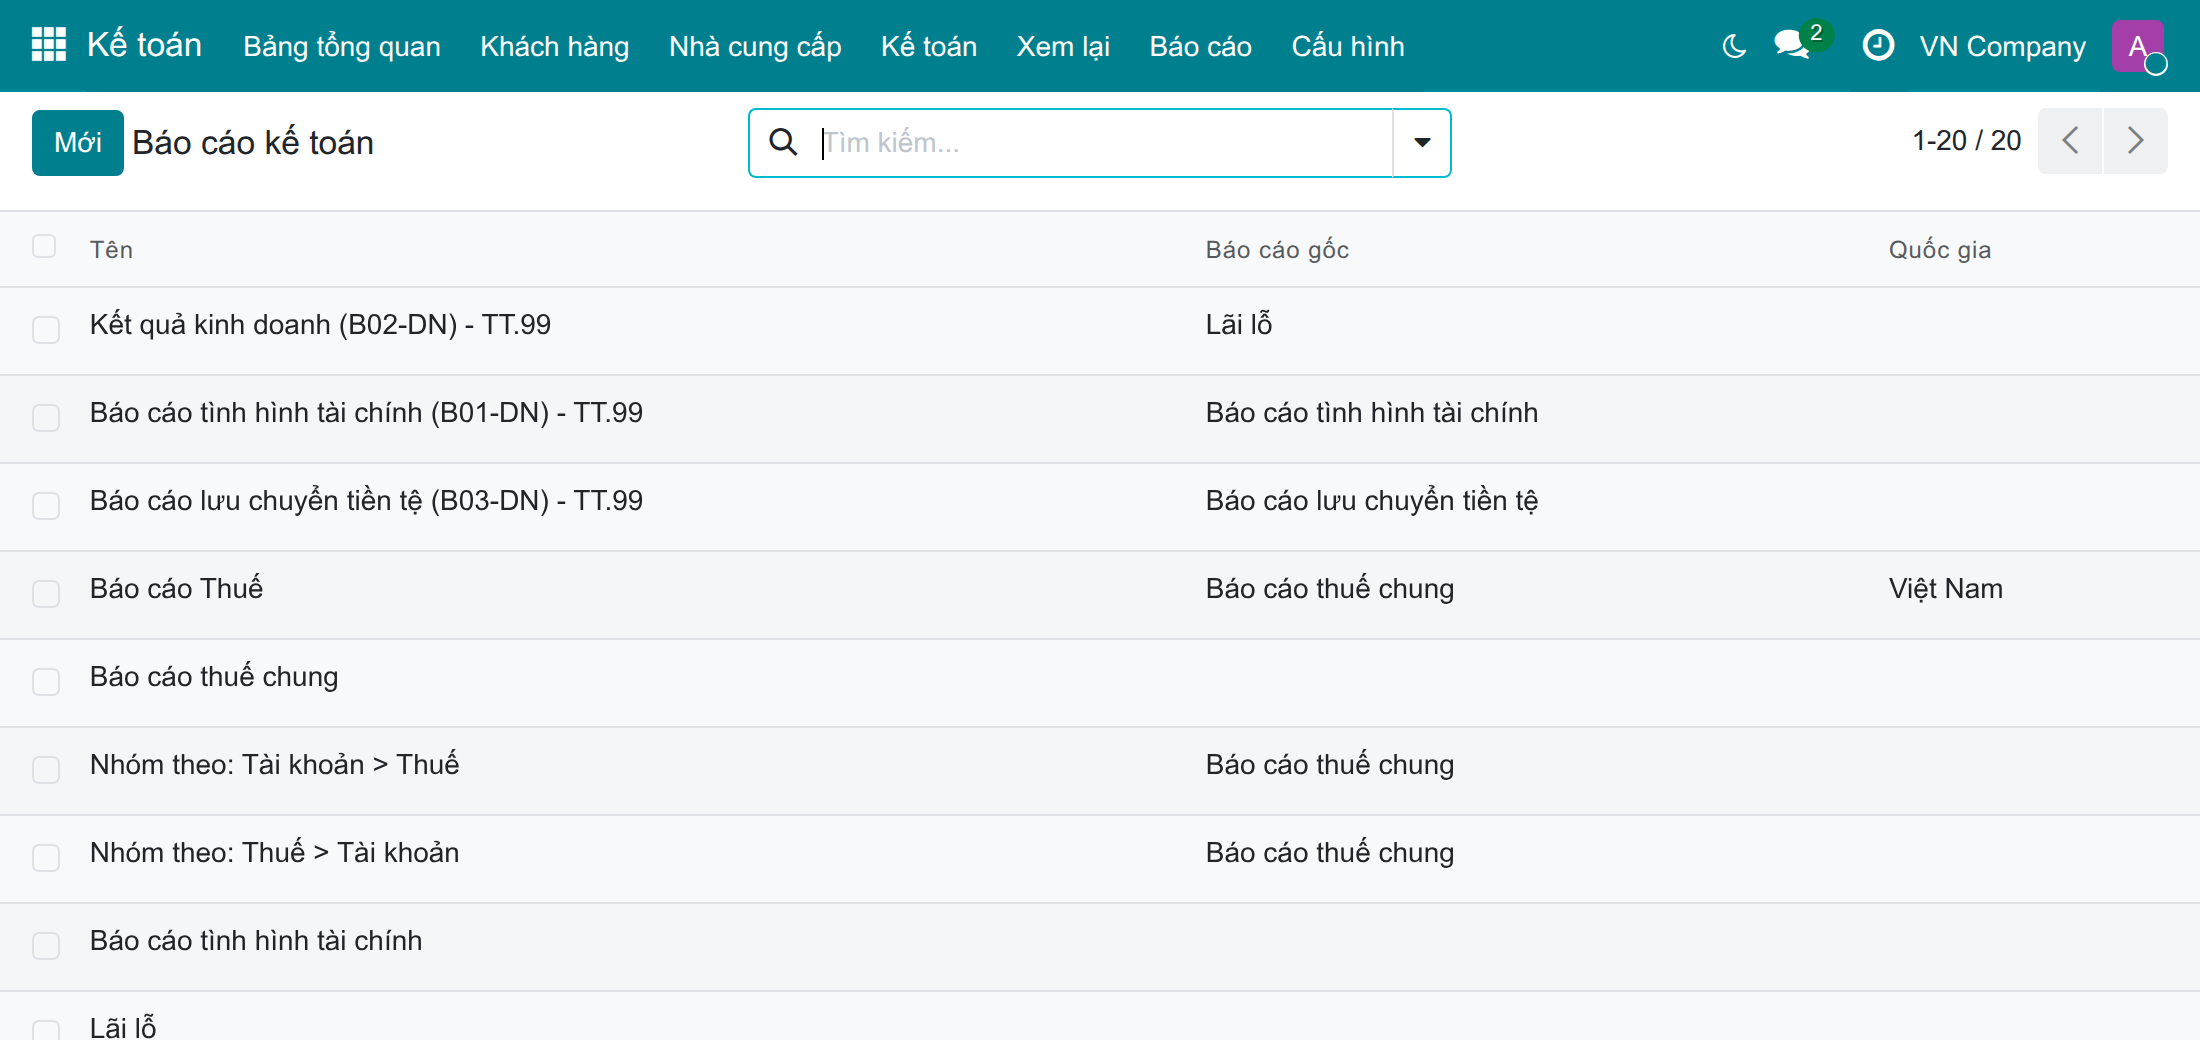
Cung cấp sẵn Báo cáo tình hình tài chính (B01-DN), Báo cáo kết quả hoạt động kinh doanh (B02-DN), Báo cáo lưu chuyển tiền tệ (B03-DN) theo Thông tư 99, các mẫu theo Thông tư 133 (B01a-DNN, B01b-DNN, B02-DNN, B03-DNN), hàng nhập khẩu trên tờ khai thuế GTGT, bảng kê hóa đơn bán ra, mua vào và các sổ sách bắt buộc tuân thủ Thông tư 99/2025/TT-BTC và Thông tư 133/2016/TT-BTC.
Mô-đun này dùng để làm gì?
Mở rộng to_account_reports và l10n_vn_viin để cung cấp các báo cáo theo Chuẩn mực Kế toán Việt Nam theo yêu cầu của Bộ Tài chính.
- Hệ thống tài khoản VAS tuân thủ Thông tư 99/2025/TT-BTC và Thông tư 133/2016/TT-BTC.
- Báo cáo tài chính: Báo cáo tình hình tài chính (B01-DN), Báo cáo kết quả hoạt động kinh doanh (B02-DN), Báo cáo lưu chuyển tiền tệ (B03-DN) theo Thông tư 99; B01a-DNN, B01b-DNN, B02-DNN, B03-DNN theo Thông tư 133.
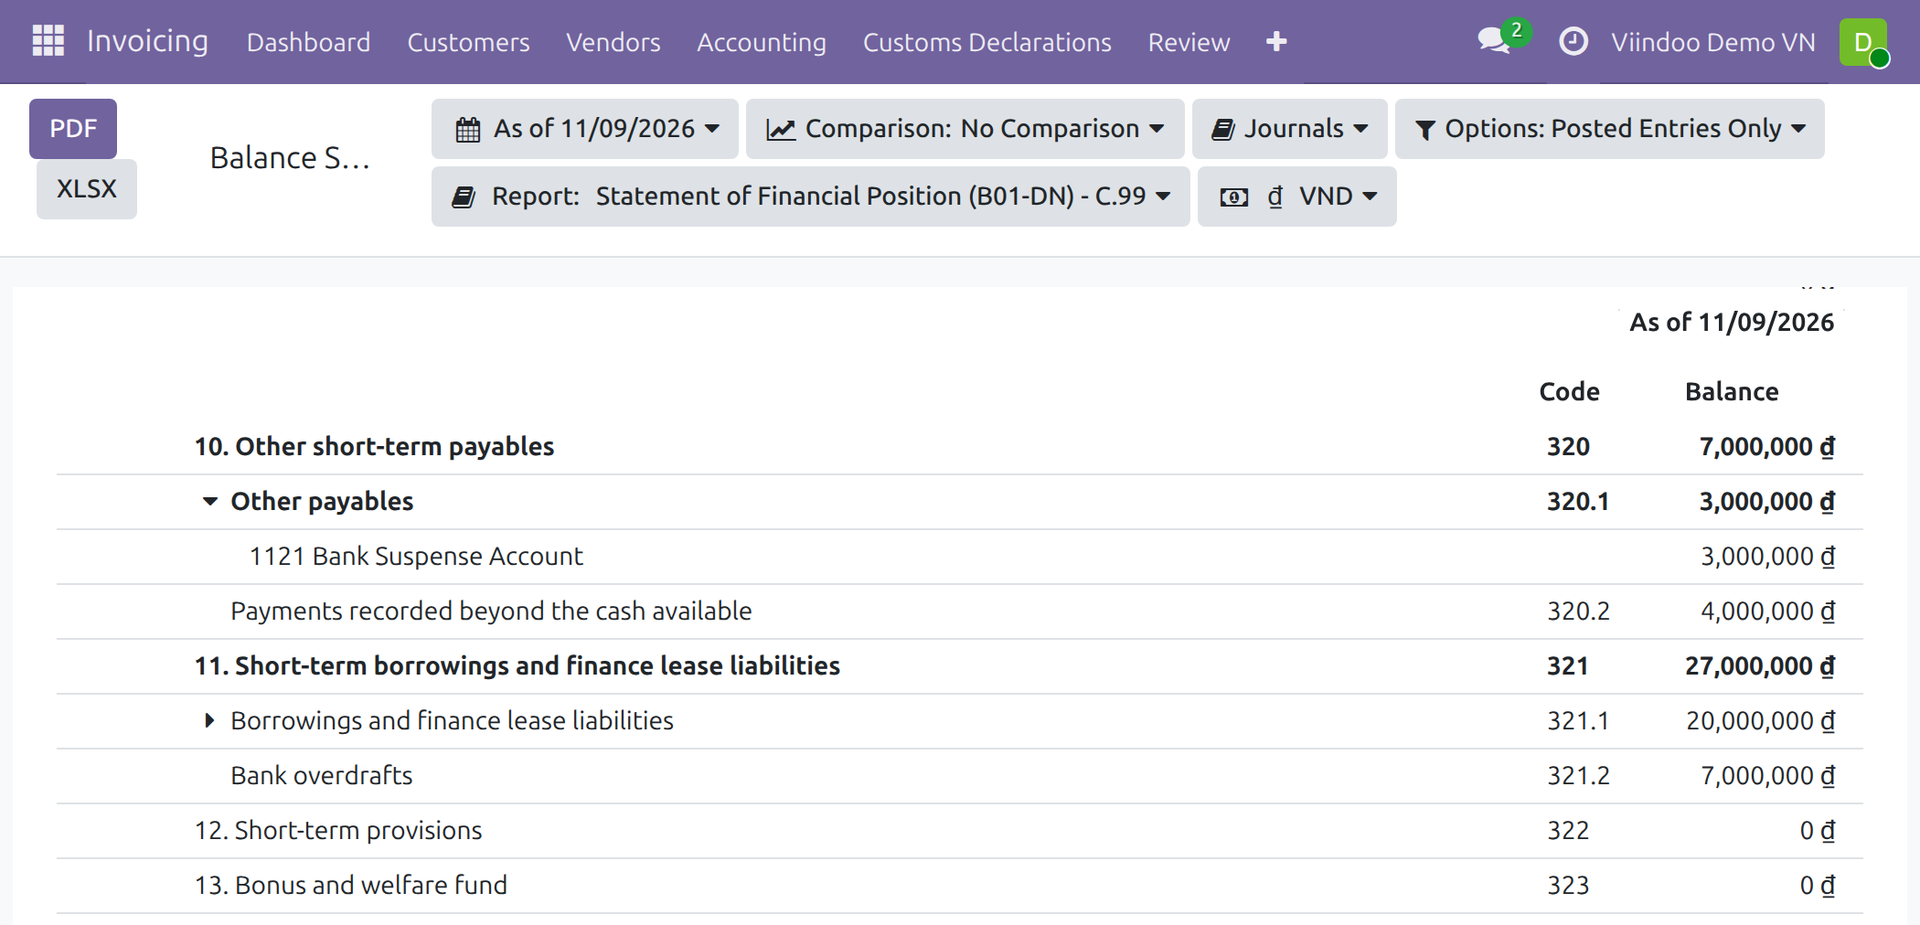
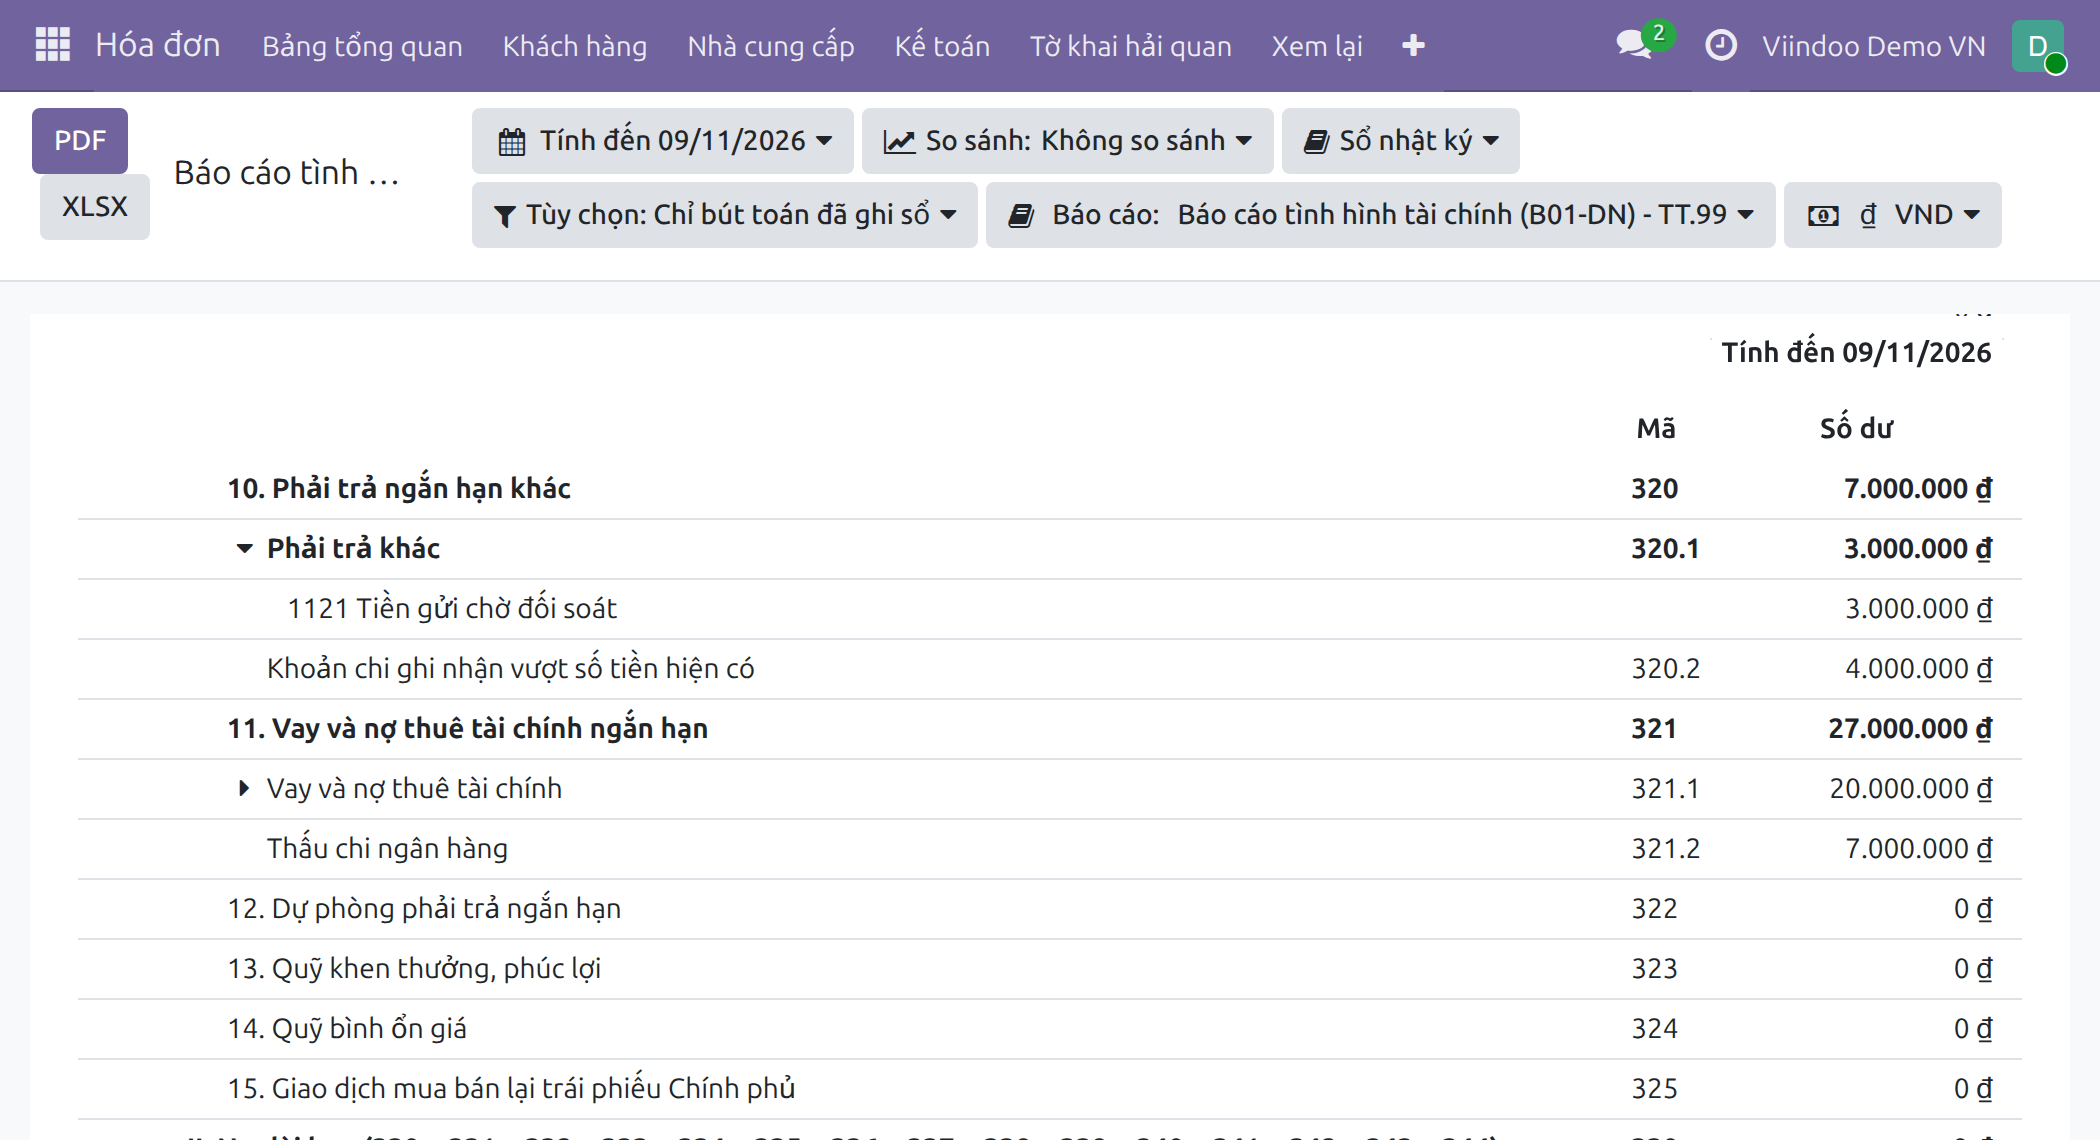
- Báo cáo tình hình tài chính: tiền theo từng tài khoản, thấu chi ngân hàng là khoản vay ngắn hạn, dòng sao kê ngân hàng chưa đối soát vào phải trả khác hoặc phải thu khác, kèm ghi chú của người lập báo cáo về phân loại ngắn hạn.
- Báo cáo lưu chuyển tiền tệ: mã số 70 luôn bằng mã số 110 của Báo cáo tình hình tài chính với mọi kỳ, tiền thu khác và tiền chi khác chi tiết theo tài khoản đối ứng.
- Bảng cân đối số phát sinh: số dư Nợ và số dư Có theo từng đối tác và từng pháp nhân với các tài khoản được đánh dấu "Bao gồm số dư Nợ và số dư Có?".
- Bảng kê hóa đơn: menu Báo cáo > Bảng kê hóa đơn có Bảng kê hóa đơn bán ra và Bảng kê hóa đơn mua vào dưới dạng Excel.
- Sổ sách sẵn sàng kiểm toán (S38, S03a, S03b, S07, S08) với xuất PDF/XLSX.
- Hàng nhập khẩu trên tờ khai thuế: thuế GTGT hàng nhập khẩu và thuế nhập khẩu được kê khai trên tờ khai hải quan (Ngoại thương); các dòng giá trị hàng nhập khẩu của Báo cáo thuế (nguồn của chỉ tiêu [23]/[23a] tờ khai 01/GTGT) được tính từ các chứng từ của tờ khai, thuế nhập khẩu nằm trong giá tính thuế GTGT hàng nhập khẩu, và mọi con số đều mở được tới các phát sinh kế toán.
- Bảng kê hóa đơn mua vào liệt kê đầy đủ mọi hóa đơn mua hàng, kể cả khi chỉ một phần dòng hóa đơn được phân bổ vào tài khoản phân tích của nhóm kê khai thuế GTGT.
Báo cáo theo Chuẩn mực Kế toán Việt Nam Bao gồm Báo cáo tình hình tài chính, Báo cáo kết quả hoạt động kinh doanh, Báo cáo lưu chuyển tiền tệ, bảng kê hóa đơn bán ra, mua vào và các sổ kế toán với khả năng xuất PDF/XLSX.
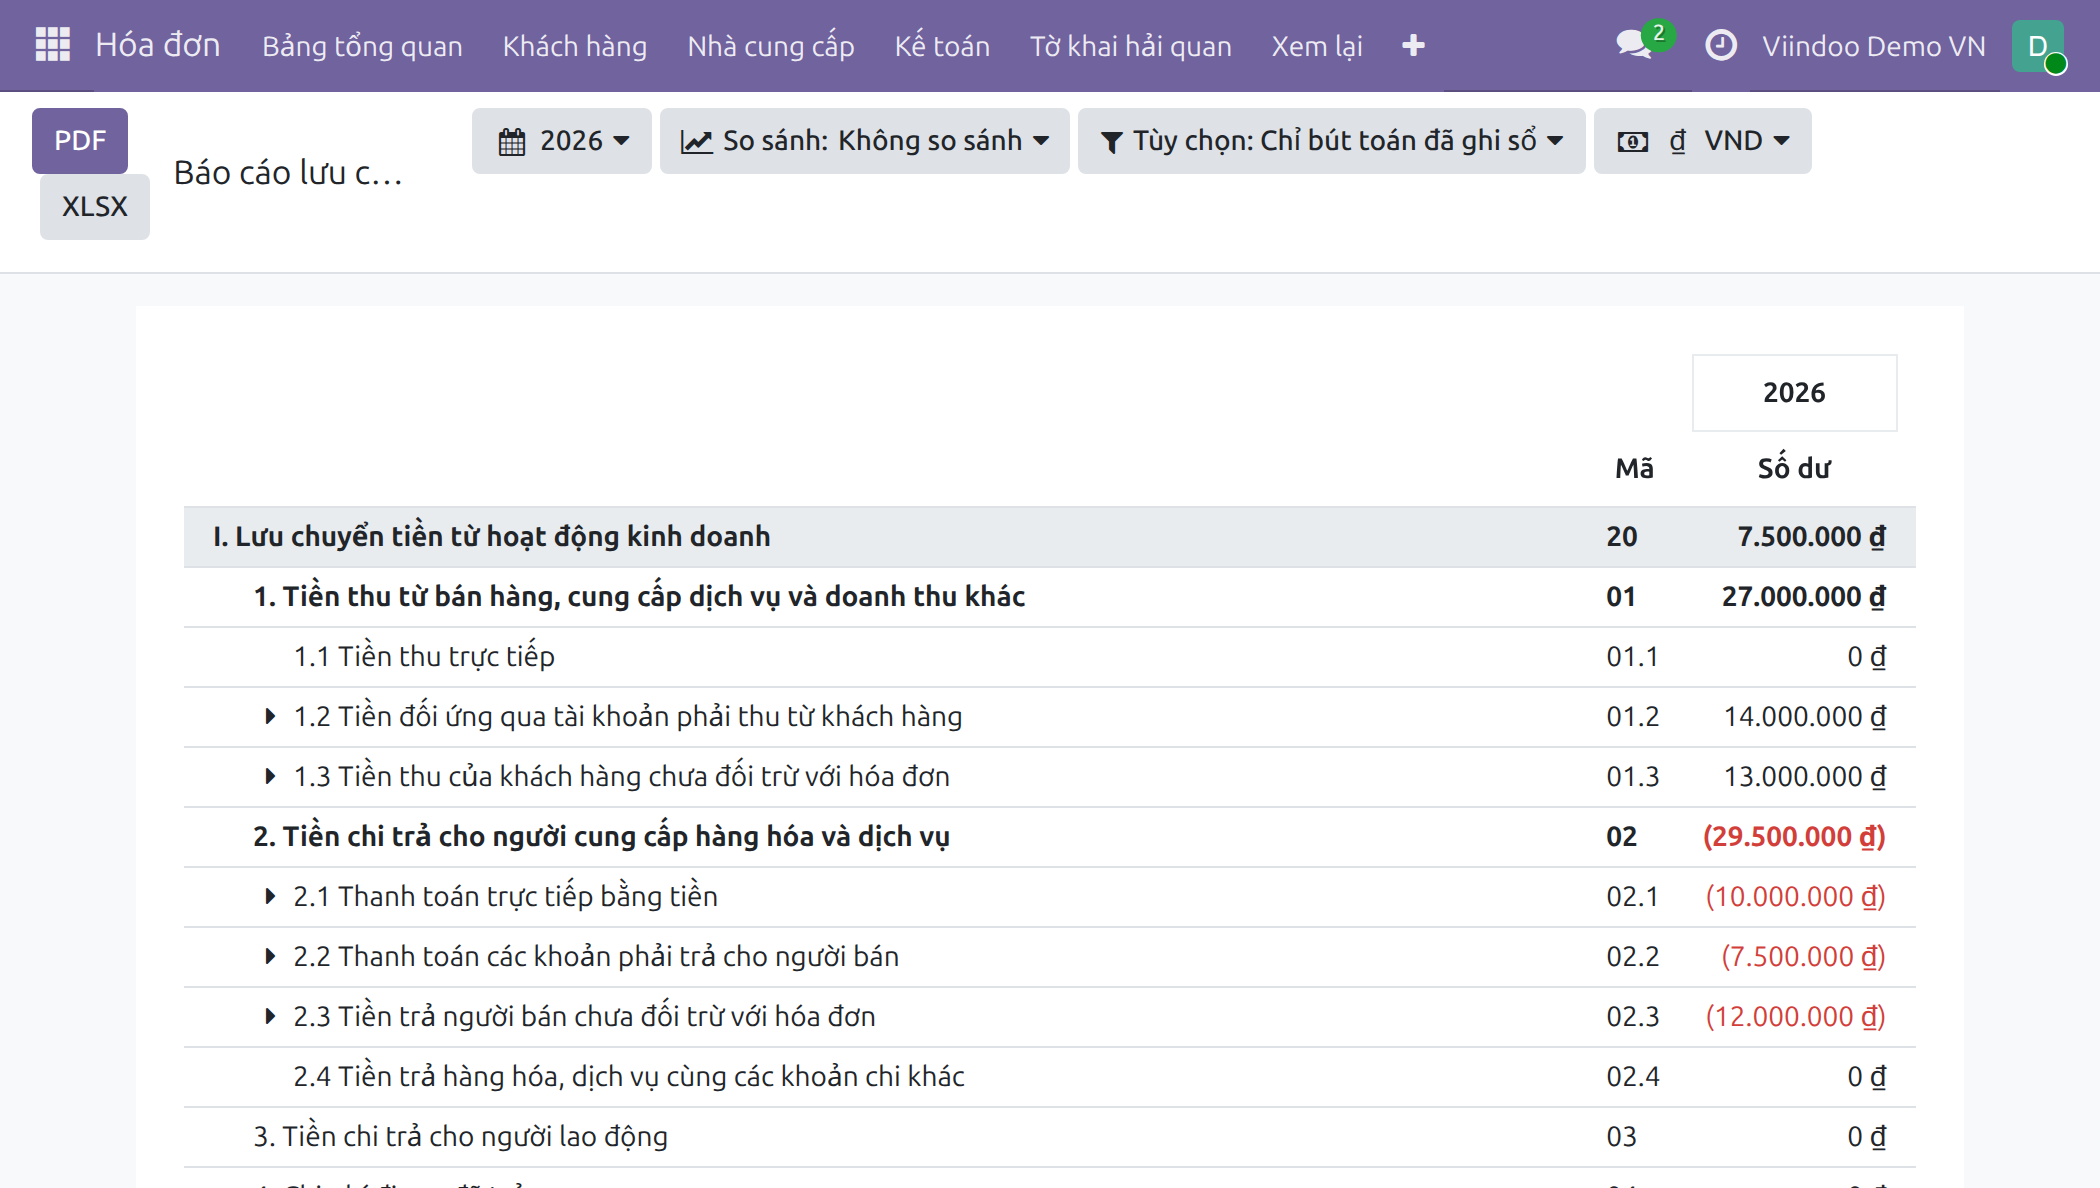
Hàng nhập khẩu trên tờ khai thuế Giá tính thuế GTGT hàng nhập khẩu đã gồm thuế nhập khẩu, đọc từ tờ khai hải quan và truy vết được tới phát sinh kế toán.
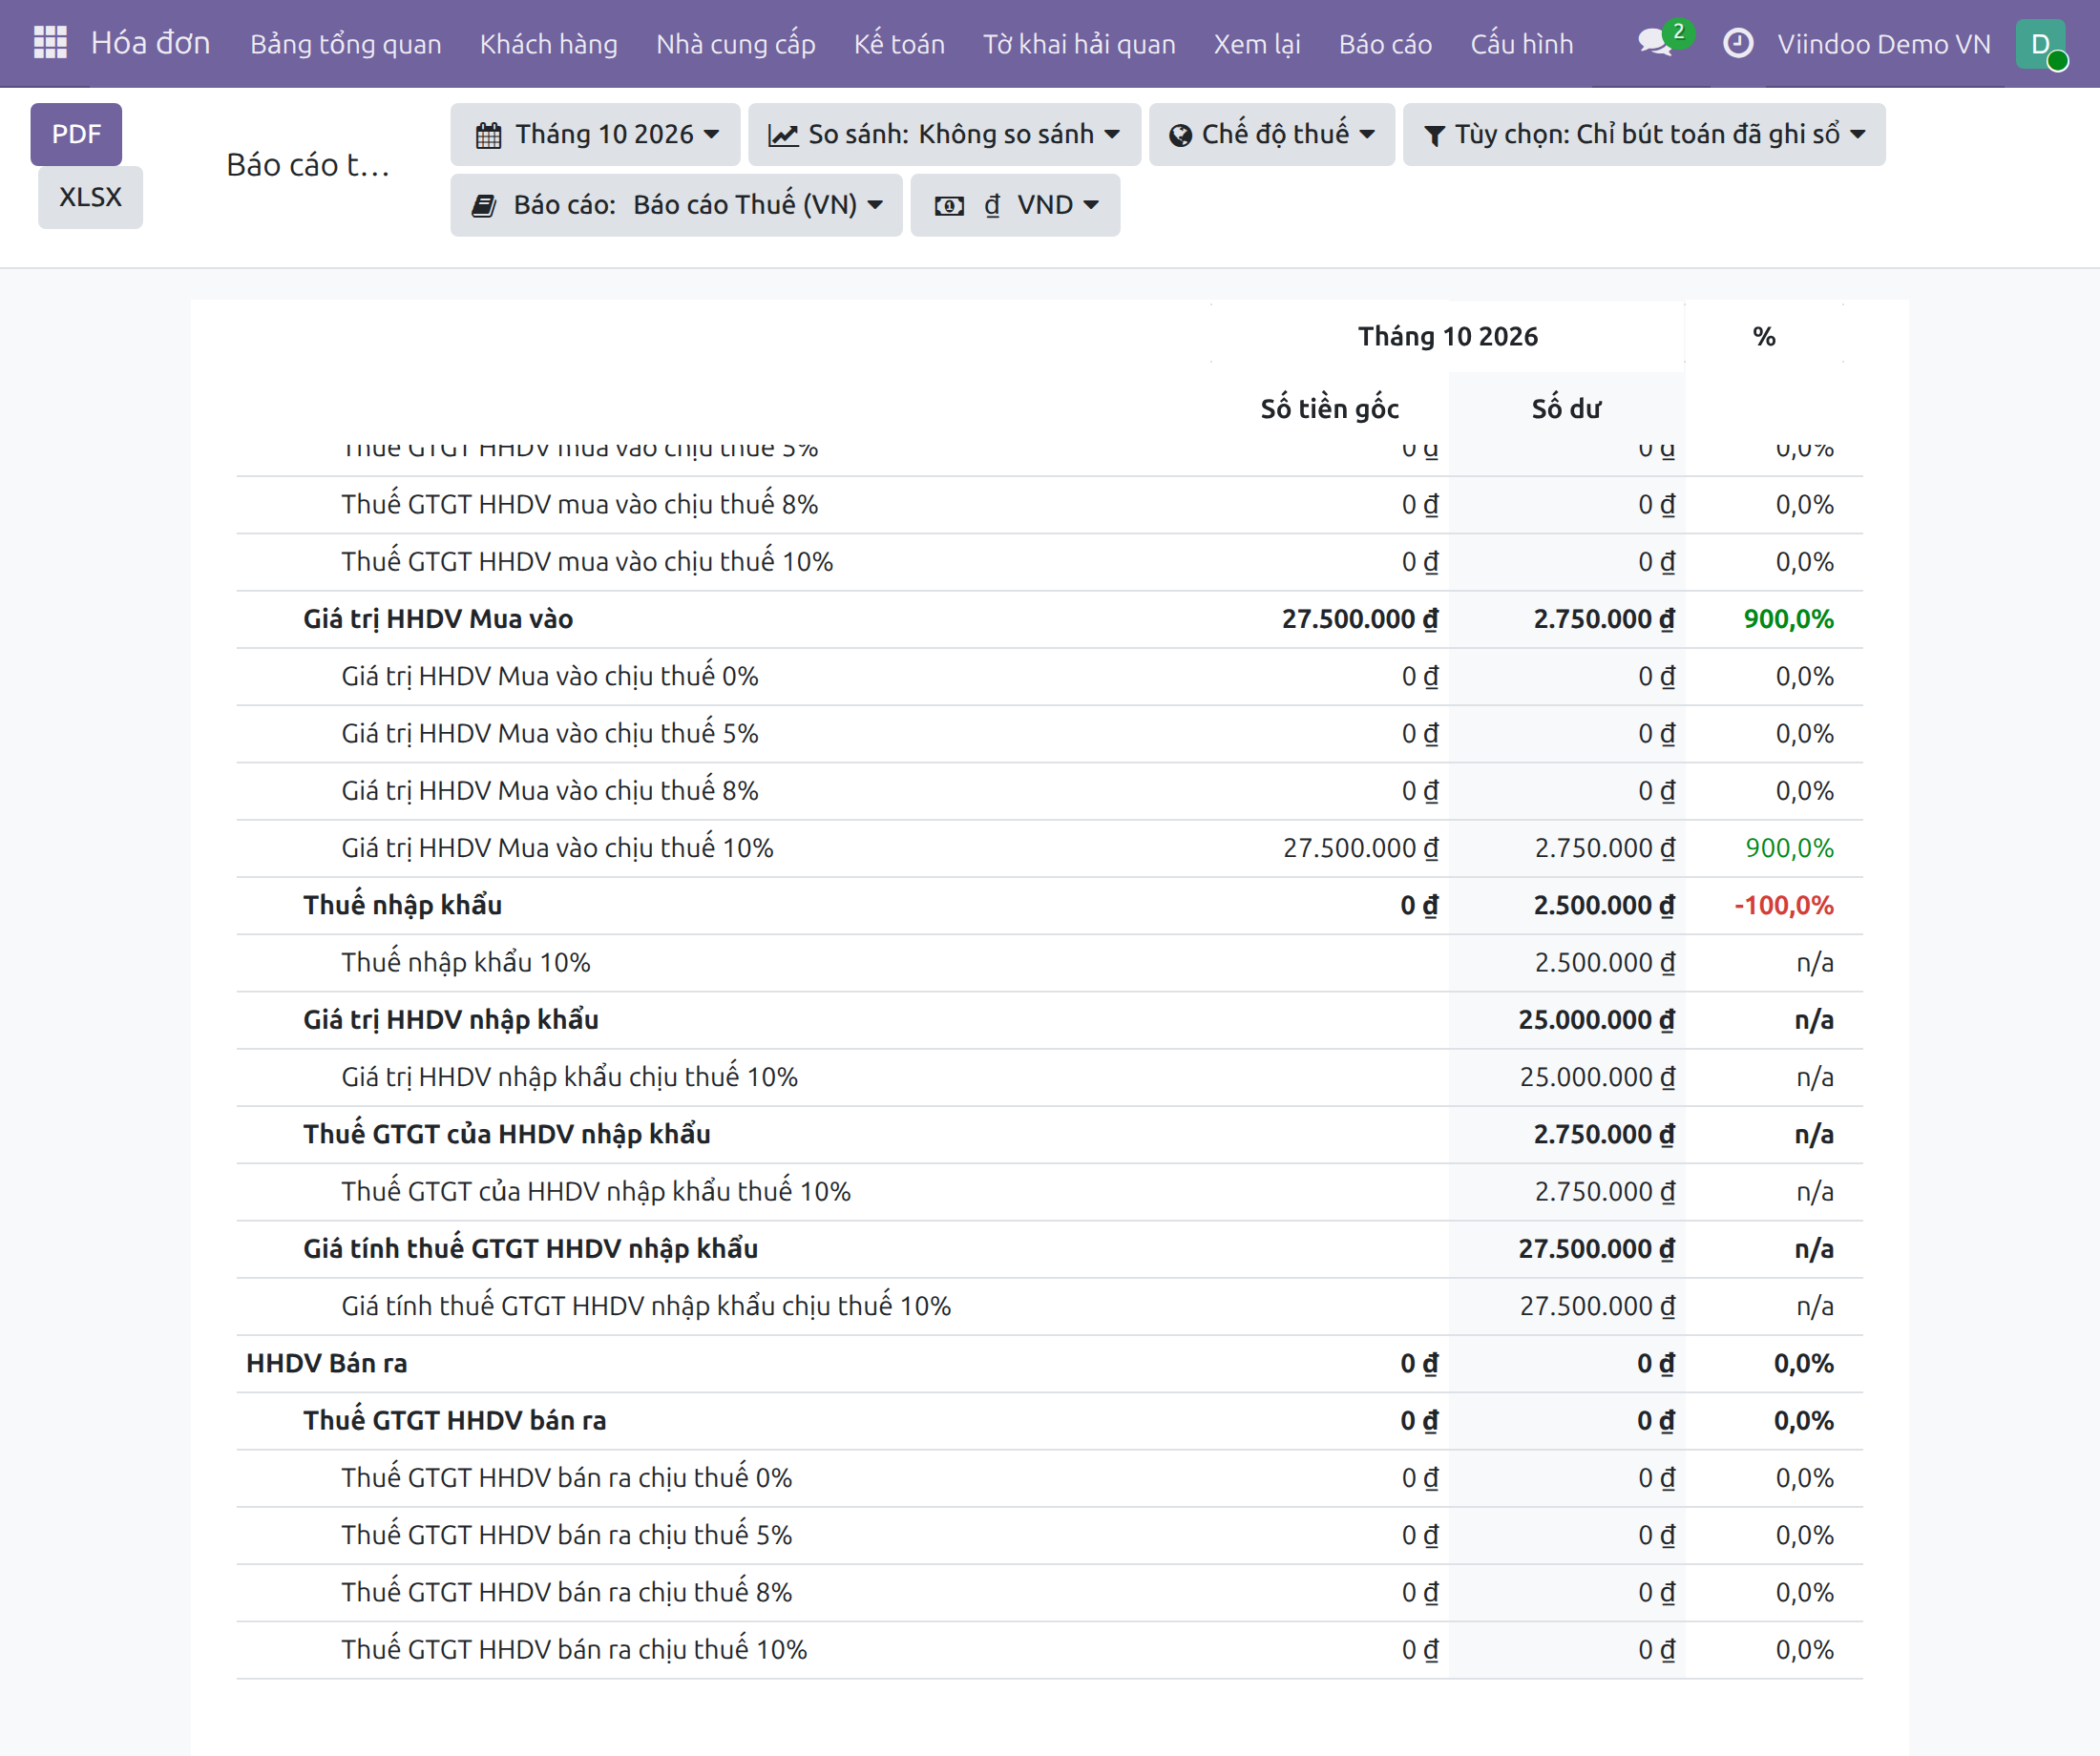
Các dòng hàng nhập khẩu của Báo cáo thuế: hàng trị giá 25.000.000 với thuế nhập khẩu 10% cho giá tính thuế GTGT là 27.500.000.
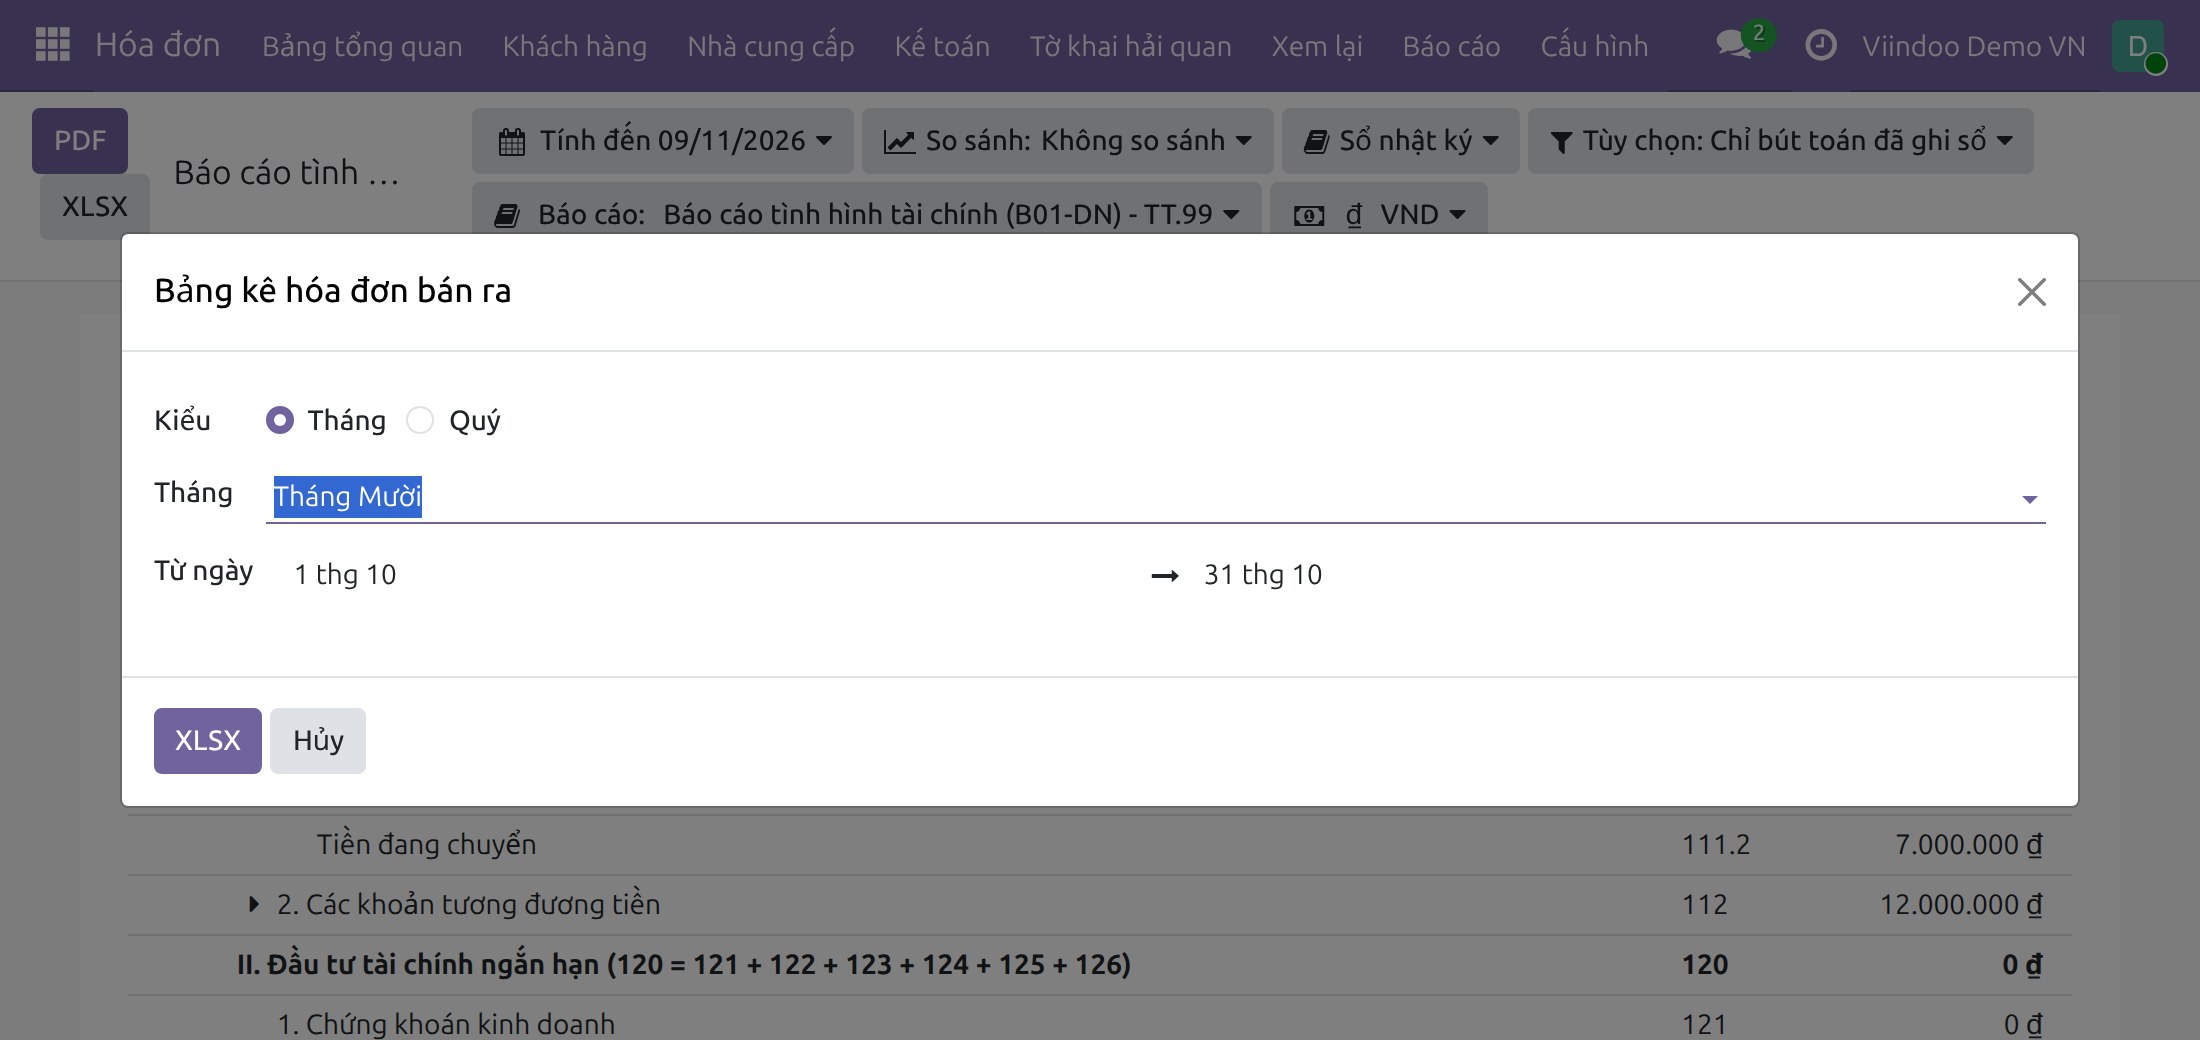
In Bảng kê hóa đơn bán ra hoặc Bảng kê hóa đơn mua vào theo tháng hoặc quý.
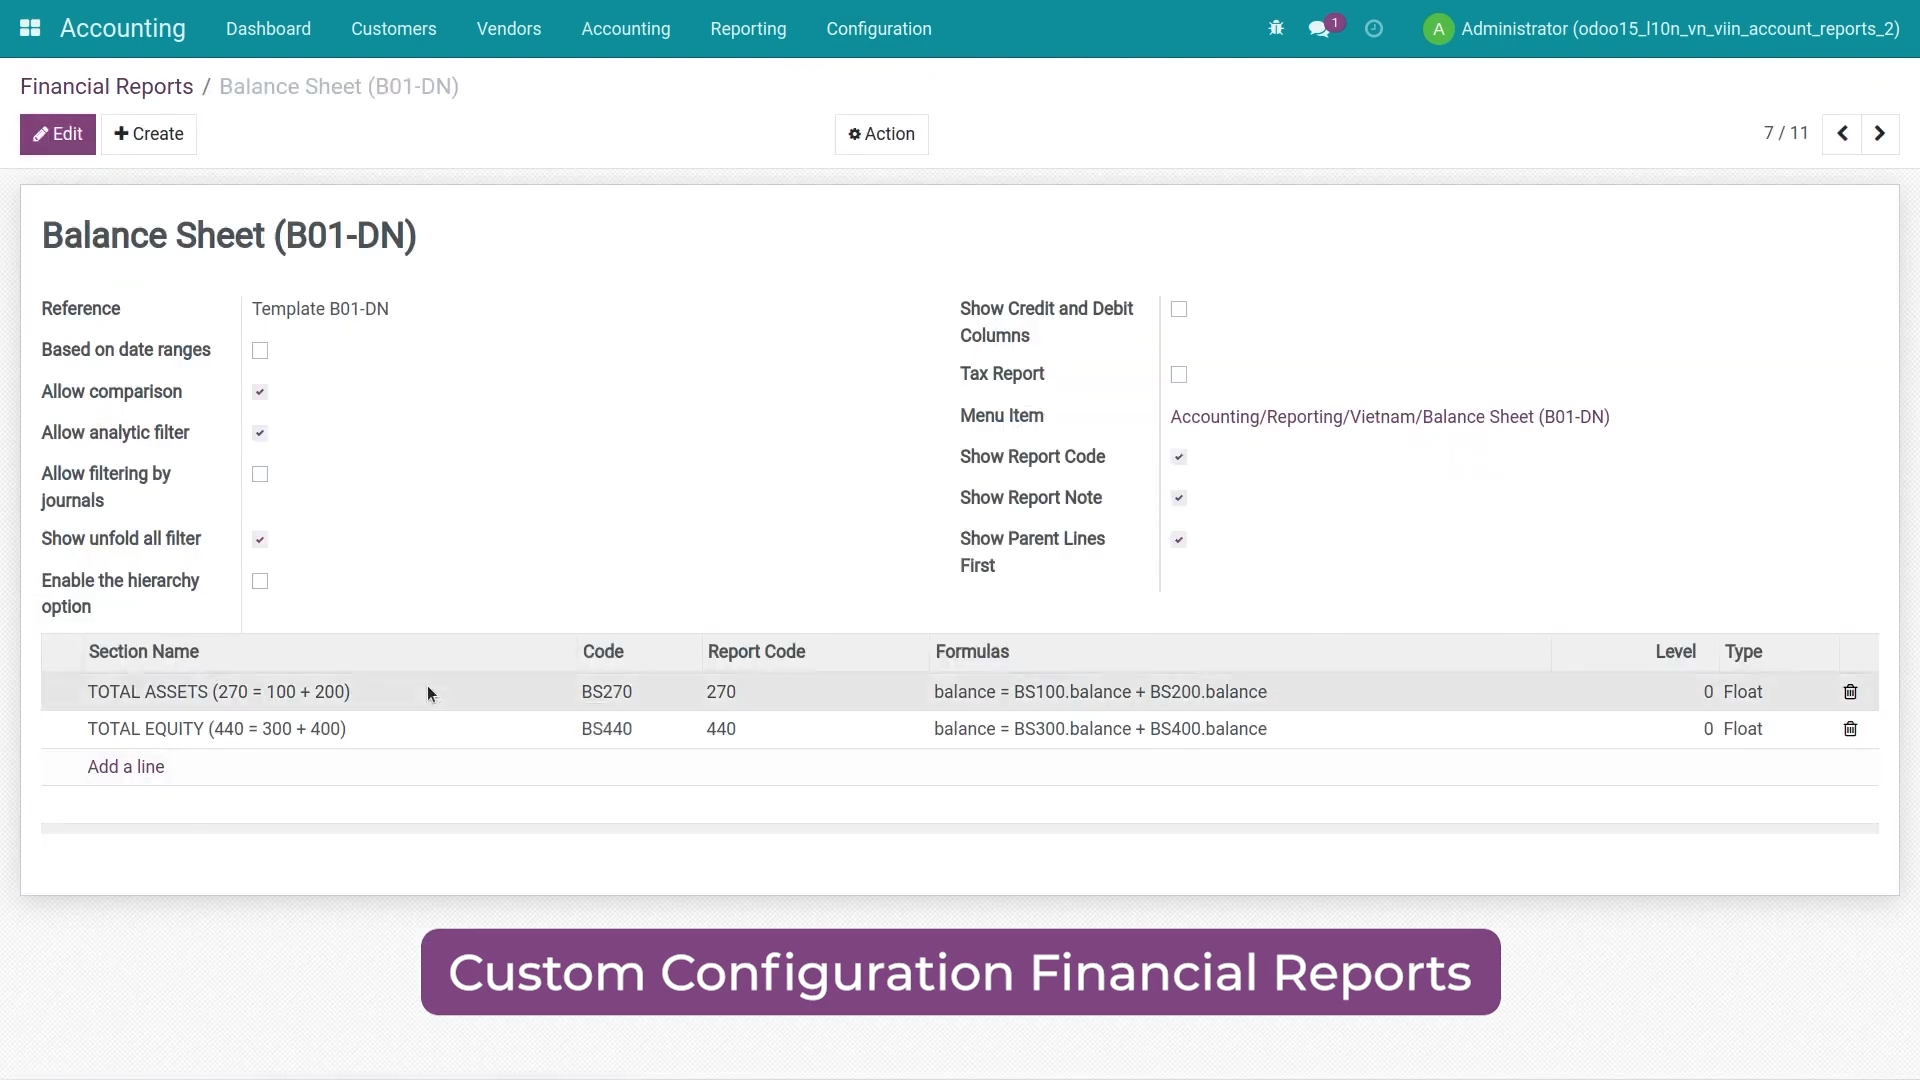
Tùy chỉnh báo cáo tài chính Tùy chỉnh báo cáo tài chính theo nhu cầu quản trị và báo cáo của doanh nghiệp
Tư vấn trước bán hàng
Nếu cần hỗ trợ trước khi mua, vui lòng cung cấp tên mô-đun, phiên bản, ấn bản Odoo CE / Viindoo và nội dung cần hỗ trợ như dùng thử, thanh toán hoặc cài đặt. Nên đính kèm ảnh chụp màn hình nếu có.
sales@viindoo.comHỗ trợ kỹ thuật
Khi cần hỗ trợ, vui lòng cung cấp số đơn hàng, mô tả vấn đề, kết quả mong muốn và hình ảnh hoặc video giúp tái hiện lỗi.
apps.support@viindoo.comYêu cầu kỹ thuật
- Odoo 19 Community Edition.
- Phụ thuộc: to_account_reports, l10n_vn_viin và to_legal_invoice_number.
- Nên gỡ mô-đun Accounting Reports mặc định của Odoo để tránh xung đột.
- Người dùng in các báo cáo kế toán theo quy định của Việt Nam cần quyền truy cập Kế toán ở mức Kế toán chứng từ hoặc Quản trị viên (trên cơ sở dữ liệu chưa cài ứng dụng Kế toán là quyền bổ sung Xem đầy đủ tính năng kế toán).
- Lưu ý pháp lý: mô-đun bao gồm các mẫu báo cáo và sổ kế toán liên quan đến Thông tư 99/2025/TT-BTC và Thông tư 133/2016/TT-BTC.
Lịch sử thay đổi
- v0.1.24 - Bảng kê mua vào 01-2/GTGT in một dòng cho mỗi hóa đơn mua hàng và mỗi hóa đơn điều chỉnh giảm của nhà cung cấp (hóa đơn của hai nhà cung cấp có cùng số được liệt kê thành các dòng riêng), lấy Số hóa đơn nhà cung cấp của mỗi chứng từ làm số, sắp các dòng của một mục theo ngày rồi theo số, và làm tròn theo tiền tệ số tiền được chia cho các mục sao cho các mục cộng lại đúng bằng hóa đơn. Menu Sổ nhật ký chung (S03a-DN) chỉ yêu cầu quyền Kế toán chứng từ mà báo cáo cần. Hướng dẫn nêu rõ thuế GTGT hàng nhập khẩu và thuế nhập khẩu được kê khai trên tờ khai hải quan, và cách sửa hóa đơn mua hàng đã có các thuế này.
- v0.1.23 - Các dòng giá trị hàng nhập khẩu của Báo cáo thuế (nguồn của chỉ tiêu [23]/[23a] tờ khai 01/GTGT) được tính từ các dòng thuế của hóa đơn mua hàng và chứng từ tờ khai hải quan, giá tính thuế GTGT gồm cả thuế nhập khẩu, thuế nhập khẩu tính khi thanh toán không được tổng hợp, các dòng này mở được tới phát sinh kế toán với cột Giá tính thuế kê khai. Bảng kê 01-2/GTGT liệt kê đầy đủ dòng hóa đơn chỉ phân bổ một phần vào nhóm kê khai thuế GTGT và in được khi công ty đã xóa hoặc chưa có tài khoản phân tích nhóm kê khai. Các báo cáo kế toán Việt Nam cần quyền Kế toán chứng từ hoặc Quản trị viên của Kế toán.
- v0.1.10 - Cập nhật nội dung mô tả bám theo manifest và bổ sung phạm vi Thông tư 99/2025/TT-BTC có hiệu lực từ ngày 01/01/2026.
Ai nên sử dụng mô-đun này?
Cần bộ báo cáo VAS cho các cuộc họp hội đồng và hồ sơ ngân hàng.
Cần sổ sách theo luật, bảng kê thuế và bằng chứng tải về cho kiểm toán.
So sánh kỳ giữa các báo cáo B01/B02/B03 và xuất XLSX để phân tích.
Tài liệu này dành cho kế toán viên và quản trị viên kế toán của các doanh nghiệp hạch toán theo Thông tư 99/2025/TT-BTC hoặc Thông tư 133/2016/TT-BTC, trong đó có kế toán kê khai hàng nhập khẩu trên tờ khai thuế GTGT (01/GTGT).
Cài đặt
- Truy cập Ứng dụng.
- Tìm từ khóa l10n_vn_viin_account_reports.
- Ấn Cài đặt.
Lưu ý: Để thấy được đầy đủ tính năng này, bạn cần cài đặt ứng dụng Kế toán và Tài chính.
Hướng dẫn sử dụng
Video hướng dẫn: Báo cáo kế toán - Kế toán Việt Nam
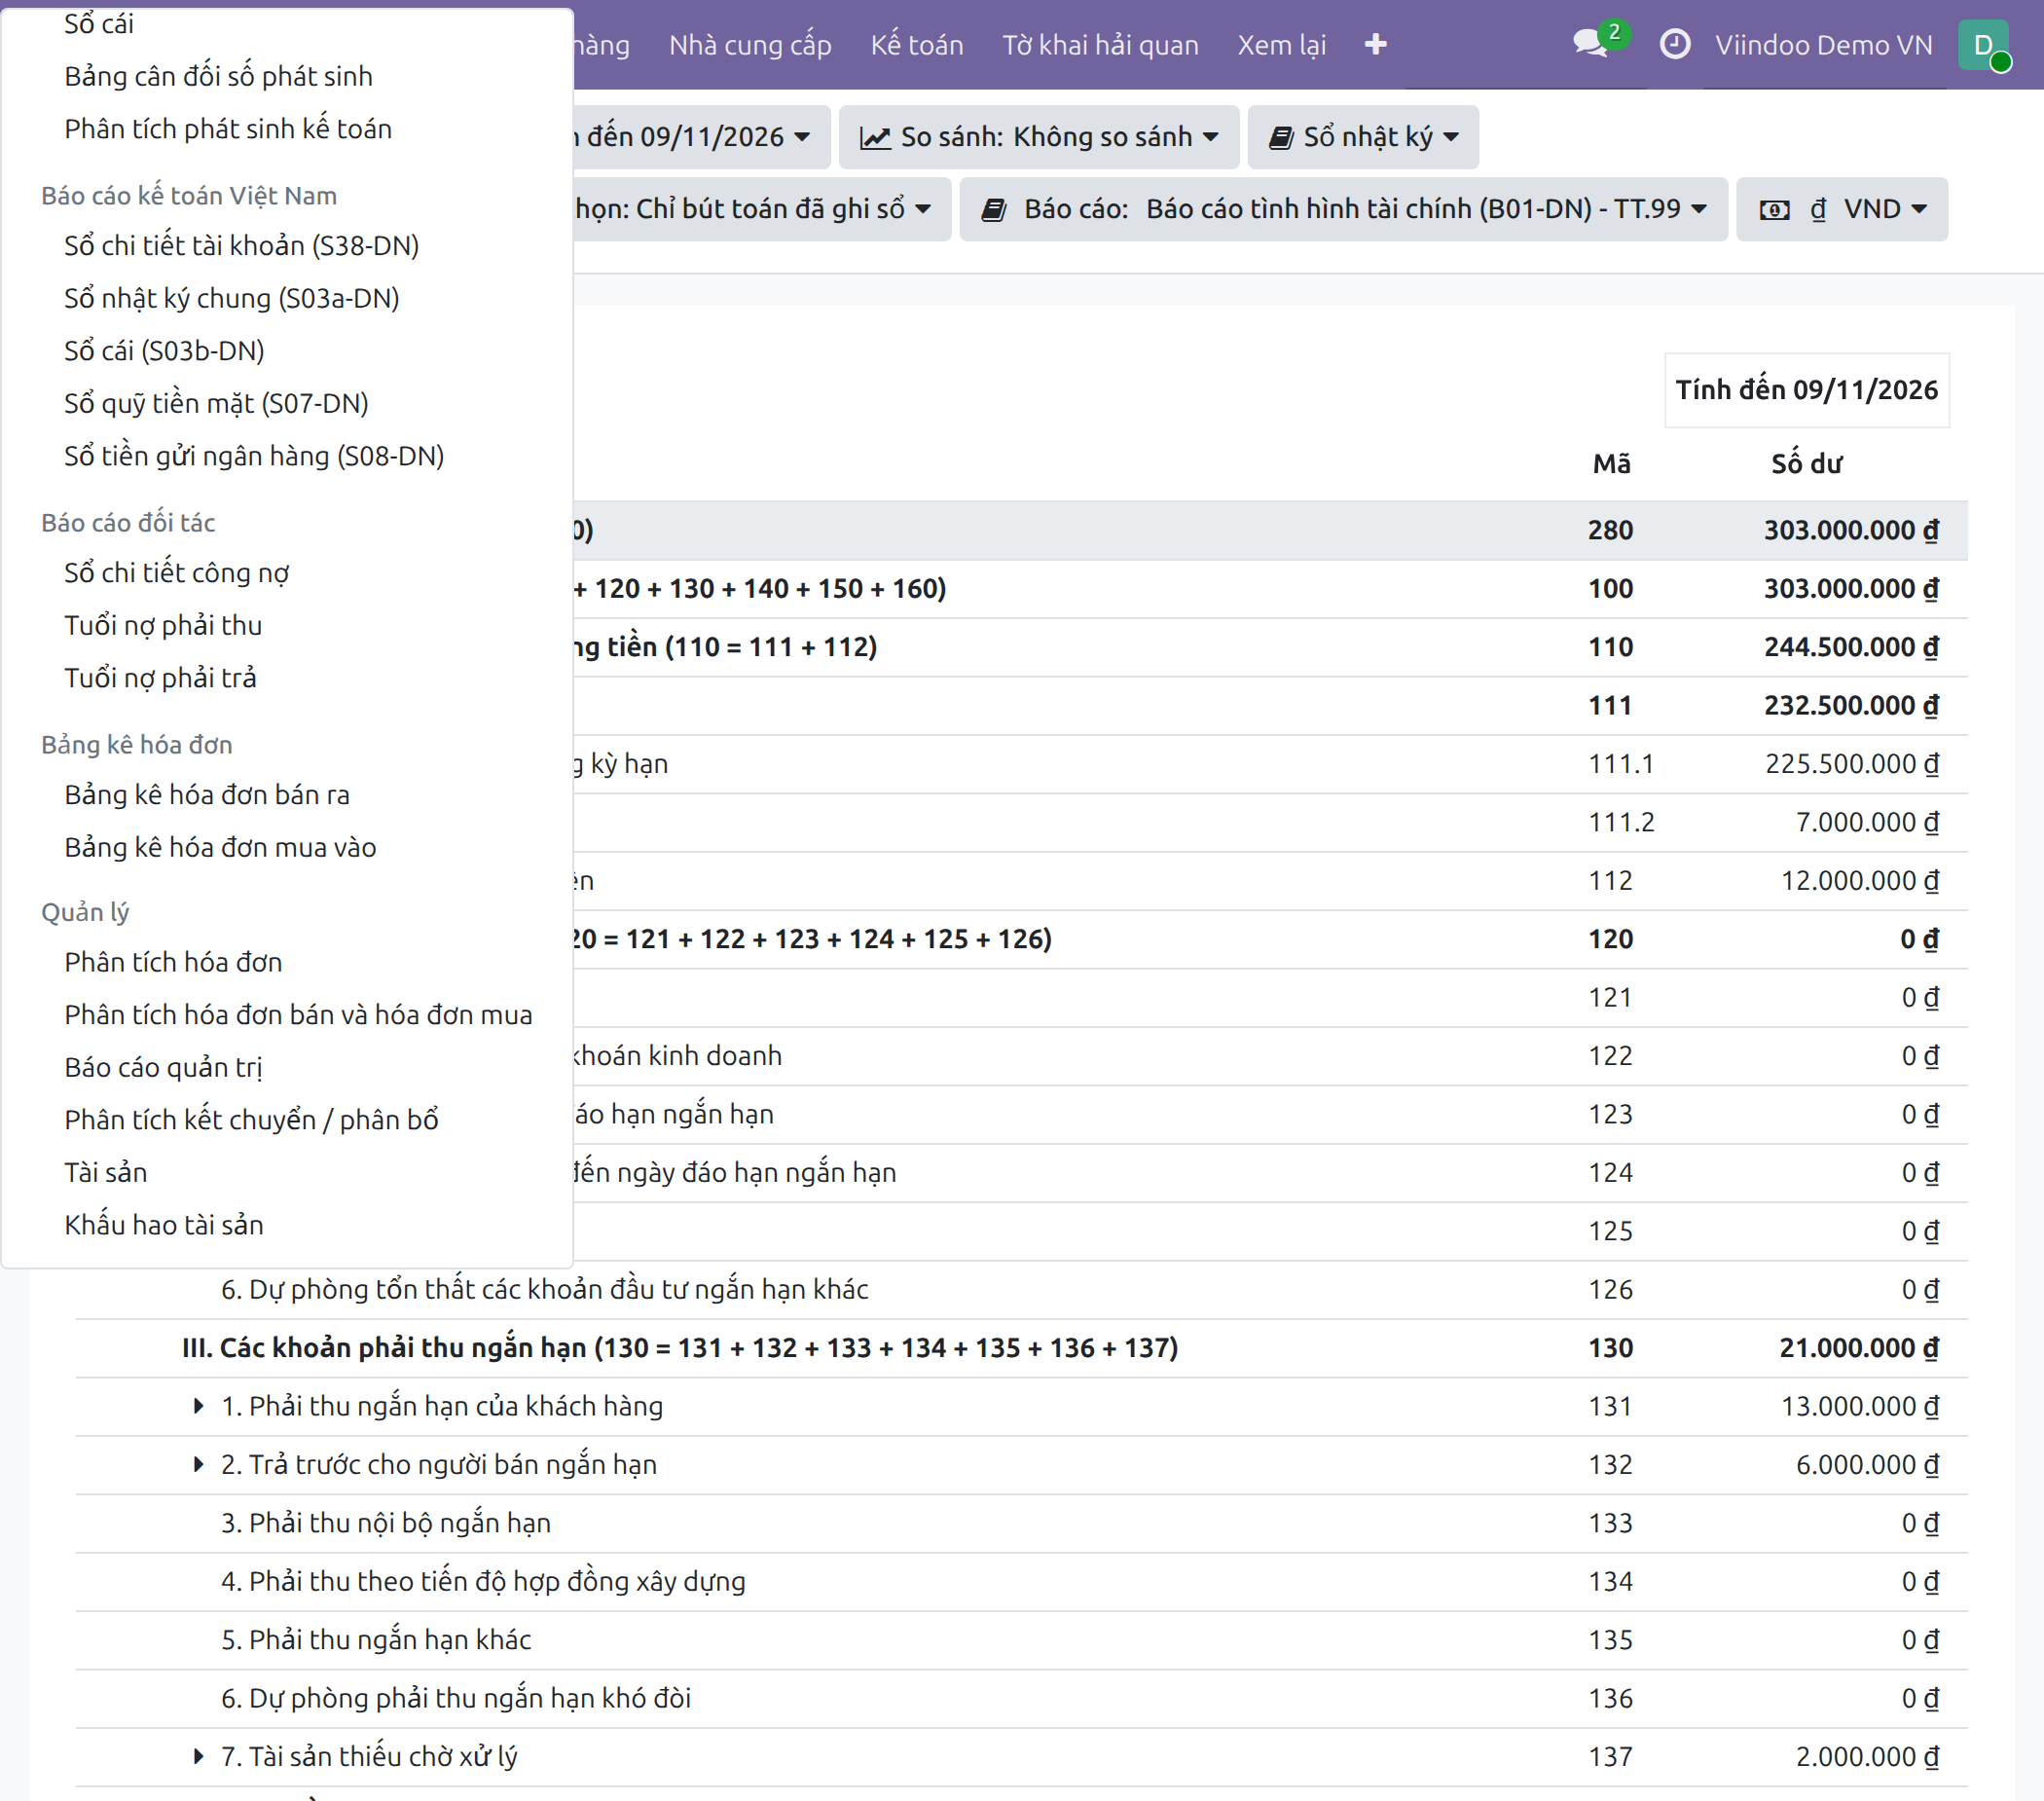
Báo cáo tài chính, sổ kế toán và bảng kê hóa đơn của doanh nghiệp Việt Nam nằm tại ứng dụng Kế toán ‣ Báo cáo. Các ảnh trong tài liệu này hiển thị menu cấp cao nhất với tên Hóa đơn, là tên của menu khi chỉ cài các tính năng hóa đơn.
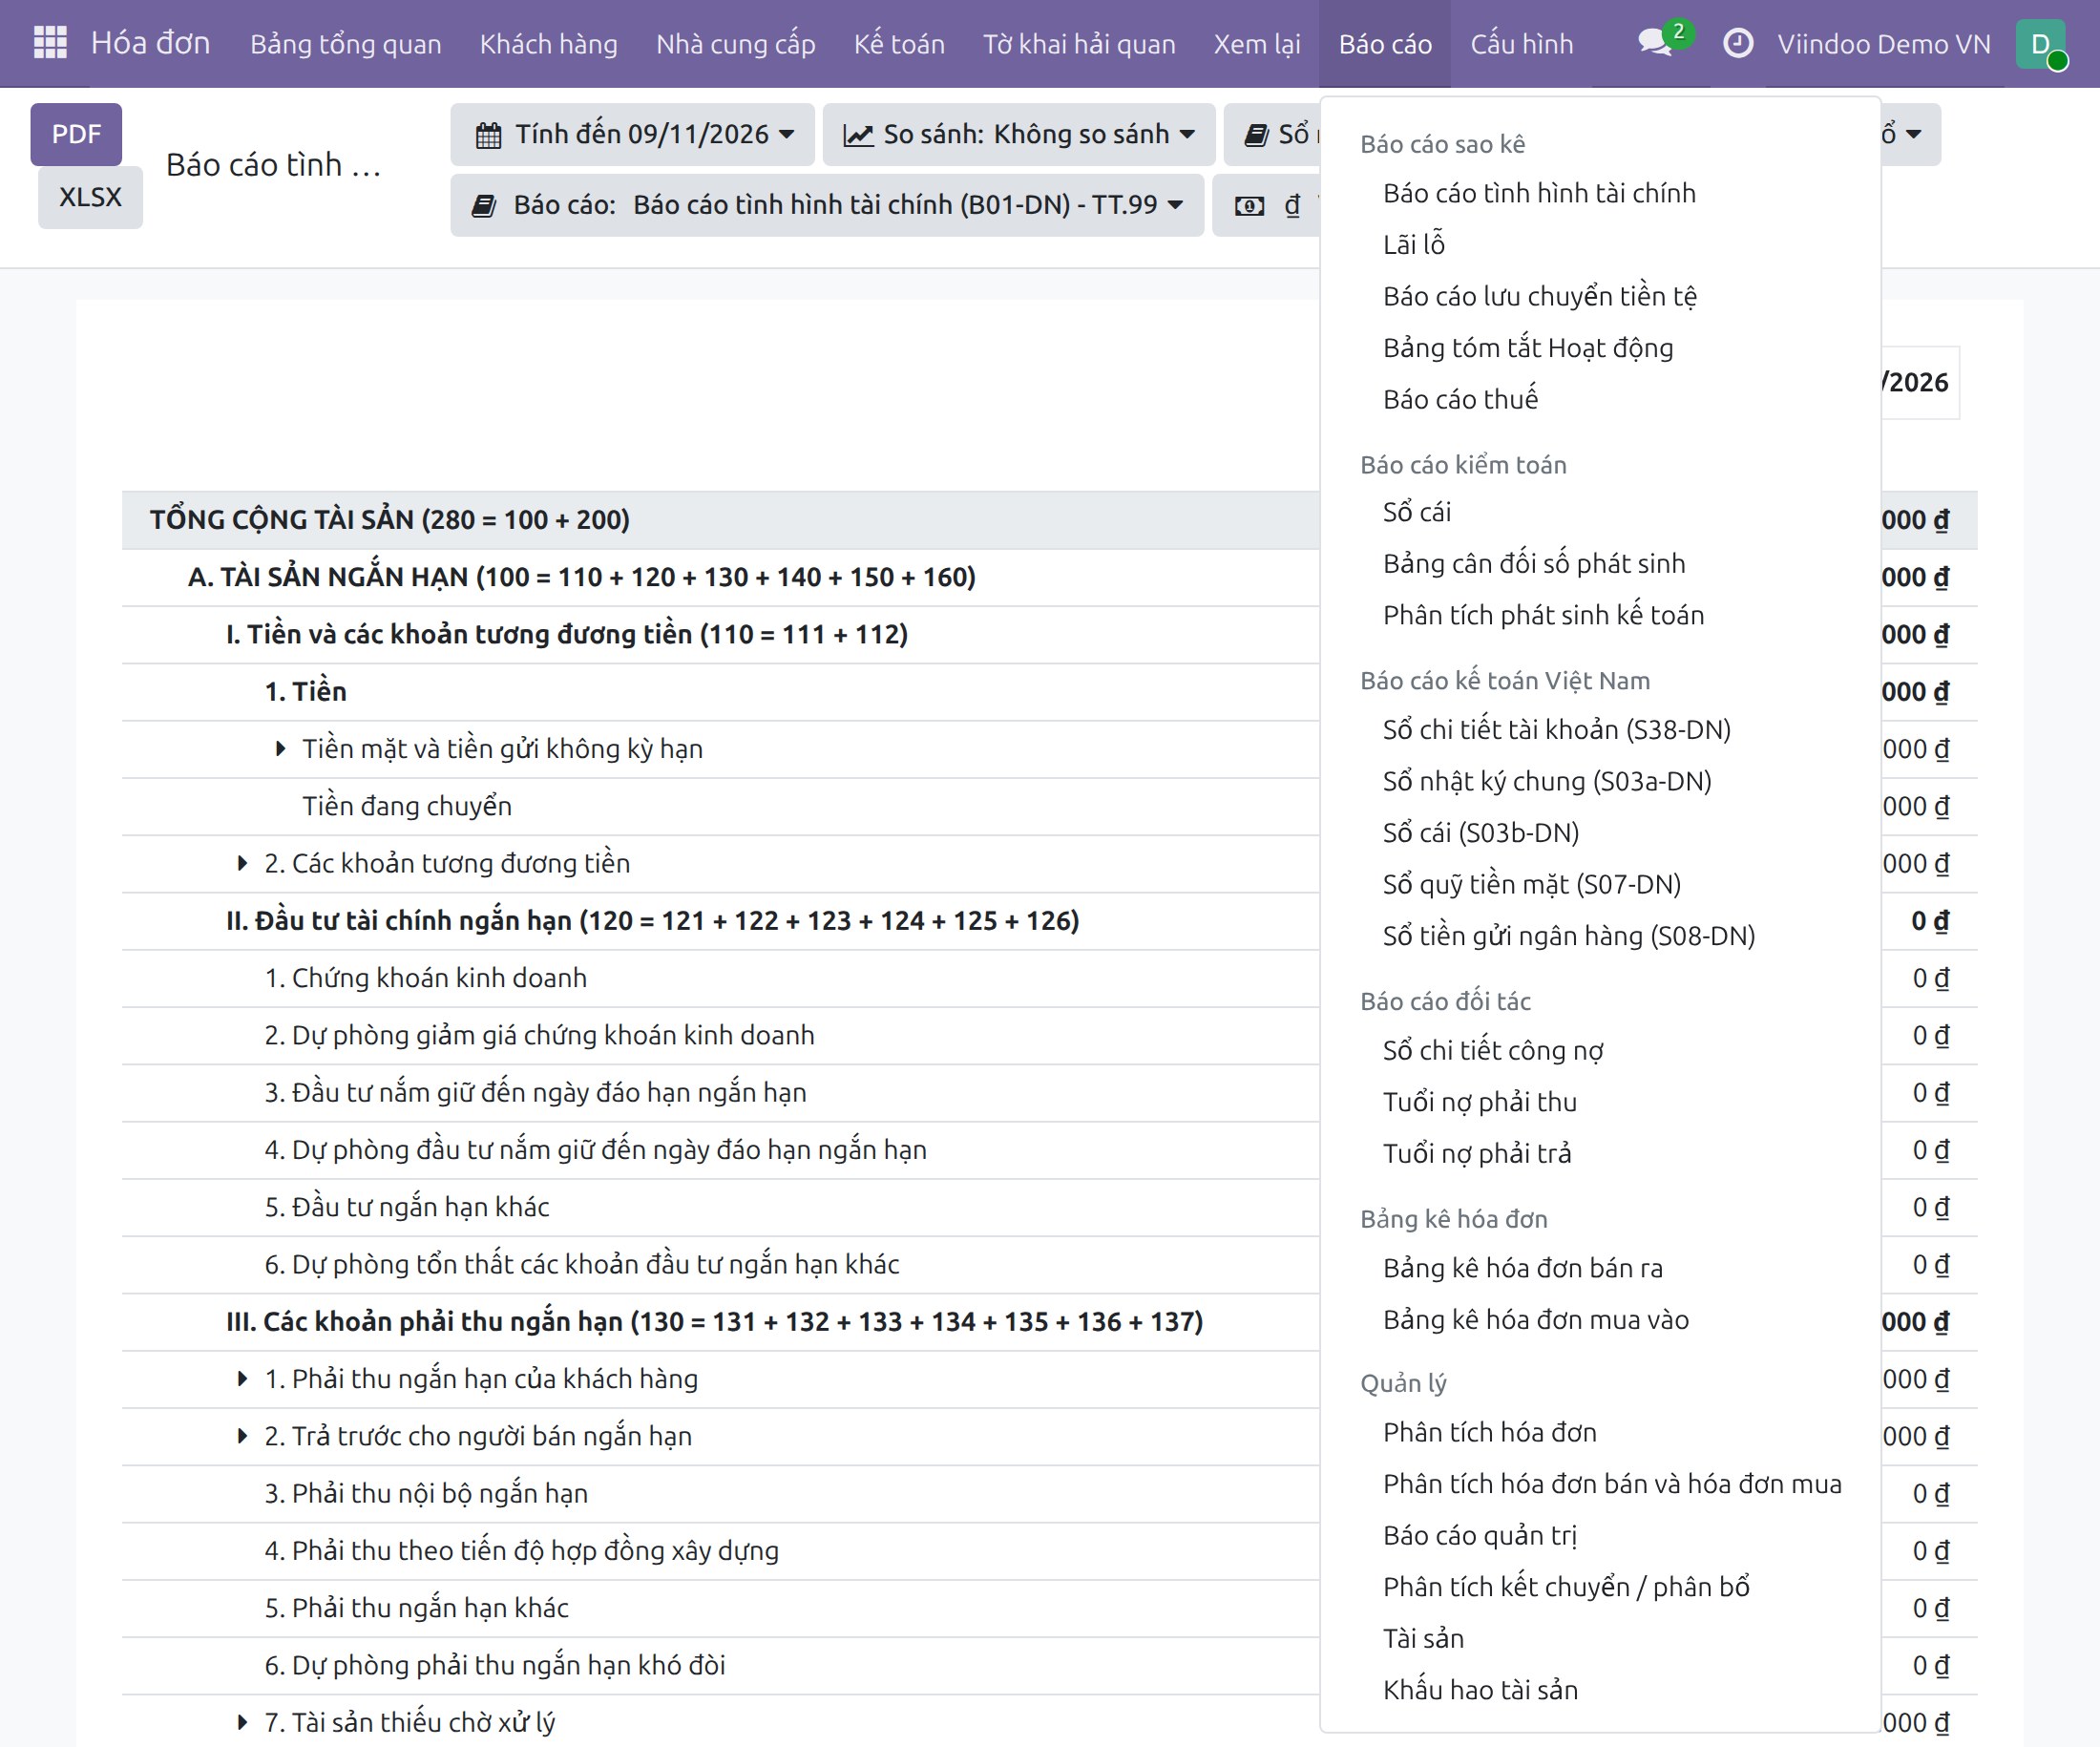
Menu Báo cáo gồm các nhóm sau:
- Báo cáo sao kê: Báo cáo tình hình tài chính, Lãi lỗ, Báo cáo lưu chuyển tiền tệ, Bảng tóm tắt Hoạt động và Báo cáo thuế. Mỗi báo cáo mở theo biểu mẫu của hệ thống tài khoản công ty dùng: với công ty dùng hệ thống tài khoản theo Thông tư 99/2025/TT-BTC là Báo cáo tình hình tài chính (B01-DN) - TT.99, Kết quả kinh doanh (B02-DN) - TT.99 và Báo cáo lưu chuyển tiền tệ (B03-DN) - TT.99; với công ty dùng hệ thống tài khoản theo Thông tư 133/2016/TT-BTC là Kết quả hoạt động kinh doanh (B02-DNN), Báo cáo lưu chuyển tiền tệ (B03-DNN) và, qua bộ lọc Báo cáo của báo cáo tình hình tài chính, Báo cáo tình hình tài chính (B01a-DNN) hoặc Báo cáo tình hình tài chính (B01b-DNN). Các báo cáo chung mà các biểu mẫu này thay thế chỉ hiện khi các công ty được chọn dùng các hệ thống tài khoản khác nhau.
- Báo cáo kiểm toán: Sổ cái, Bảng cân đối số phát sinh và Phân tích phát sinh kế toán.
- Báo cáo kế toán Việt Nam: Sổ chi tiết tài khoản (S38-DN), Sổ nhật ký chung (S03a-DN), Sổ cái (S03b-DN), Sổ quỹ tiền mặt (S07-DN) và Sổ tiền gửi ngân hàng (S08-DN).
- Bảng kê hóa đơn: Bảng kê hóa đơn bán ra và Bảng kê hóa đơn mua vào.
Menu còn có các nhóm Báo cáo đối tác và Quản lý, thuộc hướng dẫn của module Báo cáo kế toán. Các báo cáo tài chính trong hướng dẫn này hiển thị số âm trong ngoặc đơn, trên màn hình, trong bản in PDF và trong tệp XLSX.
Cấu hình báo cáo tài chính
Để kiểm tra cách lên số của một báo cáo, bạn truy cập ứng dụng Kế toán ‣ Cấu hình ‣ Báo cáo kế toán (dành cho người quản lý kế toán) và mở báo cáo cần xem.
- Nếu bạn hiểu rõ được cách thức lên số liệu của các chỉ tiêu Báo cáo tài chính, bạn có thể chủ động vào nghiên cứu, tìm hiểu và thiết lập cấu hình của báo cáo theo nhu cầu.
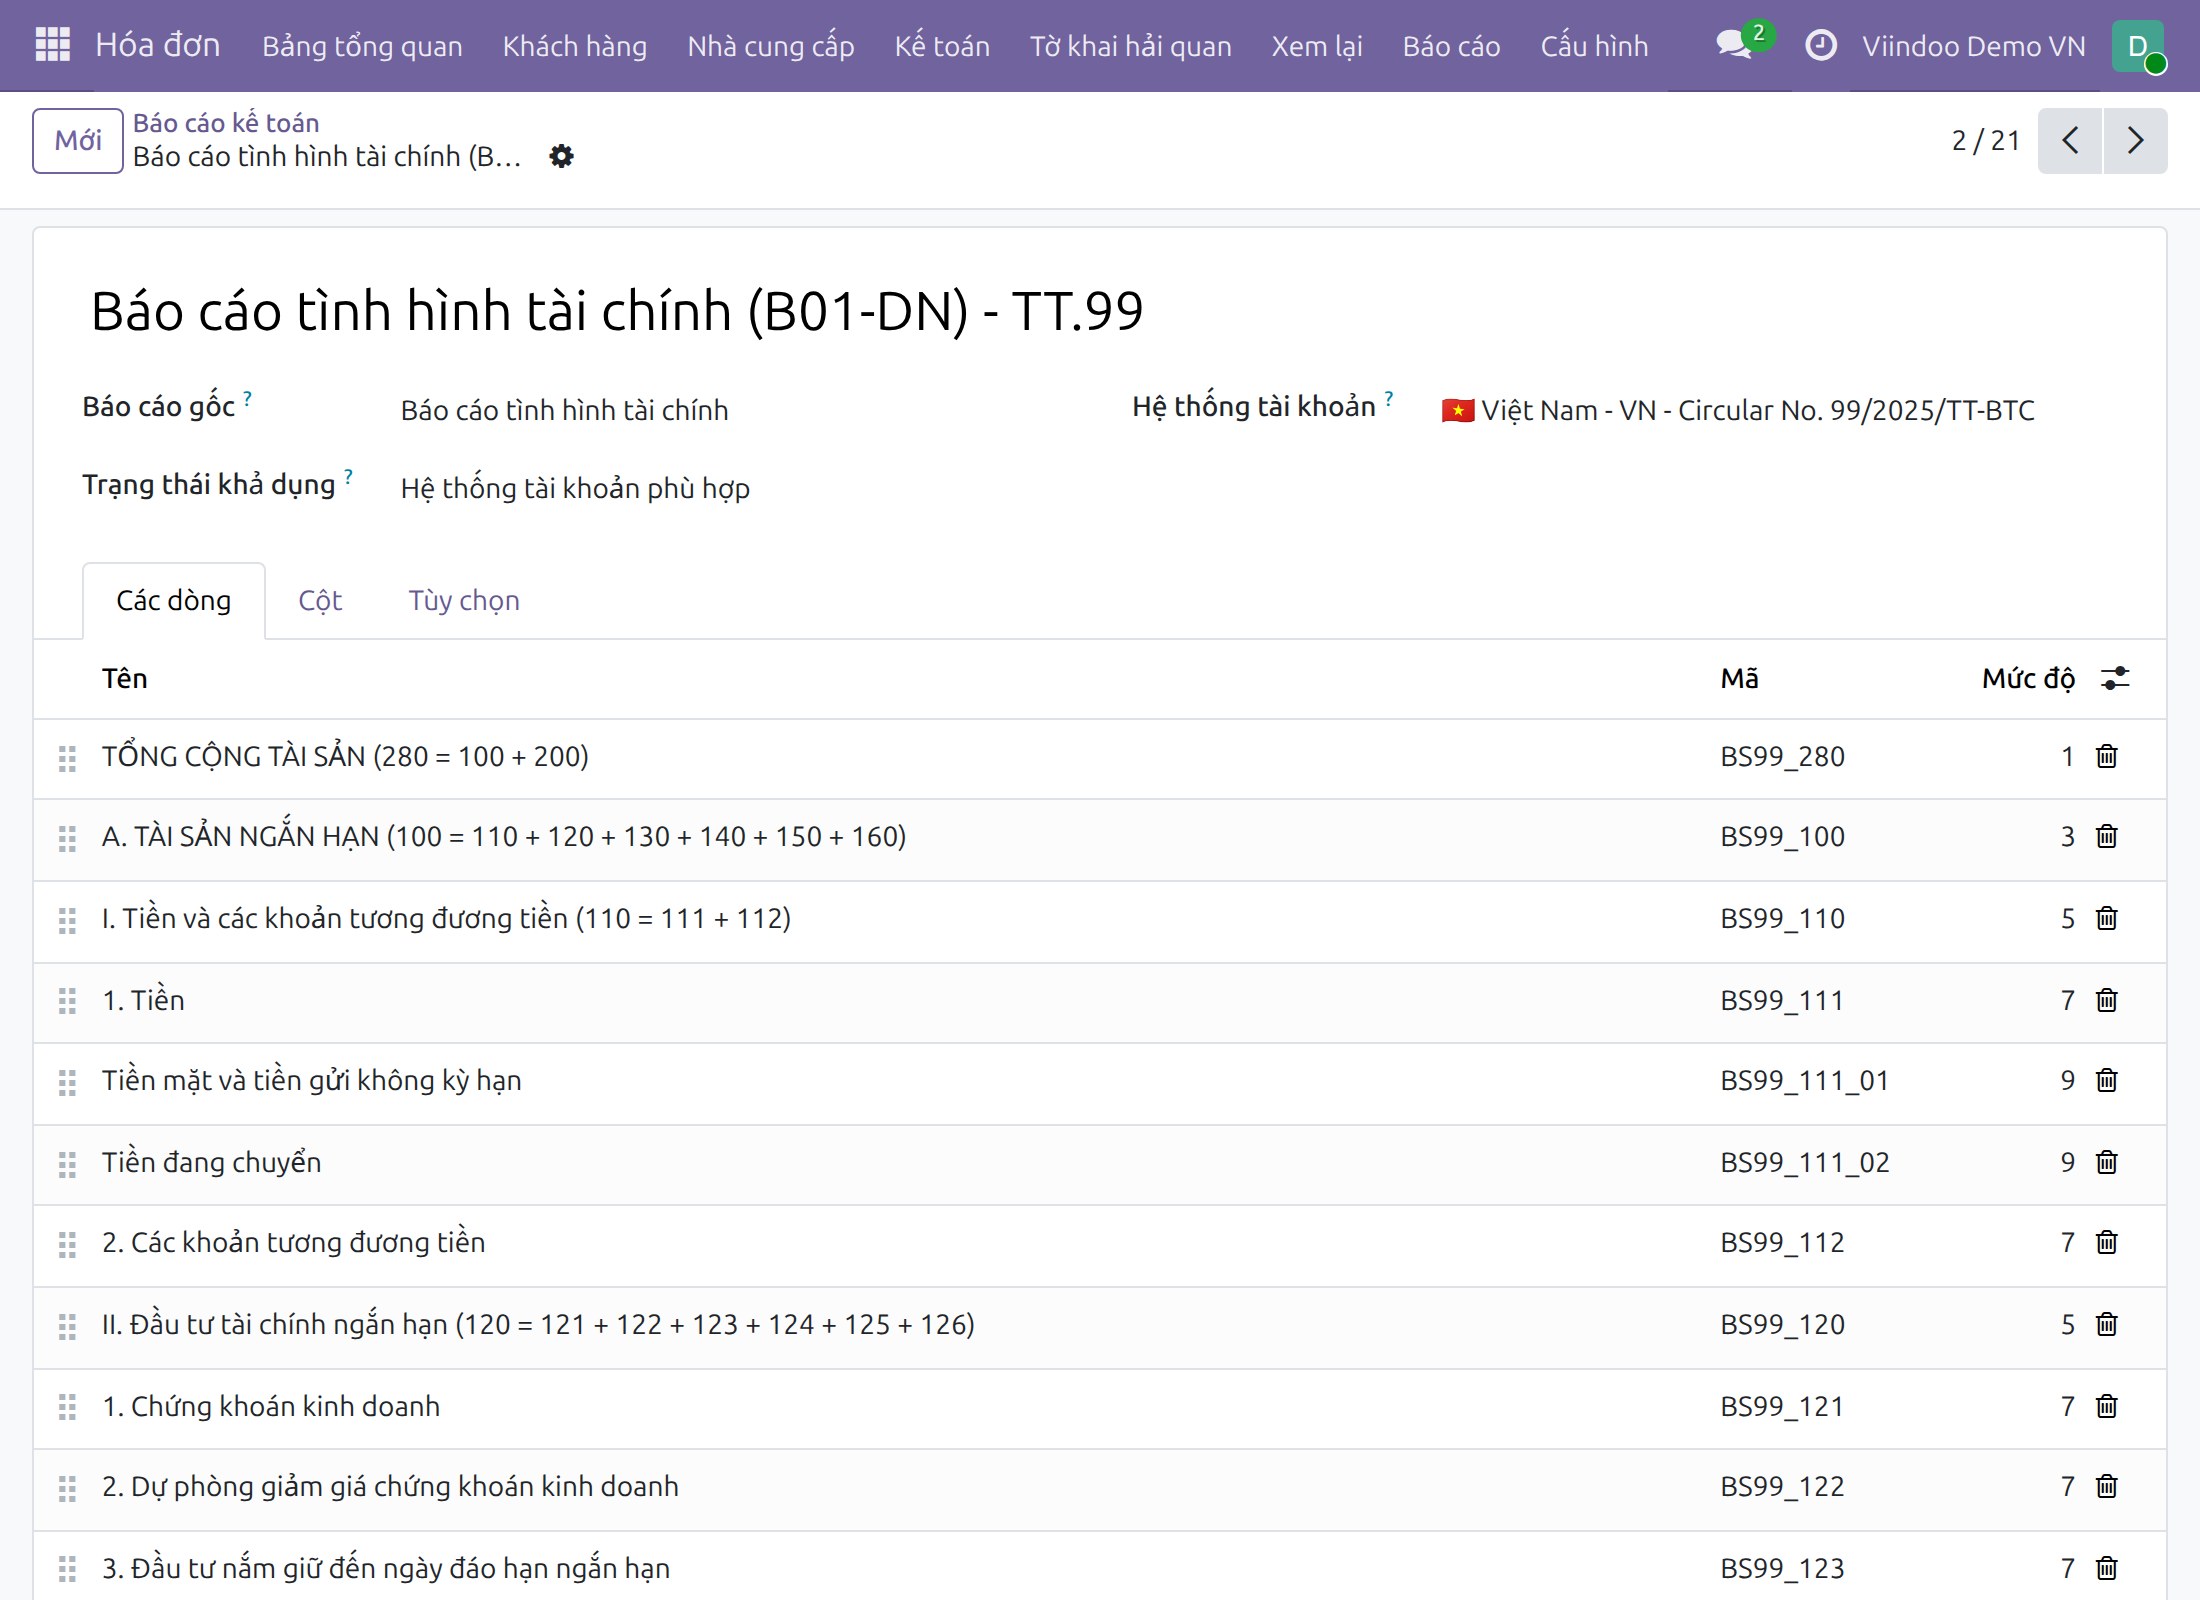
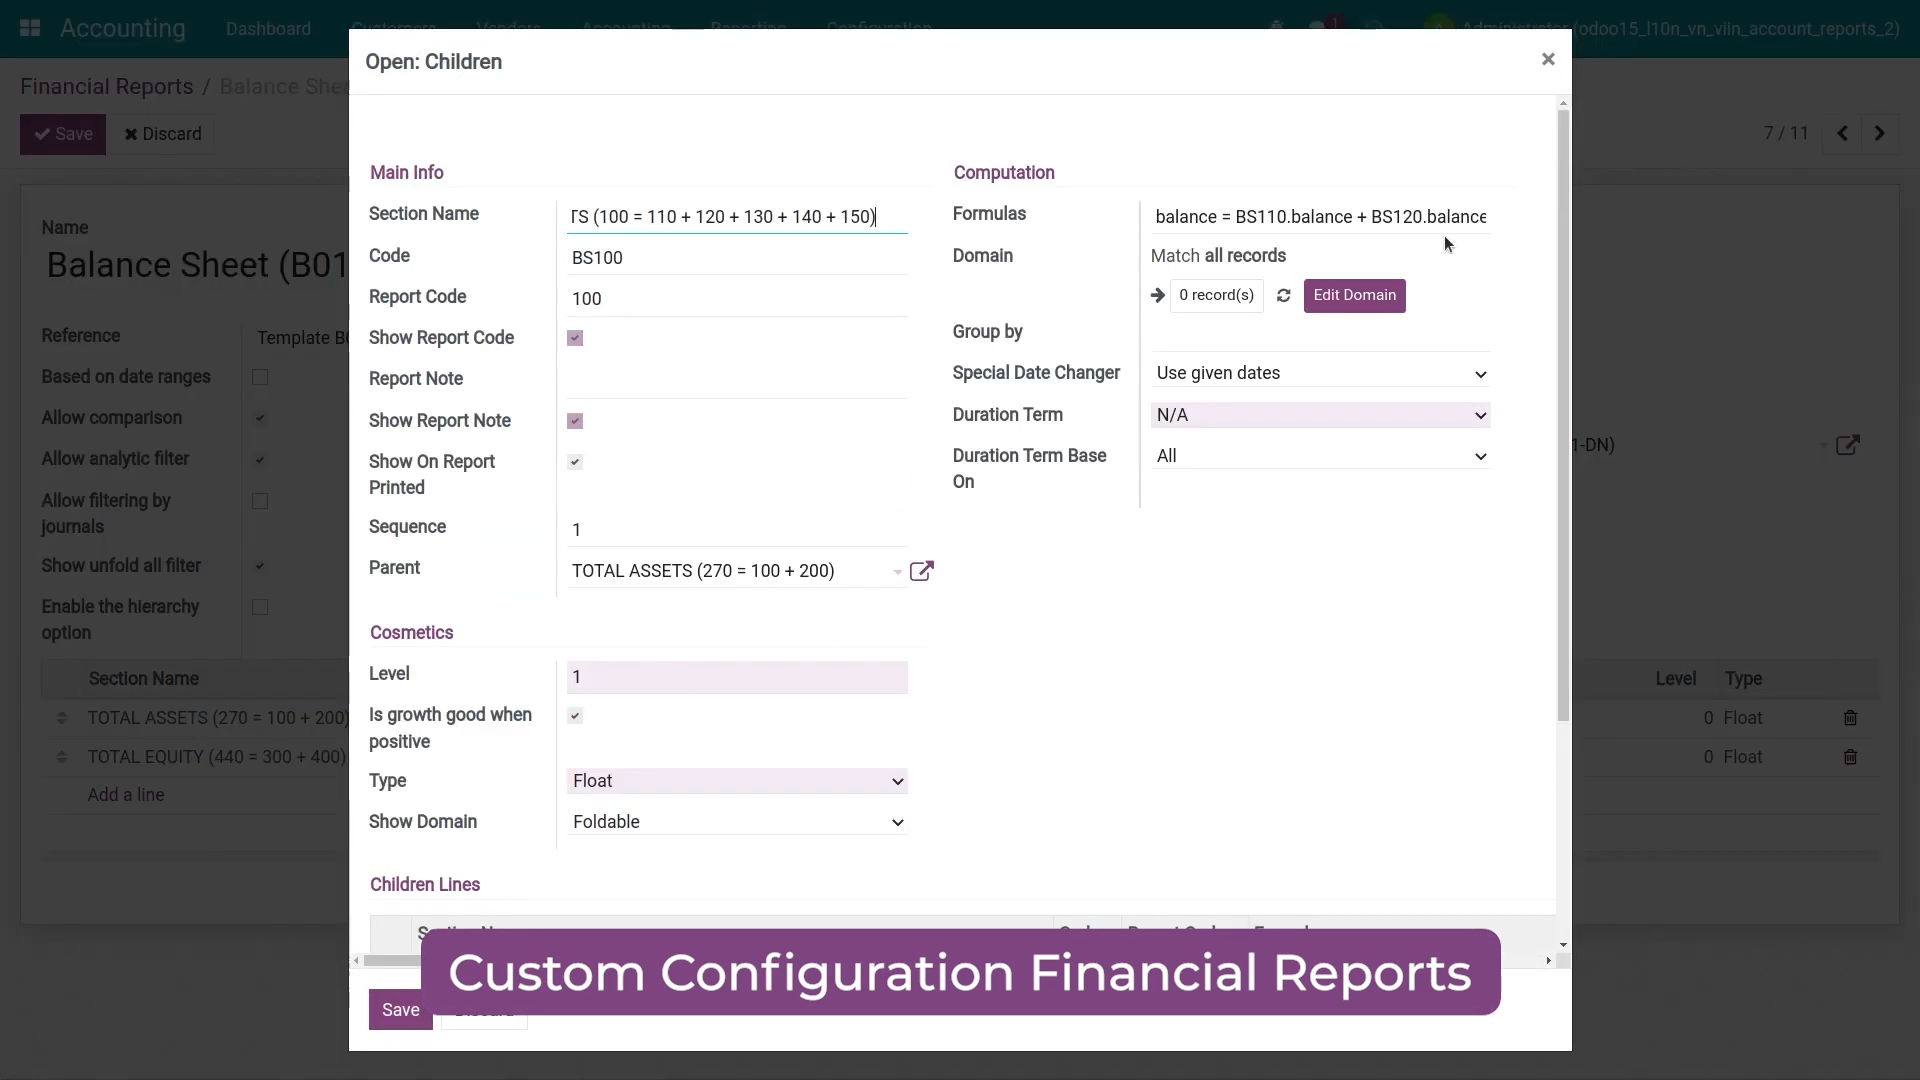
Mở một dòng để xem mã, cách nhóm và công thức của dòng đó.
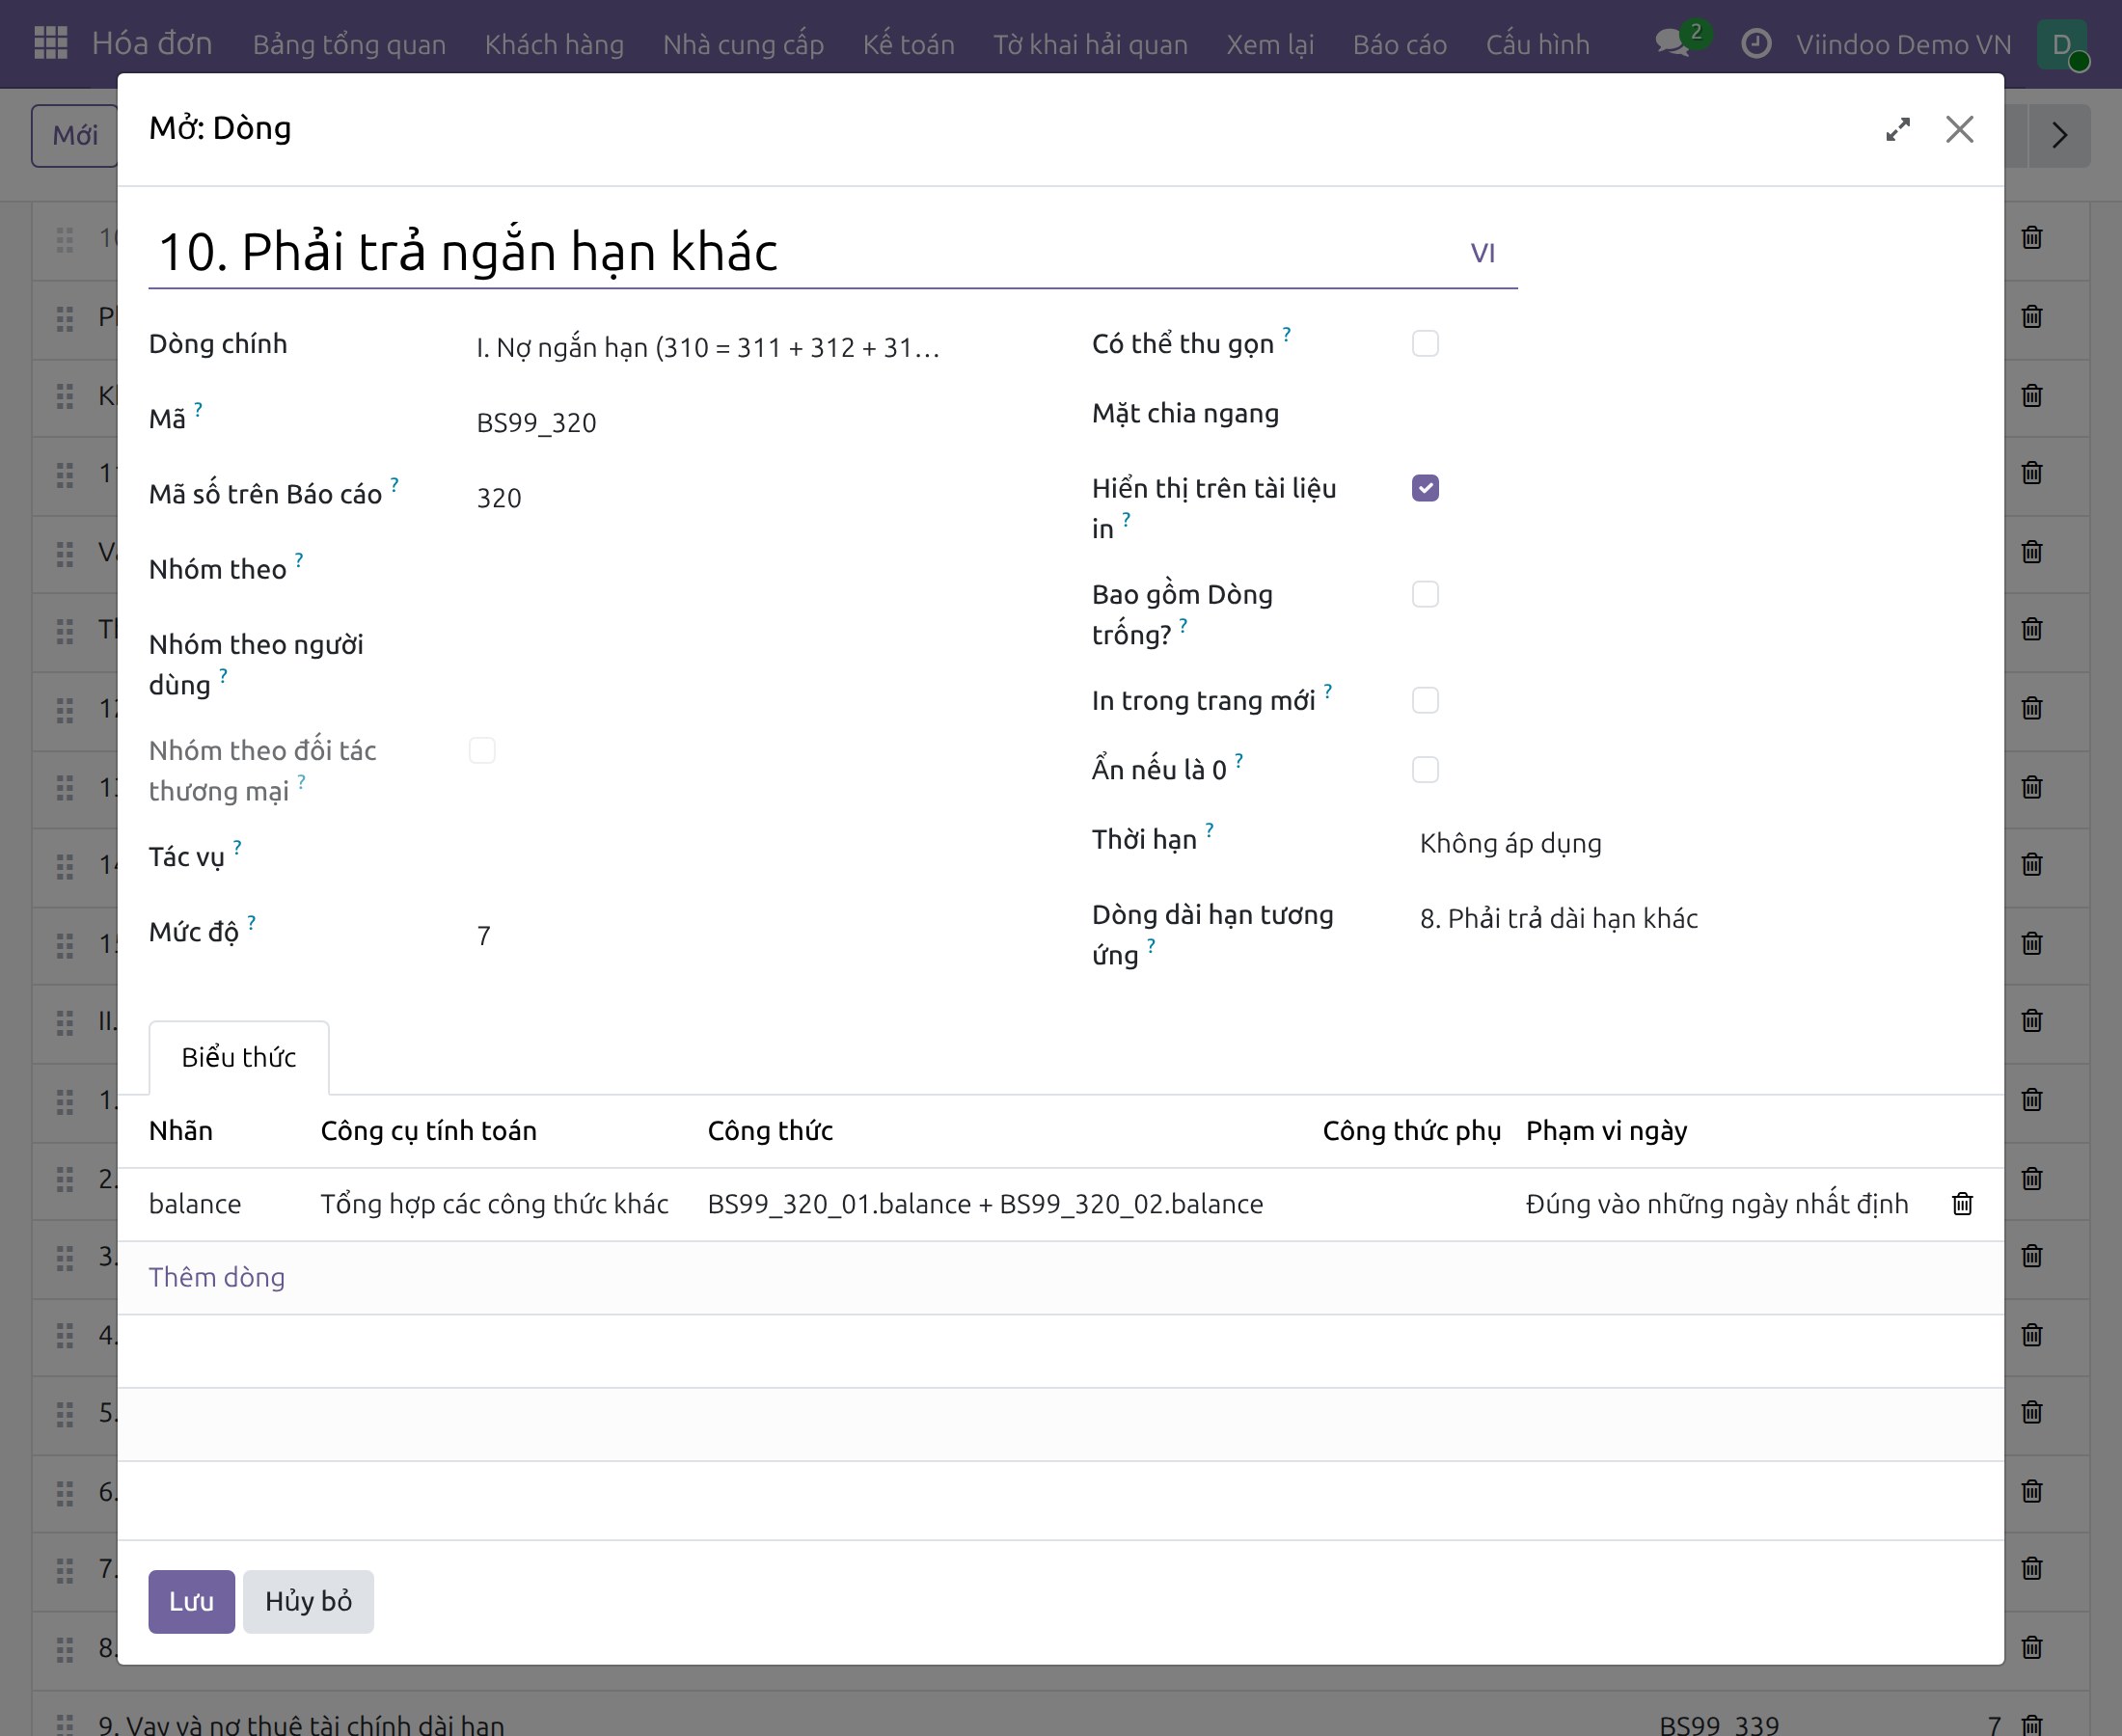
Trên một dòng ngắn hạn của Báo cáo tình hình tài chính (B01-DN), trường Dòng dài hạn tương ứng cho biết dòng dài hạn được ghép cặp với nó (ở trên, dòng 320 được ghép cặp với 8. Phải trả dài hạn khác). Ghi chú của người lập báo cáo đọc các cặp này.
Tài khoản chi tiết mà báo cáo tài chính đọc
Một số chỉ tiêu cần biết bản chất của số dư hay của nghiệp vụ, không chỉ tài khoản chứa nó: khoản tiền gửi không quá 3 tháng là tương đương tiền, thu nhập từ bán tài sản là tiền thu thanh lý, lãi chênh lệch tỷ giá không phải lãi được nhận. Báo cáo đọc các thông tin này từ tài khoản chi tiết của hệ thống tài khoản. Bạn hạch toán vào tài khoản chi tiết ngay từ đầu; báo cáo sẽ tự phân loại bút toán.
| Hệ thống tài khoản | Tài khoản | Hạch toán vào đây | Báo cáo xử lý thế nào |
|---|---|---|---|
| Thông tư 133/2016/TT-BTC | 12811, 12881 | tiền gửi có kỳ hạn gốc không quá 3 tháng; các khoản đầu tư khác nắm giữ đến ngày đáo hạn đủ tiêu chuẩn là tương đương tiền | các khoản tương đương tiền (chỉ tiêu 110.3 của B01a-DNN và B01b-DNN, thuộc chỉ tiêu 110); gửi vào hay thu về không phải là luồng tiền |
| Thông tư 133/2016/TT-BTC | 12882 | khoản cho vay | phải thu khác (chỉ tiêu 134 của B01a-DNN; chỉ tiêu 133 và 214 của B01b-DNN), không thuộc các khoản đầu tư nắm giữ đến ngày đáo hạn; chỉ tiêu 23 và 24 của B03-DNN đọc khoản chi cho vay và khoản thu hồi |
| Thông tư 133/2016/TT-BTC | 7111, 8111 | thu nhập và chi phí nhượng bán, thanh lý TSCĐ | chỉ tiêu 22 của B03-DNN (tiền thu từ thanh lý, nhượng bán TSCĐ) |
| Thông tư 133/2016/TT-BTC | 5151 | lãi chênh lệch tỷ giá đã thực hiện (là tài khoản lãi tỷ giá của công ty) | tiền thu khác từ hoạt động kinh doanh, không bao giờ là tiền thu lãi (chỉ tiêu 25) |
| Thông tư 133/2016/TT-BTC | 6351 | chi phí lãi vay | chỉ tiêu 23 của B02-DNN (chi phí lãi vay) và chỉ tiêu 04 của B03-DNN (tiền lãi vay đã trả) |
| Thông tư 99/2025/TT-BTC | 5153 | lãi tiền gửi không kỳ hạn | tiền thu khác từ hoạt động kinh doanh (chỉ tiêu 06 của B03-DN), không vào chỉ tiêu 27 |
| Thông tư 99/2025/TT-BTC | 12811, 12881 | tiền gửi có kỳ hạn gốc không quá 3 tháng; các khoản đầu tư khác nắm giữ đến ngày đáo hạn đủ tiêu chuẩn là tương đương tiền | các khoản tương đương tiền (chỉ tiêu 112 của B01-DN) |
Cơ sở pháp lý: theo Thông tư 133/2016/TT-BTC (Điều 10.1.b), doanh nghiệp được mở thêm tài khoản cấp 2, cấp 3 đối với những tài khoản không có quy định tài khoản cấp 2, cấp 3 mà không phải đề nghị Bộ Tài chính chấp thuận. Theo Thông tư 99/2025/TT-BTC (Điều 11.2), doanh nghiệp bổ sung tài khoản chi tiết nêu rõ lý do trong Quy chế hạch toán kế toán của mình.
Bút toán đã ghi trước khi có các tài khoản chi tiết
Việc cập nhật không thay đổi bút toán đã ghi sổ; báo cáo đọc số liệu quá khứ đúng như đã hạch toán.
- Khoản tiền gửi không quá 3 tháng đã ghi vào 1281 hoặc 1288 vẫn là khoản đầu tư. Với khoản tiền gửi còn hiệu lực, bạn đổi tài khoản của bút toán gửi tiền sang 12811 trong kỳ chưa khóa, hoặc ghi một bút toán điều chỉnh Nợ 12811 / Có 1281 vào ngày cập nhật.
- Nghiệp vụ thanh lý TSCĐ đã ghi vào 711 hoặc 811 chỉ vào chỉ tiêu 22 khi đi qua luồng Thanh lý của tài sản hoặc có bút toán ghi giảm tài sản trong cùng bút toán; nếu không, nghiệp vụ vẫn là khoản thu, chi khác. Trong kỳ chưa khóa, bạn đổi dòng hóa đơn sang 7111 hoặc 8111 và đối soát lại khoản thanh toán.
- Lãi vay đã ghi vào tài khoản cha 635 không được chỉ tiêu 23 của B02-DNN và chỉ tiêu 04 của B03-DNN đọc. Một bút toán điều chỉnh Nợ 6351 / Có 635 cho số lũy kế từ đầu năm sửa được B02-DNN; chỉ tiêu 04 cần sửa bút toán gốc.
- Lãi tiền gửi không kỳ hạn đã ghi vào 5158 (Thông tư 99/2025/TT-BTC) vẫn ở chỉ tiêu 27; bạn đổi các dòng lãi của năm hiện tại sang 5153.
- Lãi tỷ giá ghi tay vào TK 515 thay vì 5151 được đọc là tiền thu lãi (chỉ tiêu 25 của Báo cáo lưu chuyển tiền tệ), kể cả khi cùng bút toán chuyển tiền giữa hai tài khoản tiền. Hãy ghi lãi tỷ giá vào TK 5151, tài khoản lãi tỷ giá mà bản cập nhật đặt trong Thiết lập kế toán.
- Lãi đã dự thu trên TK 1388 và thu sau, riêng hoặc cùng với tiền gốc của khoản tiền gửi hay khoản cho vay, được đọc là tiền thu lãi (chỉ tiêu 27 của mẫu B03-DN, chỉ tiêu 25 của mẫu B03-DNN) theo phần khoản thu đã đối trừ với bút toán dự thu ghi Có TK 515. Hãy đối trừ khoản thu với các bút toán dự thu; khoản thu chưa đối trừ nằm ở chỉ tiêu 06.
- Theo Thông tư 133, khoản cho vay ghi vào TK 12882 và trình bày ở phải thu khác (B01a chỉ tiêu 134; B01b chỉ tiêu 133 và 214). Khoản cho vay đã ghi vào TK 1288 vẫn nằm ở đầu tư nắm giữ đến ngày đáo hạn cho tới khi kế toán chuyển bằng một bút toán Nợ 12882 / Có 1288; bút toán này không làm thay đổi số liệu lưu chuyển tiền tệ.
- Khi một tài khoản của công ty đã mang một trong các số hiệu này với nghĩa khác, người quản lý kế toán nhận được thông báo: bạn đổi số hiệu của tài khoản đó, rồi tạo tài khoản theo số hiệu của chế độ kế toán.
Báo cáo tình hình tài chính (B01-DN, B01a-DNN, B01b-DNN)
Bạn mở ứng dụng Kế toán ‣ Báo cáo ‣ Báo cáo sao kê ‣ Báo cáo tình hình tài chính. Các nội dung dưới đây áp dụng cho cả ba biểu mẫu; mã chỉ tiêu khác nhau theo từng biểu mẫu và được nêu cho từng biểu mẫu.
Tiền theo từng tài khoản
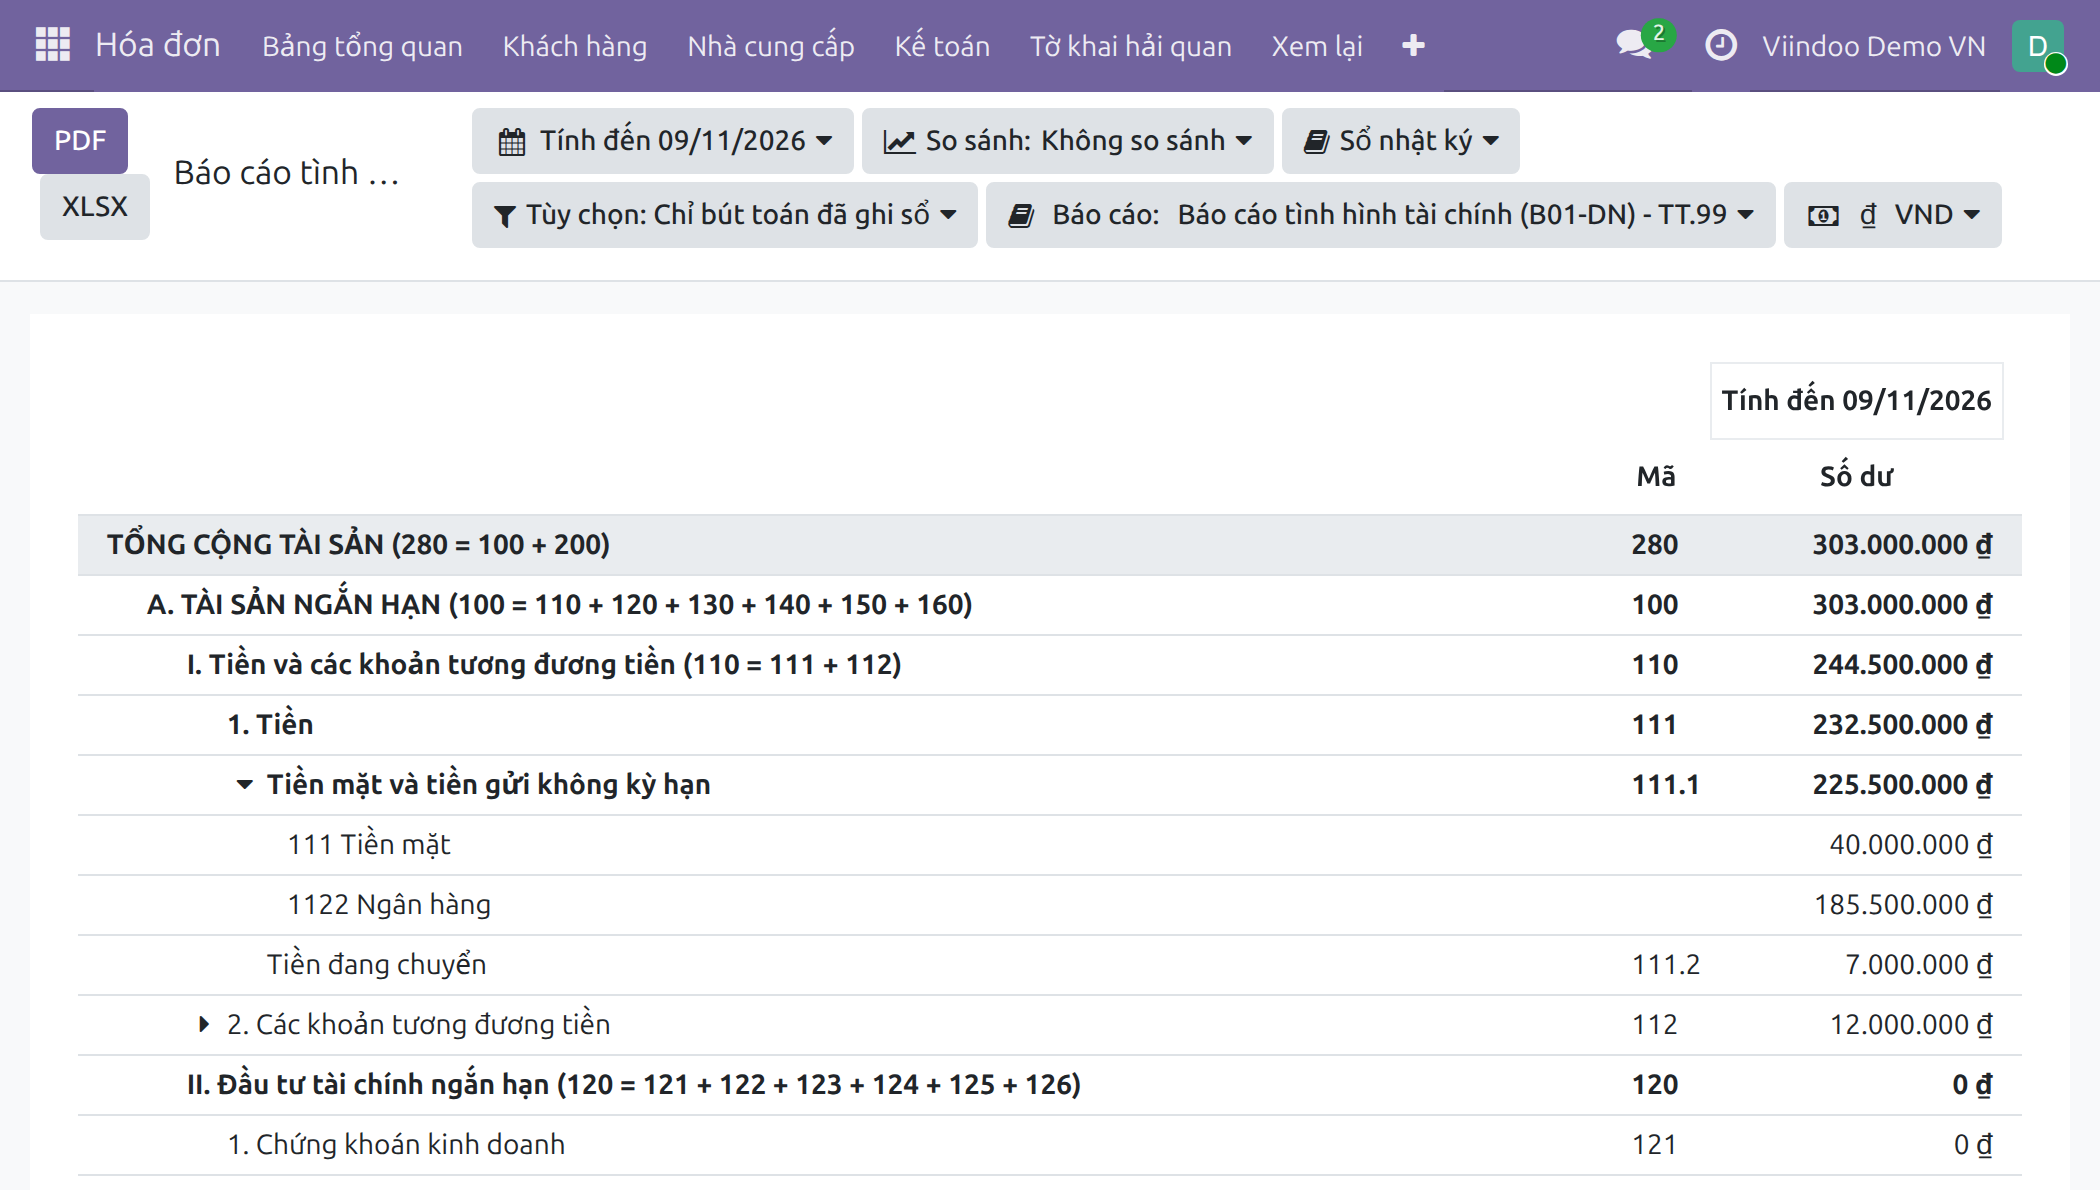
Chỉ tiêu 111 (Tiền; 110 trên B01a-DNN và B01b-DNN) được lập theo từng tài khoản và không bao giờ âm. Mỗi tài khoản tiền mặt và tiền gửi ngân hàng tính số dư của chính nó cùng các khoản chi, thu đã ghi nhận từ sổ nhật ký của nó mà ngân hàng chưa đối soát; tài khoản này không bị bù trừ với tài khoản khác.
Chỉ tiêu 111.1 (Tiền mặt và tiền gửi không kỳ hạn; 110.1 trên B01a-DNN và B01b-DNN): bạn mở rộng chỉ tiêu để xem mỗi tài khoản tiền mặt và tiền gửi ngân hàng có số dư Nợ trên một dòng riêng.
Chỉ tiêu 111.2 (Tiền đang chuyển; 110.2 trên B01a-DNN và B01b-DNN) là phần còn lại của chỉ tiêu 111: các khoản chi, thu đã ghi nhận mà ngân hàng chưa đối soát, tài khoản chuyển tiền nội bộ, và tiền trên tài khoản khác thuộc 111, 112 hoặc 113 mà không sổ nhật ký nào dùng, như ngoại tệ đang chuyển trên 1132 theo Thông tư 133/2016/TT-BTC.
Các khoản tương đương tiền thuộc chỉ tiêu 110: chỉ tiêu 112 trên B01-DN, chỉ tiêu 110.3 trên B01a-DNN và B01b-DNN, đọc từ tài khoản 12811 và 12881. Số dư khác của 1281 và 1288 là khoản đầu tư, trừ khoản cho vay ghi vào 12882 theo Thông tư 133/2016/TT-BTC, được trình bày ở phải thu khác (chỉ tiêu 134 trên B01a-DNN; trên B01b-DNN là chỉ tiêu 133 khi đến hạn trong vòng 12 tháng hoặc không ghi ngày đáo hạn, chỉ tiêu 214 trong trường hợp còn lại). Khoản đầu tư nằm ở chỉ tiêu 122 trên B01a-DNN; trên B01b-DNN là chỉ tiêu 123 khi đến hạn trong vòng 12 tháng hoặc không ghi ngày đáo hạn, chỉ tiêu 253 trong trường hợp còn lại.
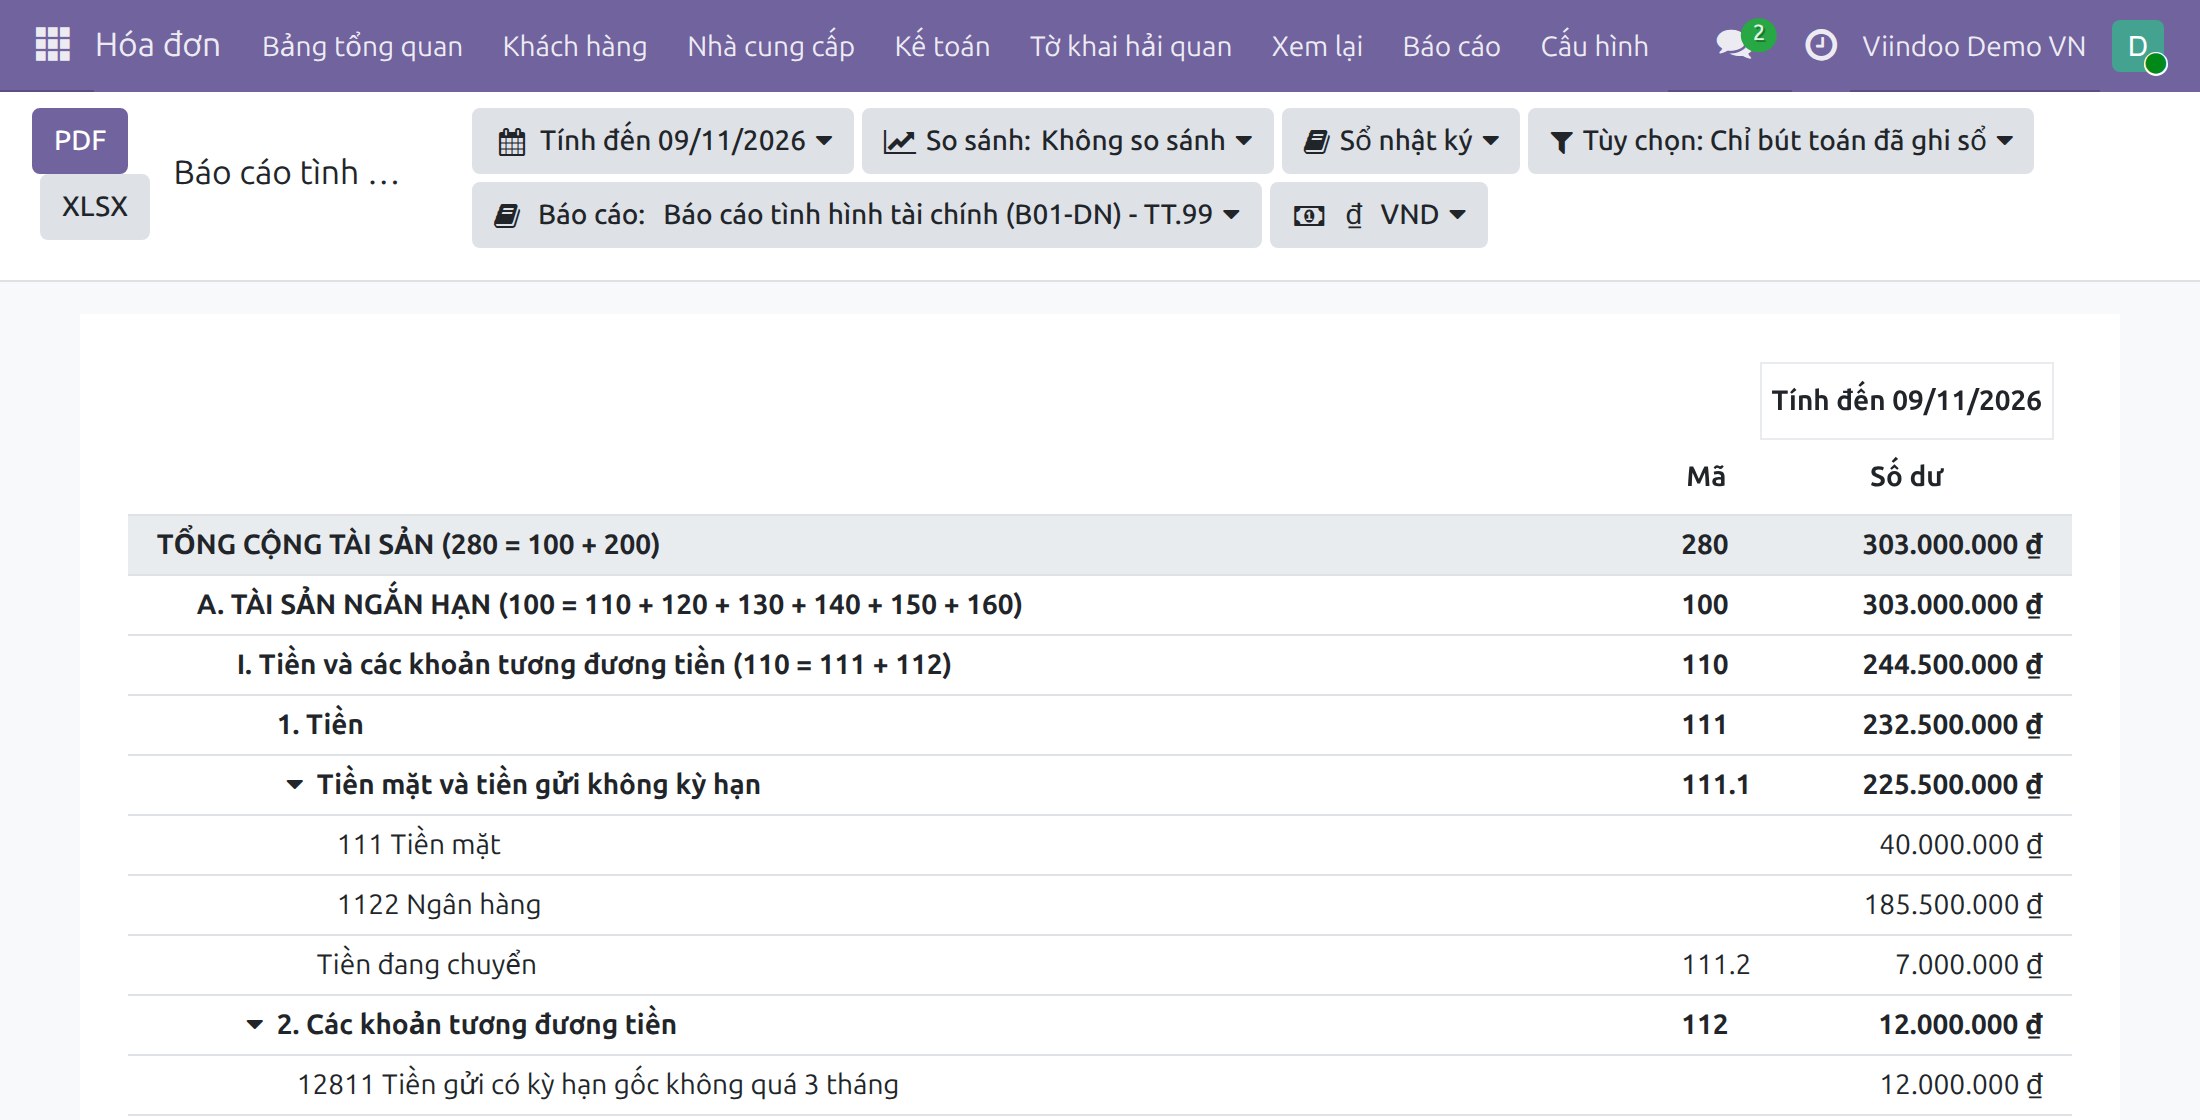
Trên Báo cáo tình hình tài chính (B01a-DNN) của công ty theo Thông tư 133/2016/TT-BTC, các khoản tương đương tiền là chỉ tiêu 110.3, tiền gửi có kỳ hạn không phải là tương đương tiền là khoản đầu tư nắm giữ đến ngày đáo hạn ở chỉ tiêu 122, còn khoản cho vay là phải thu khác ở chỉ tiêu 134.
Thấu chi ngân hàng
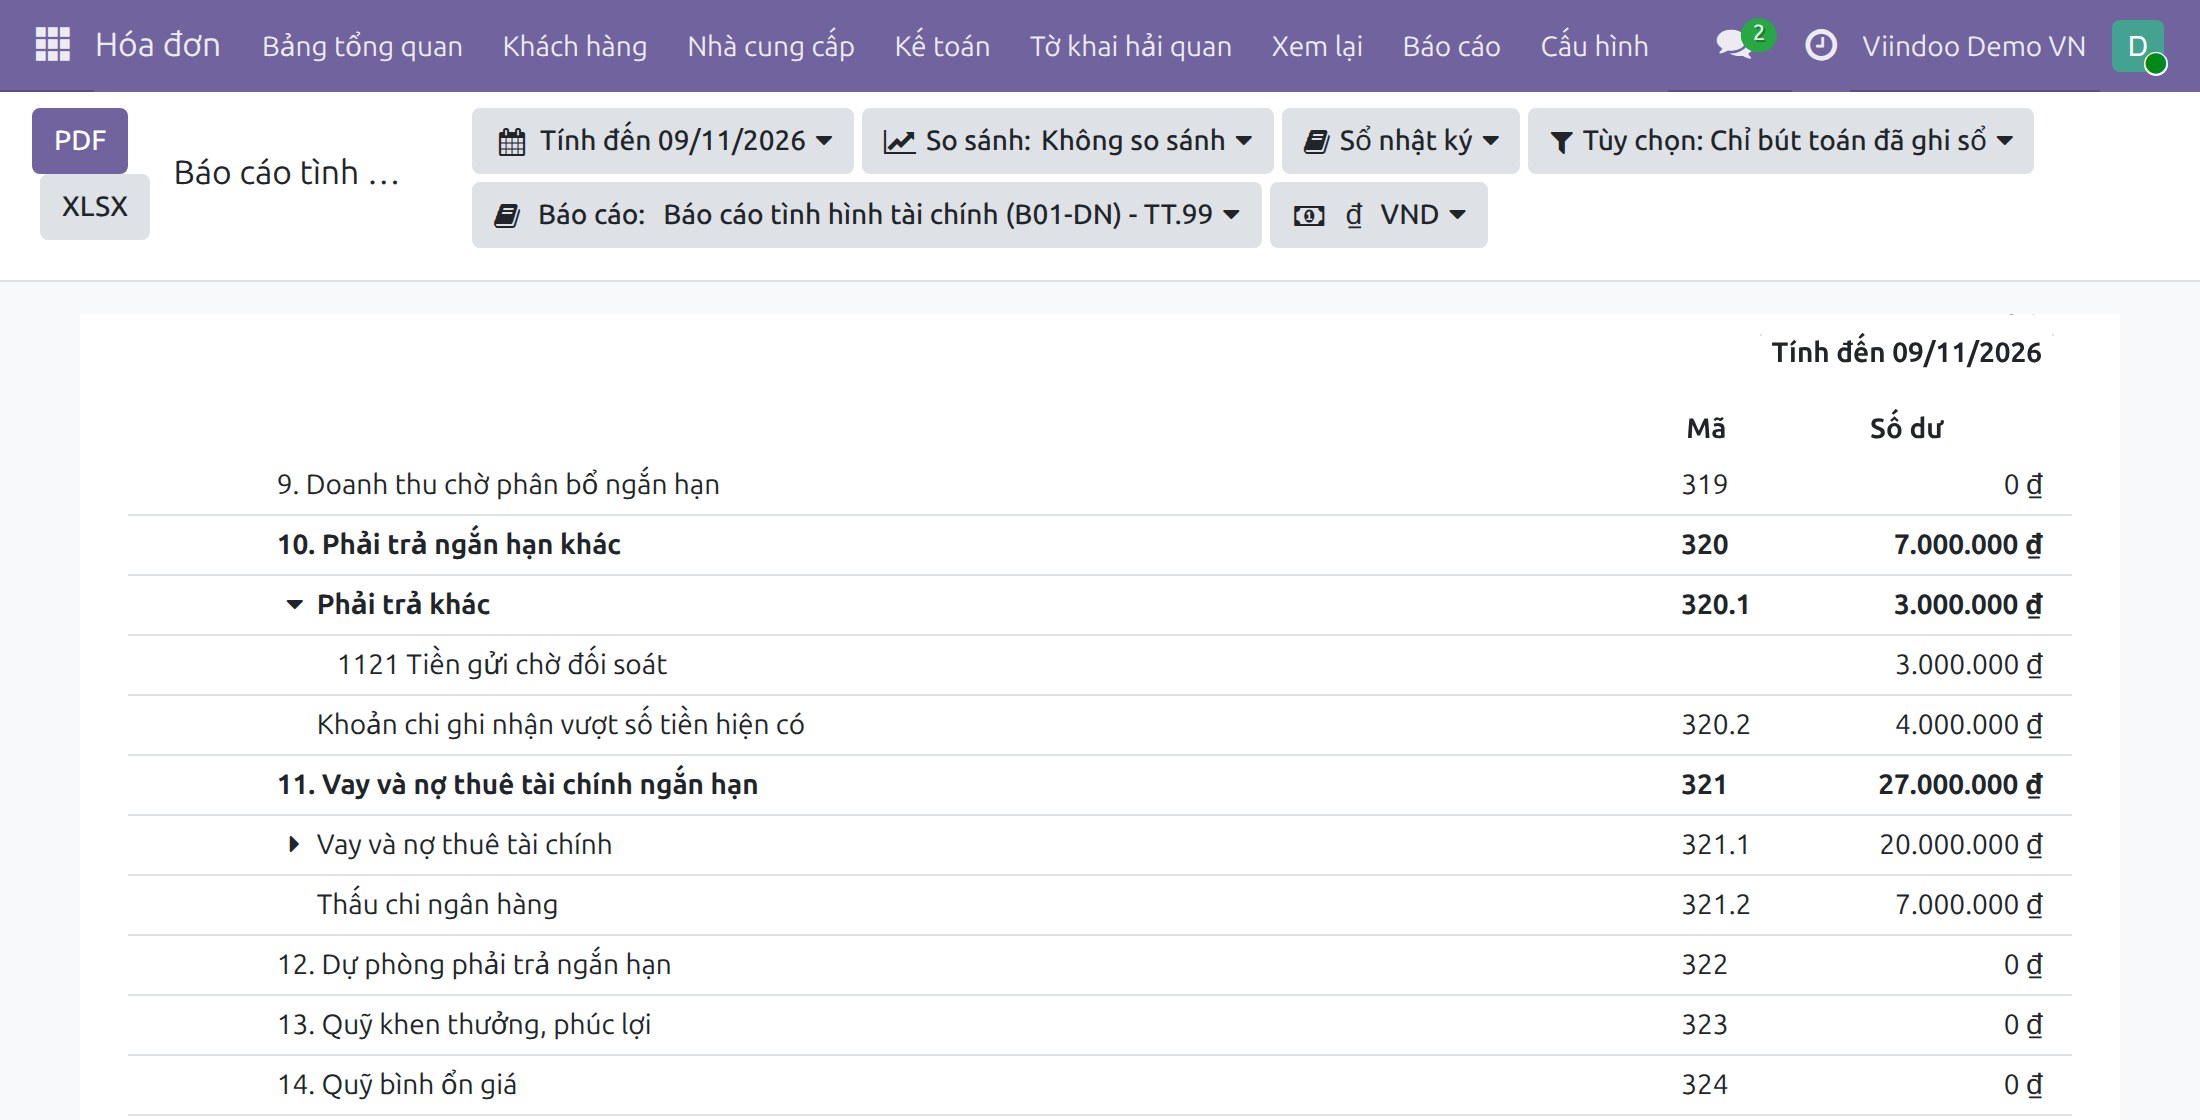
Tài khoản ngân hàng có số dư Có được trình bày như một khoản vay, tại dòng Thấu chi ngân hàng: chỉ tiêu 321.2 trên B01-DN, 316.2 trên B01a-DNN và 416.2 trên B01b-DNN. Khoản này nằm trong chỉ tiêu vay ngắn hạn (lần lượt là 321, 316 và 416). Tài khoản ngân hàng là tài khoản mà một sổ nhật ký ngân hàng sử dụng.
Khoản chi ghi nhận vượt số tiền hiện có
Hai trường hợp không phải thấu chi: khoản chi đã ghi nhận từ một tài khoản ngân hàng vượt số tiền tài khoản đó đang có và chưa thực hiện, và tài khoản tiền mặt có số dư Có. Số tiền được trình bày là một khoản phải trả ngắn hạn khác, tại dòng Khoản chi ghi nhận vượt số tiền hiện có: chỉ tiêu 320.2 trên B01-DN, 315.2 trên B01a-DNN và 415.2 trên B01b-DNN. Các khoản phải trả khác nằm ở chỉ tiêu 320.1 (315.1, 415.1).
Dòng sao kê ngân hàng chưa đối soát
Các dòng sao kê ngân hàng chưa được đối soát nằm trên tài khoản tiền gửi chờ đối soát. Chúng được trình bày trên báo cáo thay vì bị bỏ sót:
- dòng tiền nhận vào được trình bày ở phải trả khác: chỉ tiêu 320.1 trên B01-DN, 315.1 trên B01a-DNN và 415.1 trên B01b-DNN;
- dòng tiền chi ra được trình bày ở chỉ tiêu 137 (Tài sản thiếu chờ xử lý) trên B01-DN, 135 trên B01a-DNN và 134 trên B01b-DNN.
Ghi chú của người lập báo cáo
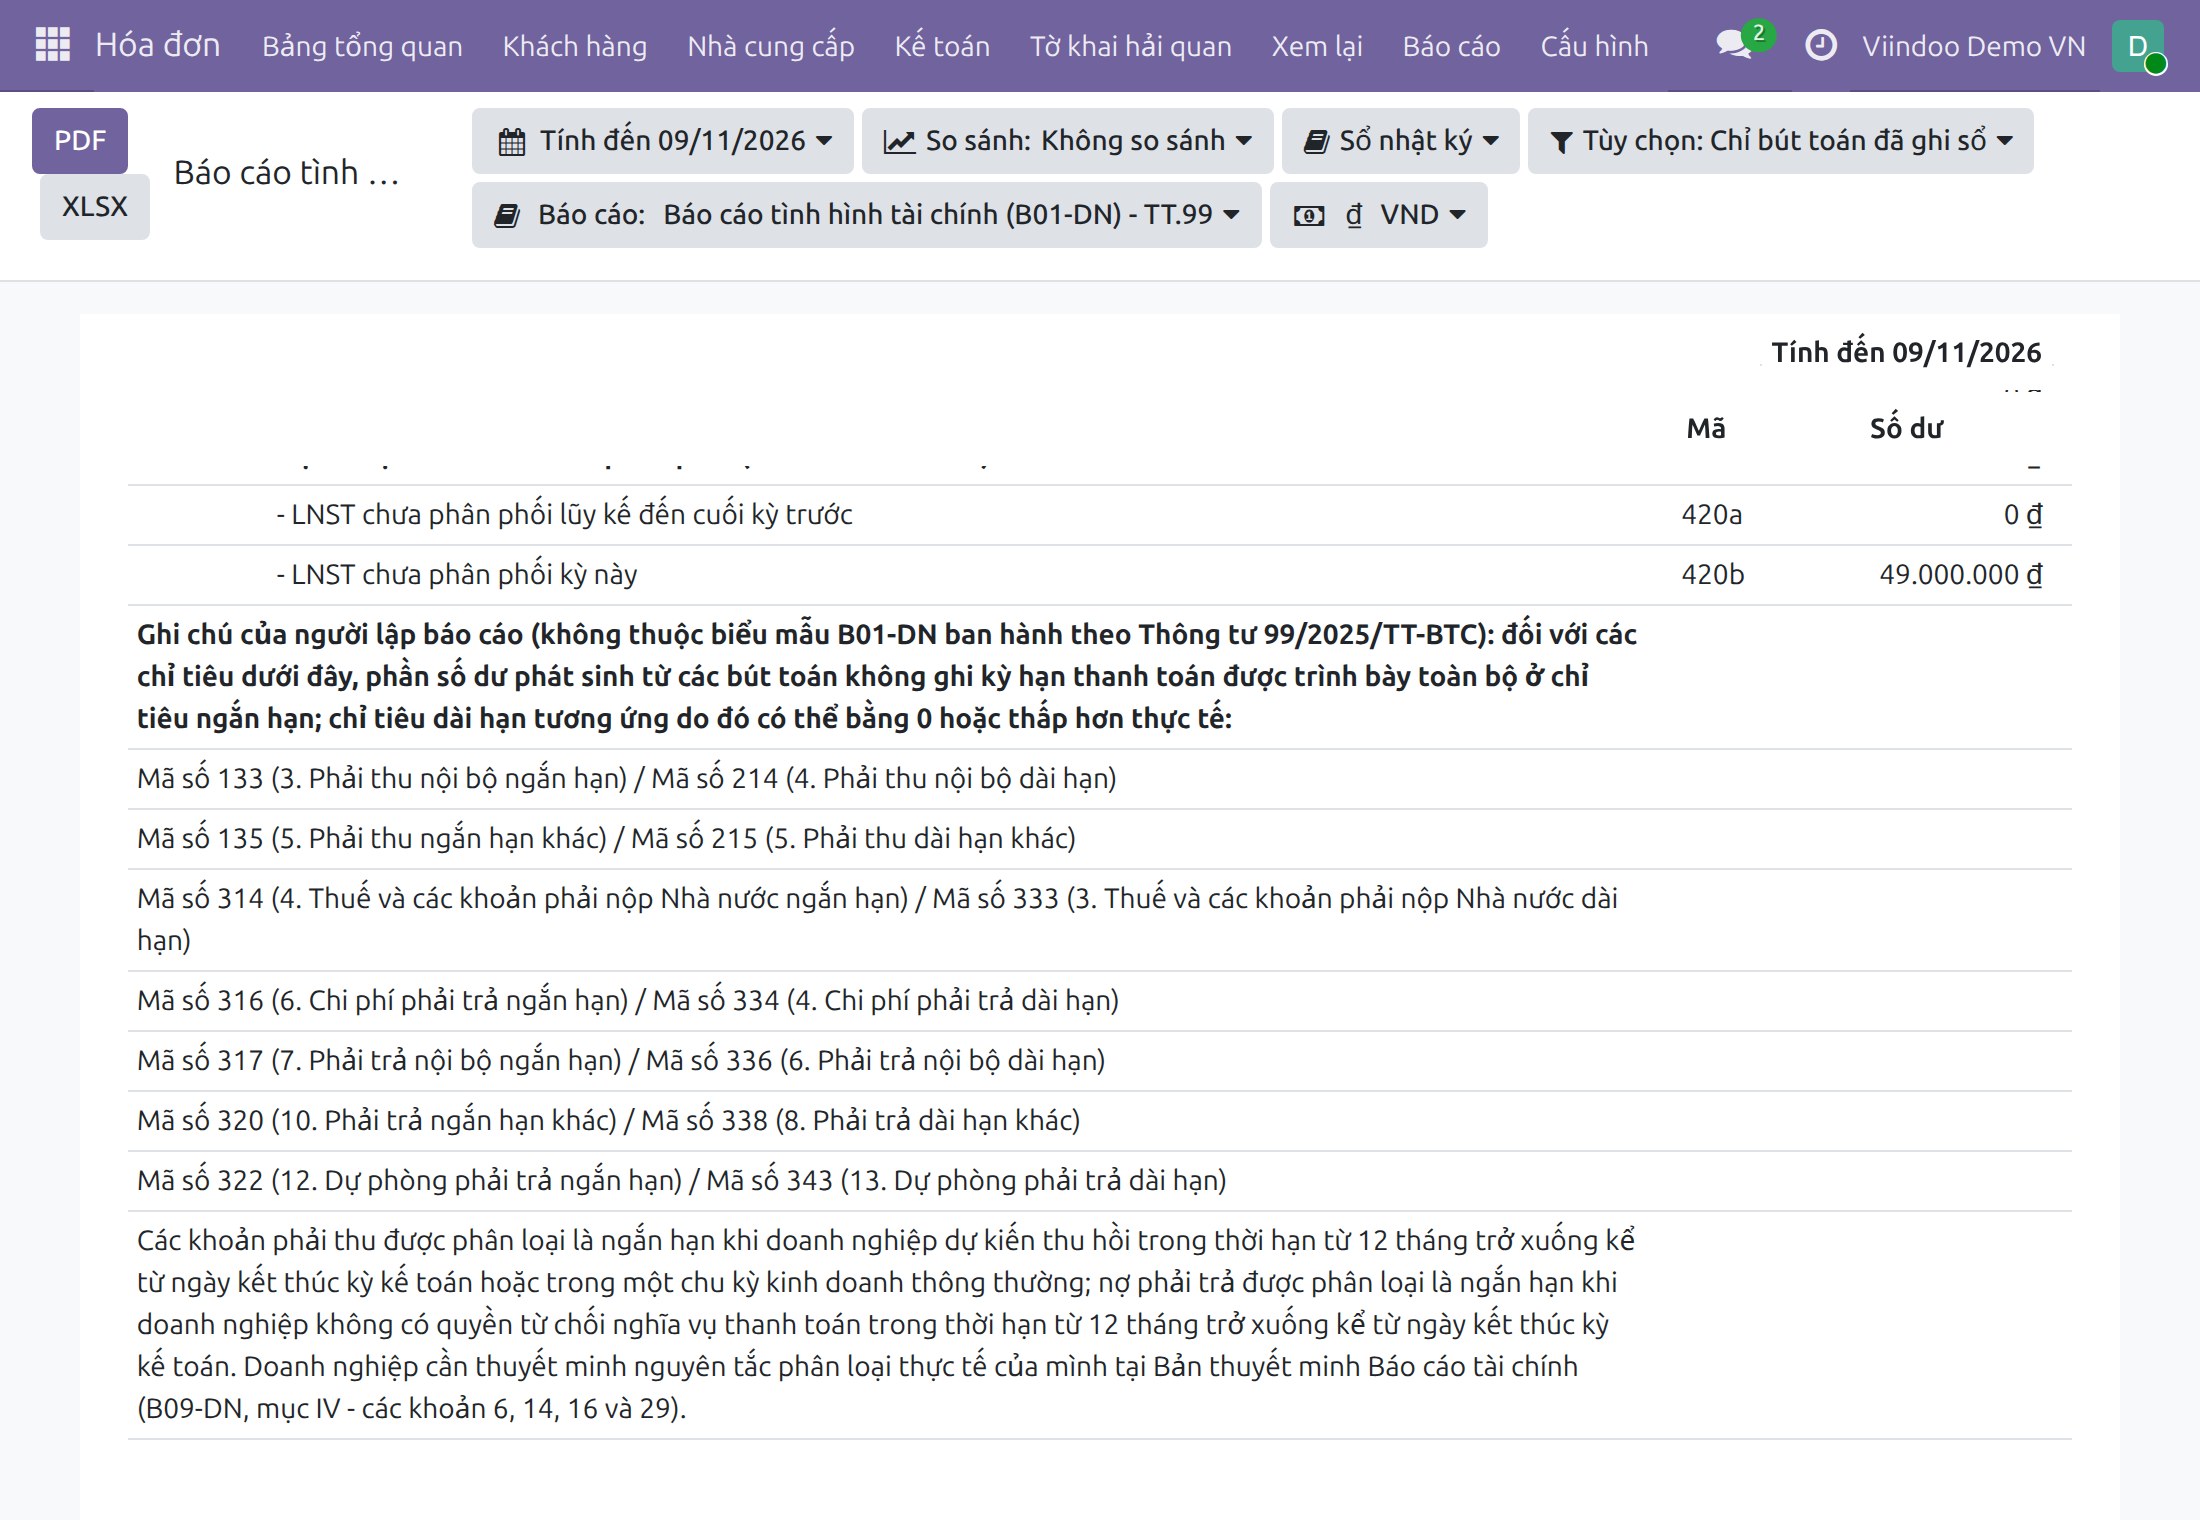
Ở cuối báo cáo Báo cáo tình hình tài chính (B01-DN) - TT.99 (biến thể theo Thông tư 99/2025/TT-BTC của báo cáo tình hình tài chính), ngay dưới chỉ tiêu 420b, báo cáo in một ghi chú bắt đầu bằng Ghi chú của người lập báo cáo. Ghi chú này không thuộc biểu mẫu B01-DN chính thức. Ghi chú cho người đọc biết rằng, với mỗi chỉ tiêu ngắn hạn và chỉ tiêu dài hạn tương ứng được liệt kê bên dưới, phần số dư phát sinh từ các bút toán không ghi kỳ hạn thanh toán được trình bày toàn bộ ở chỉ tiêu ngắn hạn, nên chỉ tiêu dài hạn tương ứng có thể bằng 0 hoặc thấp hơn thực tế. Sau đó ghi chú nhắc tiêu chí phân loại: các khoản phải thu là ngắn hạn khi doanh nghiệp dự kiến thu hồi trong thời hạn từ 12 tháng trở xuống kể từ ngày kết thúc kỳ kế toán hoặc trong một chu kỳ kinh doanh thông thường; nợ phải trả là ngắn hạn khi doanh nghiệp không có quyền hoãn thanh toán quá 12 tháng kể từ ngày kết thúc kỳ kế toán. Doanh nghiệp cần thuyết minh nguyên tắc phân loại thực tế của mình trong Thuyết minh báo cáo tài chính (B09-DN).
Các cặp chỉ tiêu lấy từ các dòng của báo cáo. Khi cài đặt, bảy chỉ tiêu ngắn hạn có chỉ tiêu dài hạn tương ứng: 133/214, 135/215, 314/333, 316/334, 317/336, 320/338 và 322/343. Người quản lý kế toán thêm hay bỏ một cặp tại ứng dụng Kế toán ‣ Cấu hình ‣ Báo cáo kế toán: mở báo cáo, mở dòng chỉ tiêu ngắn hạn rồi chọn hoặc xóa Dòng dài hạn tương ứng. Khi cập nhật module, các dòng đã cài được ghi lại như ban đầu; để giữ các cặp của riêng bạn, hãy làm trên bản sao của báo cáo (nhân bản một báo cáo theo chế độ cần quyền Thiết lập).
Ghi chú được hiển thị đầy đủ, xuống dòng theo khổ báo cáo, trên màn hình, trong bản in PDF và trong file xuất Excel (XLSX). Ghi chú chỉ xuất hiện trên báo cáo này; báo cáo Kết quả kinh doanh (B02-DN), Báo cáo lưu chuyển tiền tệ (B03-DN) và các biểu mẫu theo Thông tư 133/2016/TT-BTC không có ghi chú này.
Để xem ghi chú, bạn mở báo cáo tình hình tài chính của một công ty dùng hệ thống tài khoản Việt Nam theo Thông tư 99/2025/TT-BTC và cuộn xuống cuối báo cáo.
Báo cáo lưu chuyển tiền tệ (B03-DN, B03-DNN)
Bạn mở ứng dụng Kế toán ‣ Báo cáo ‣ Báo cáo sao kê ‣ Báo cáo lưu chuyển tiền tệ.
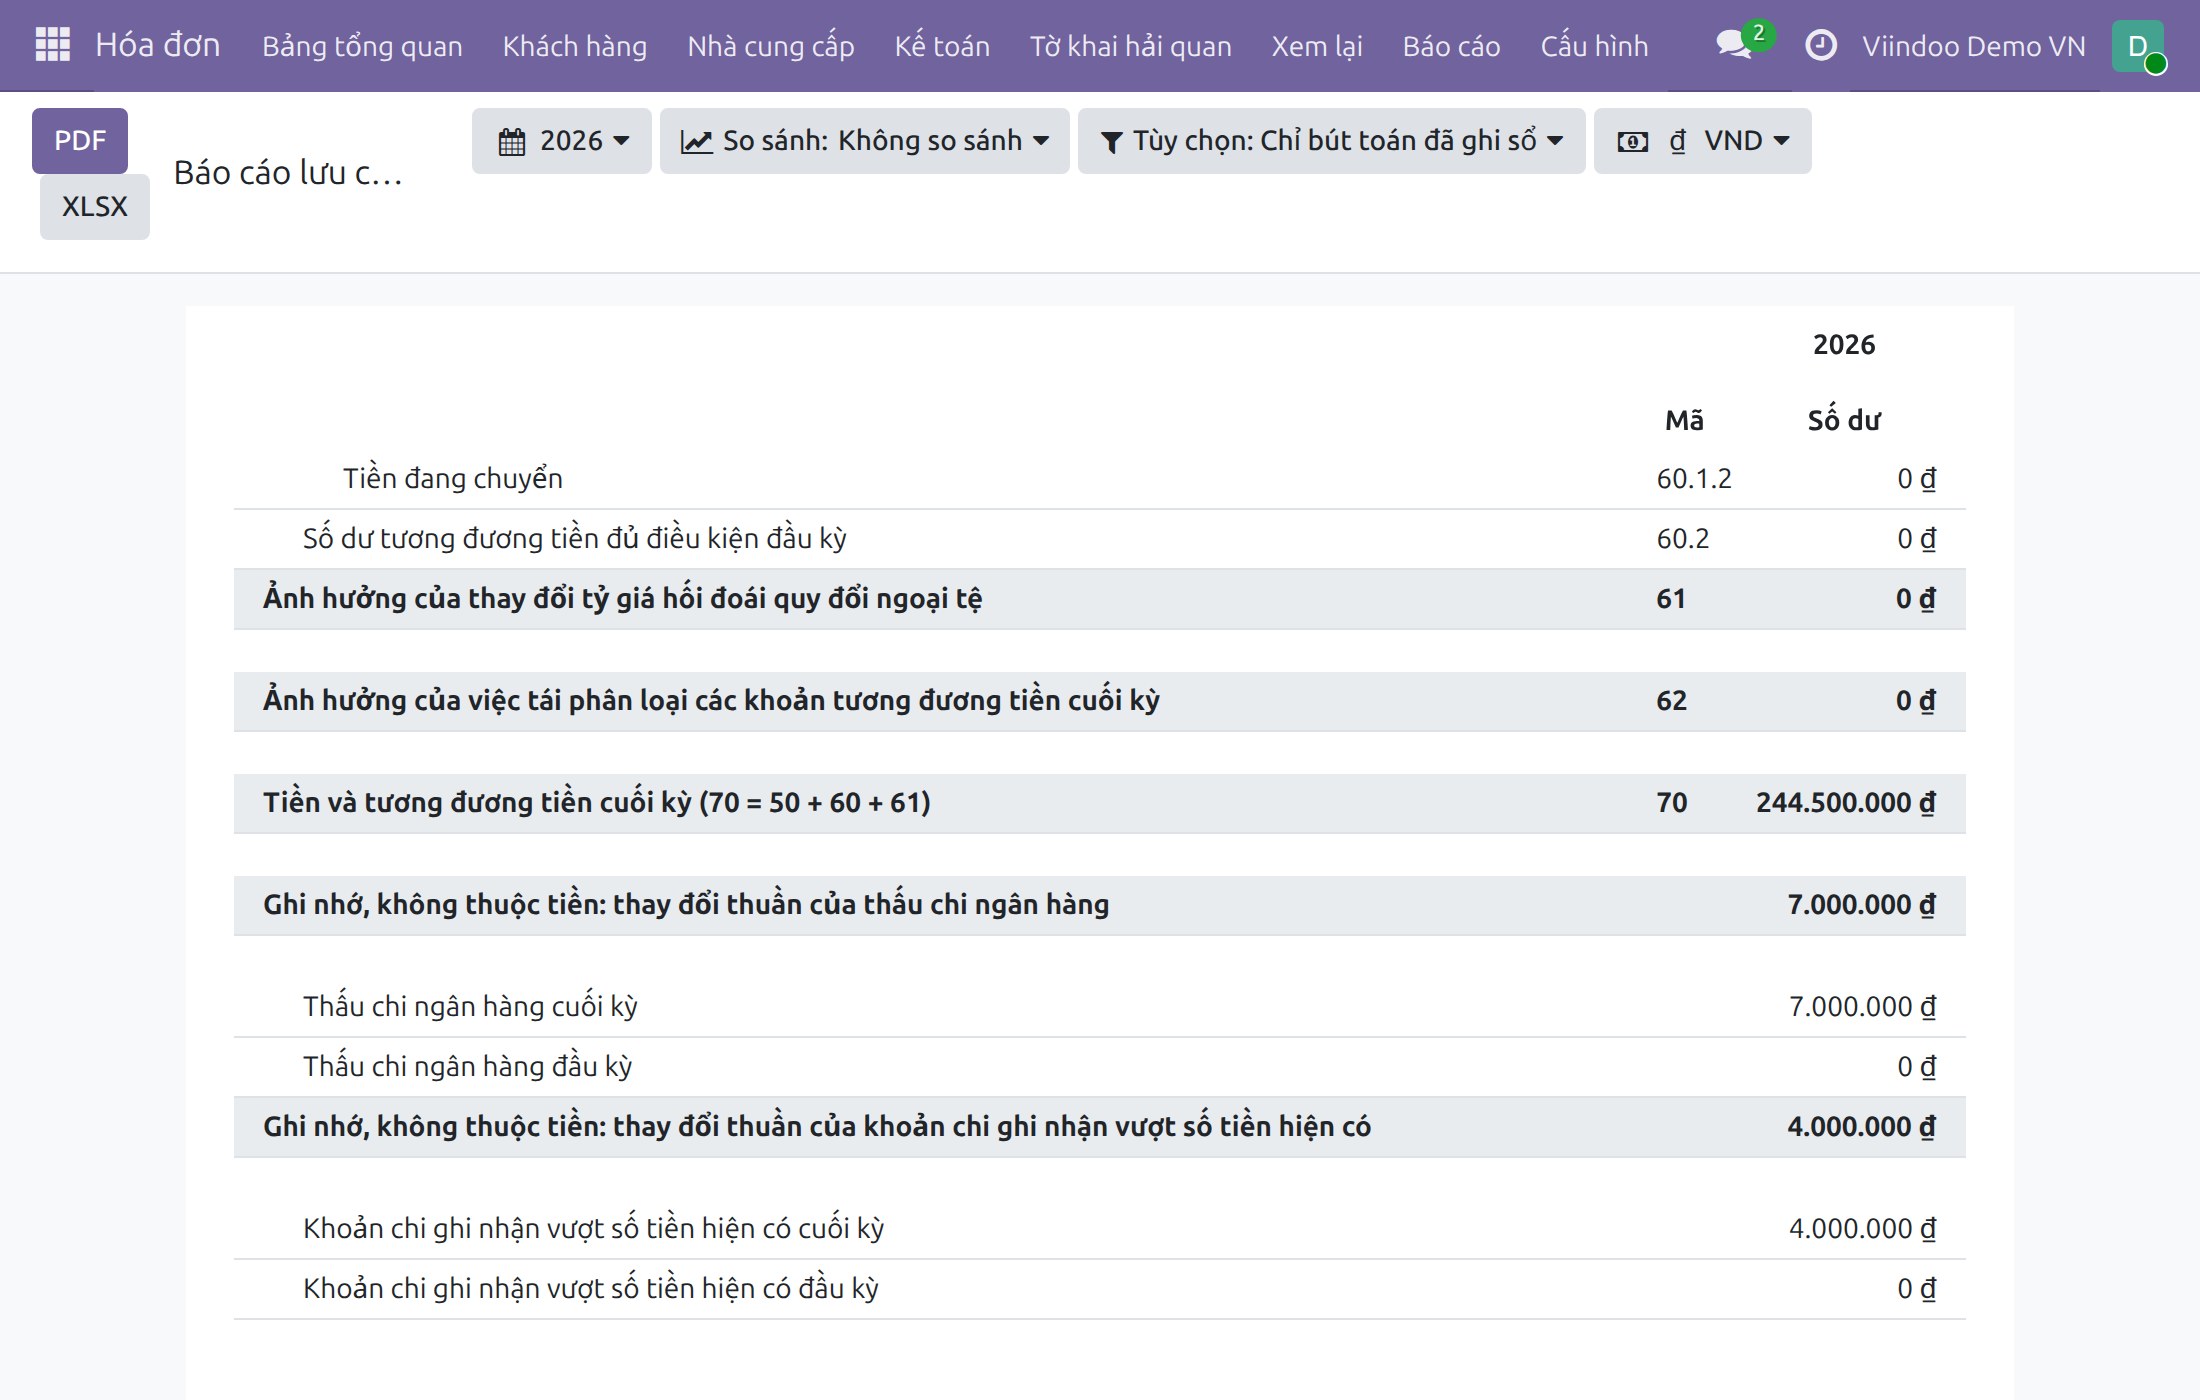
- Tiền cuối kỳ. Chỉ tiêu 70 (Tiền và tương đương tiền cuối kỳ) luôn bằng chỉ tiêu 110 của báo cáo tình hình tài chính tại cuối kỳ đó, với bất kỳ kỳ nào bạn chọn: tháng, quý hoặc năm.
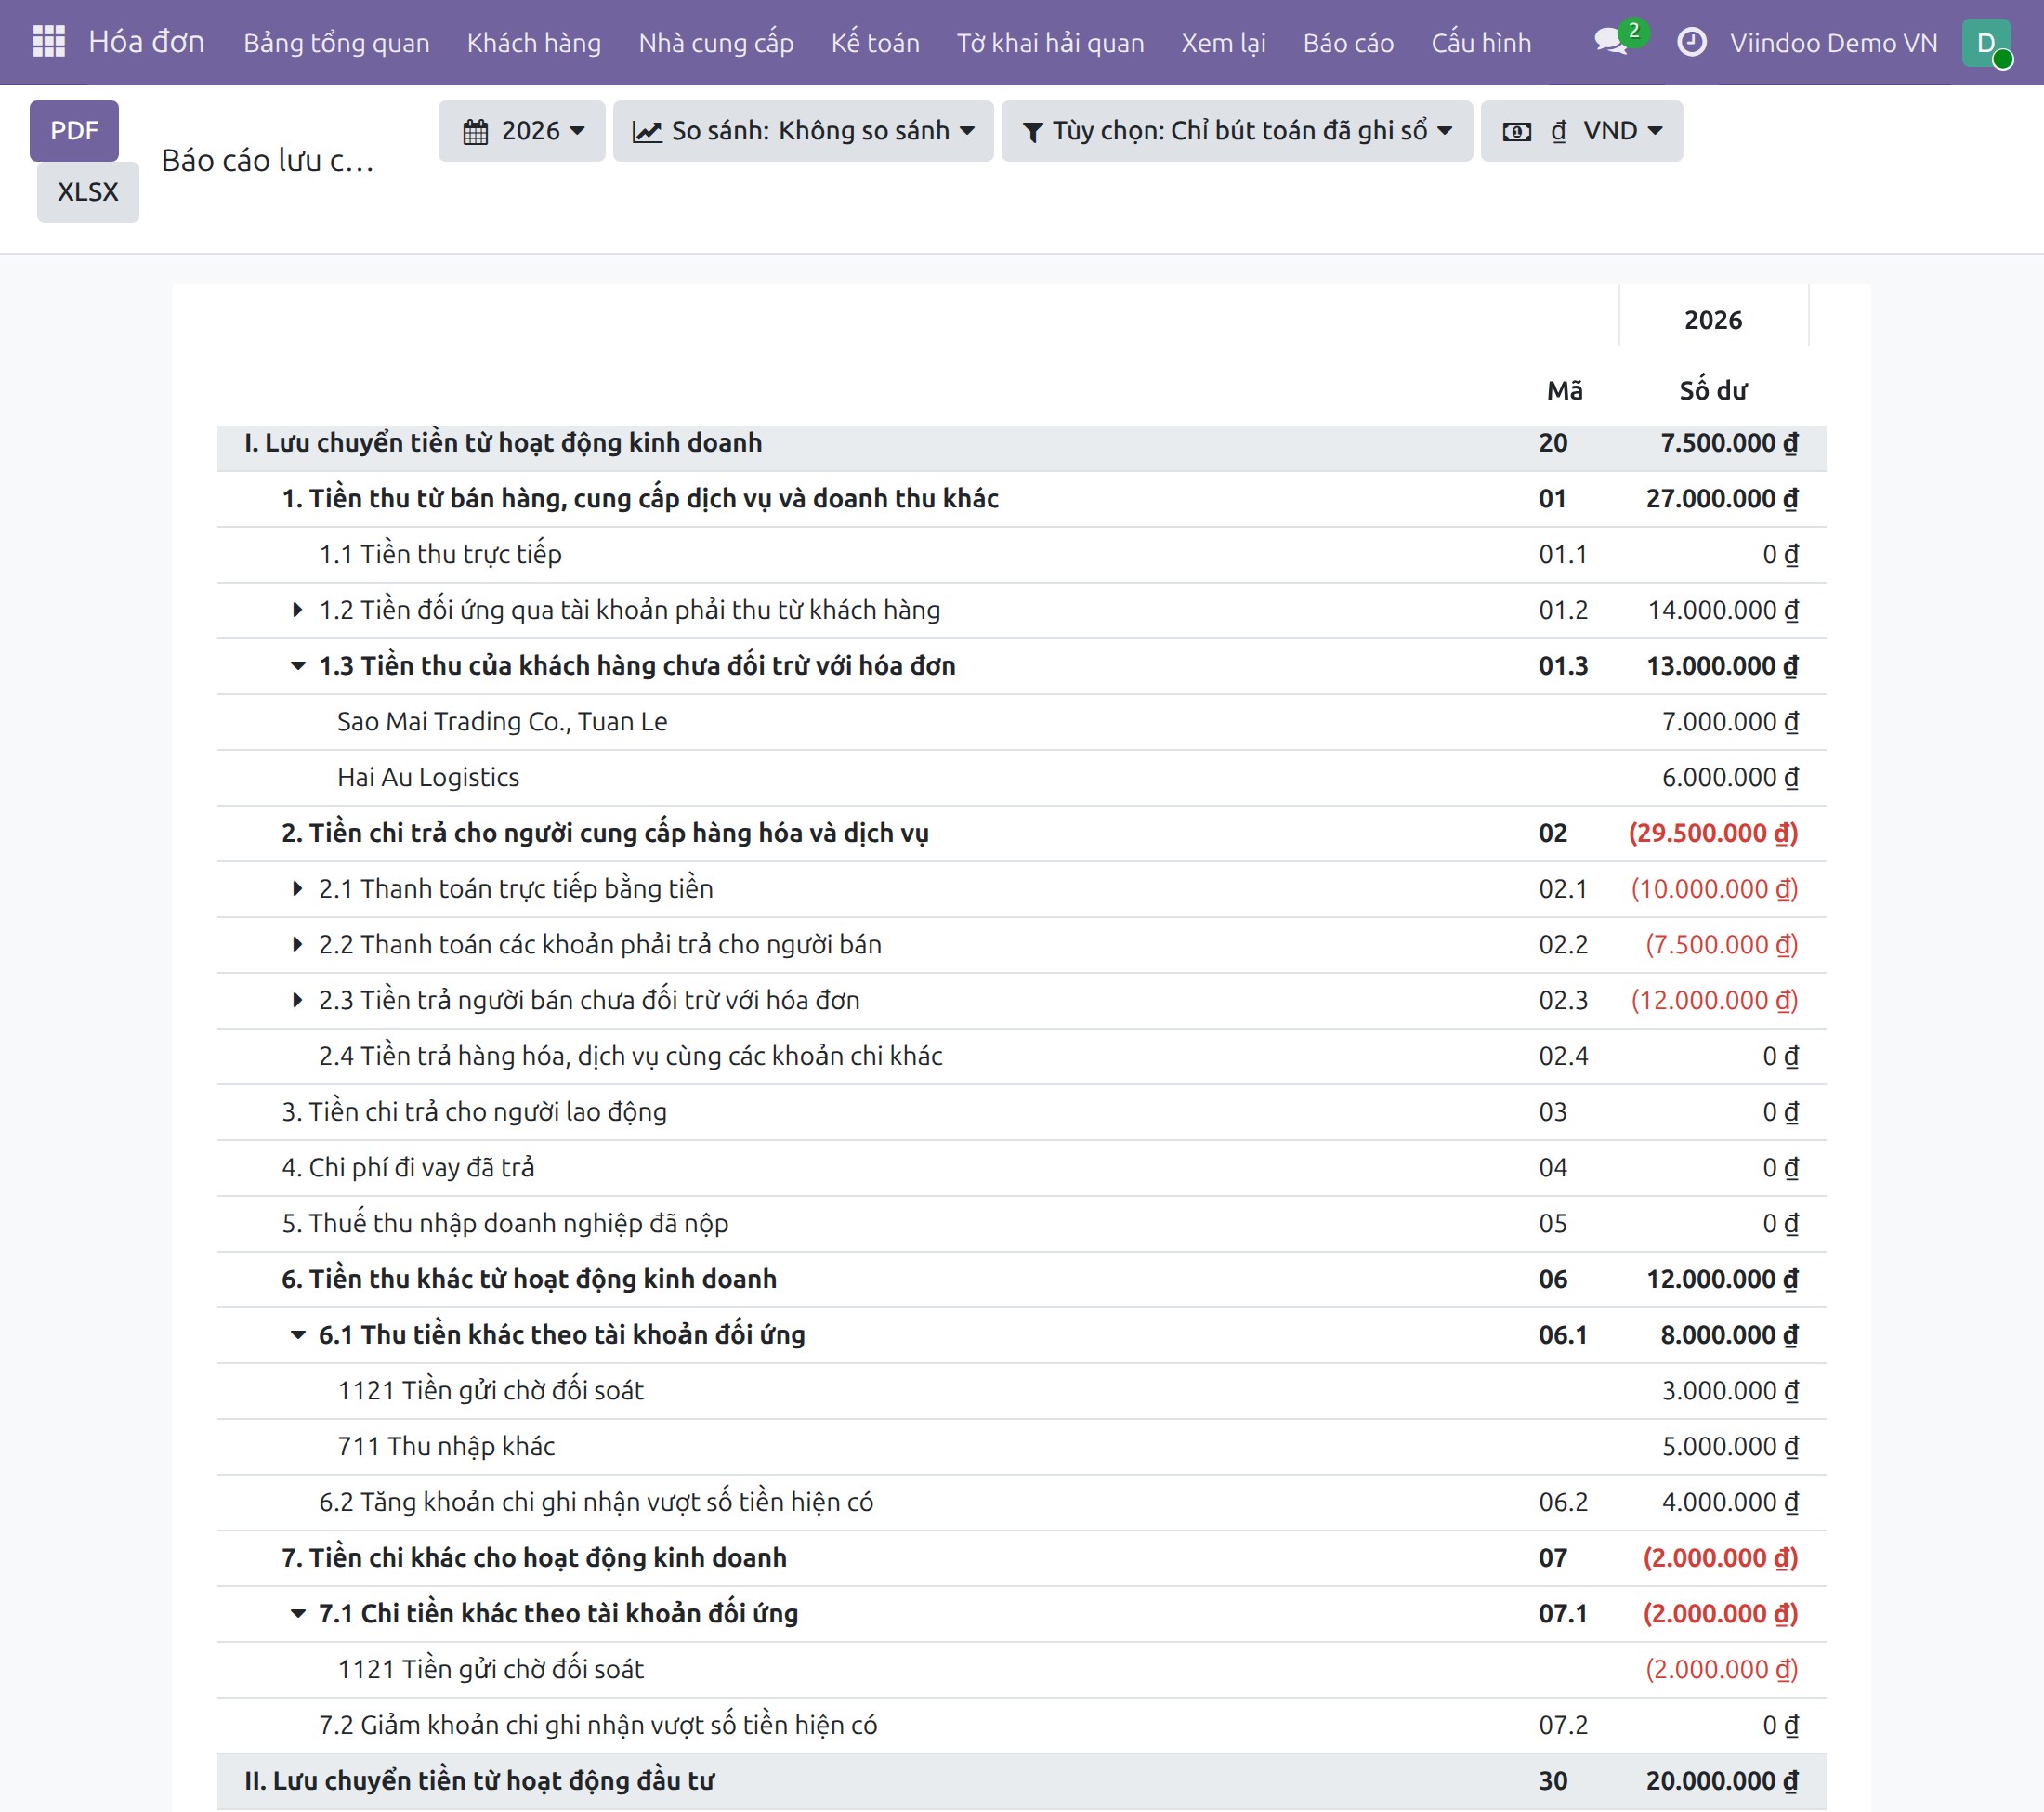
- Tiền thu của khách hàng chưa đối soát với hóa đơn. Chỉ tiêu 01.3 cho biết các khoản khách hàng đã thanh toán mà chưa đối soát với hóa đơn nào, chẳng hạn khoản ứng trước. Bạn mở rộng chỉ tiêu để xem từng khách hàng.
- Tiền thu và chi khác. Chỉ tiêu 06 (tiền thu khác từ hoạt động kinh doanh) và chỉ tiêu 07 (tiền chi khác cho hoạt động kinh doanh) có thể mở rộng: các chỉ tiêu 06.1 và 07.1 liệt kê số tiền theo tài khoản đối ứng, giúp bạn biết mỗi khoản thu, chi phát sinh từ tài khoản nào.
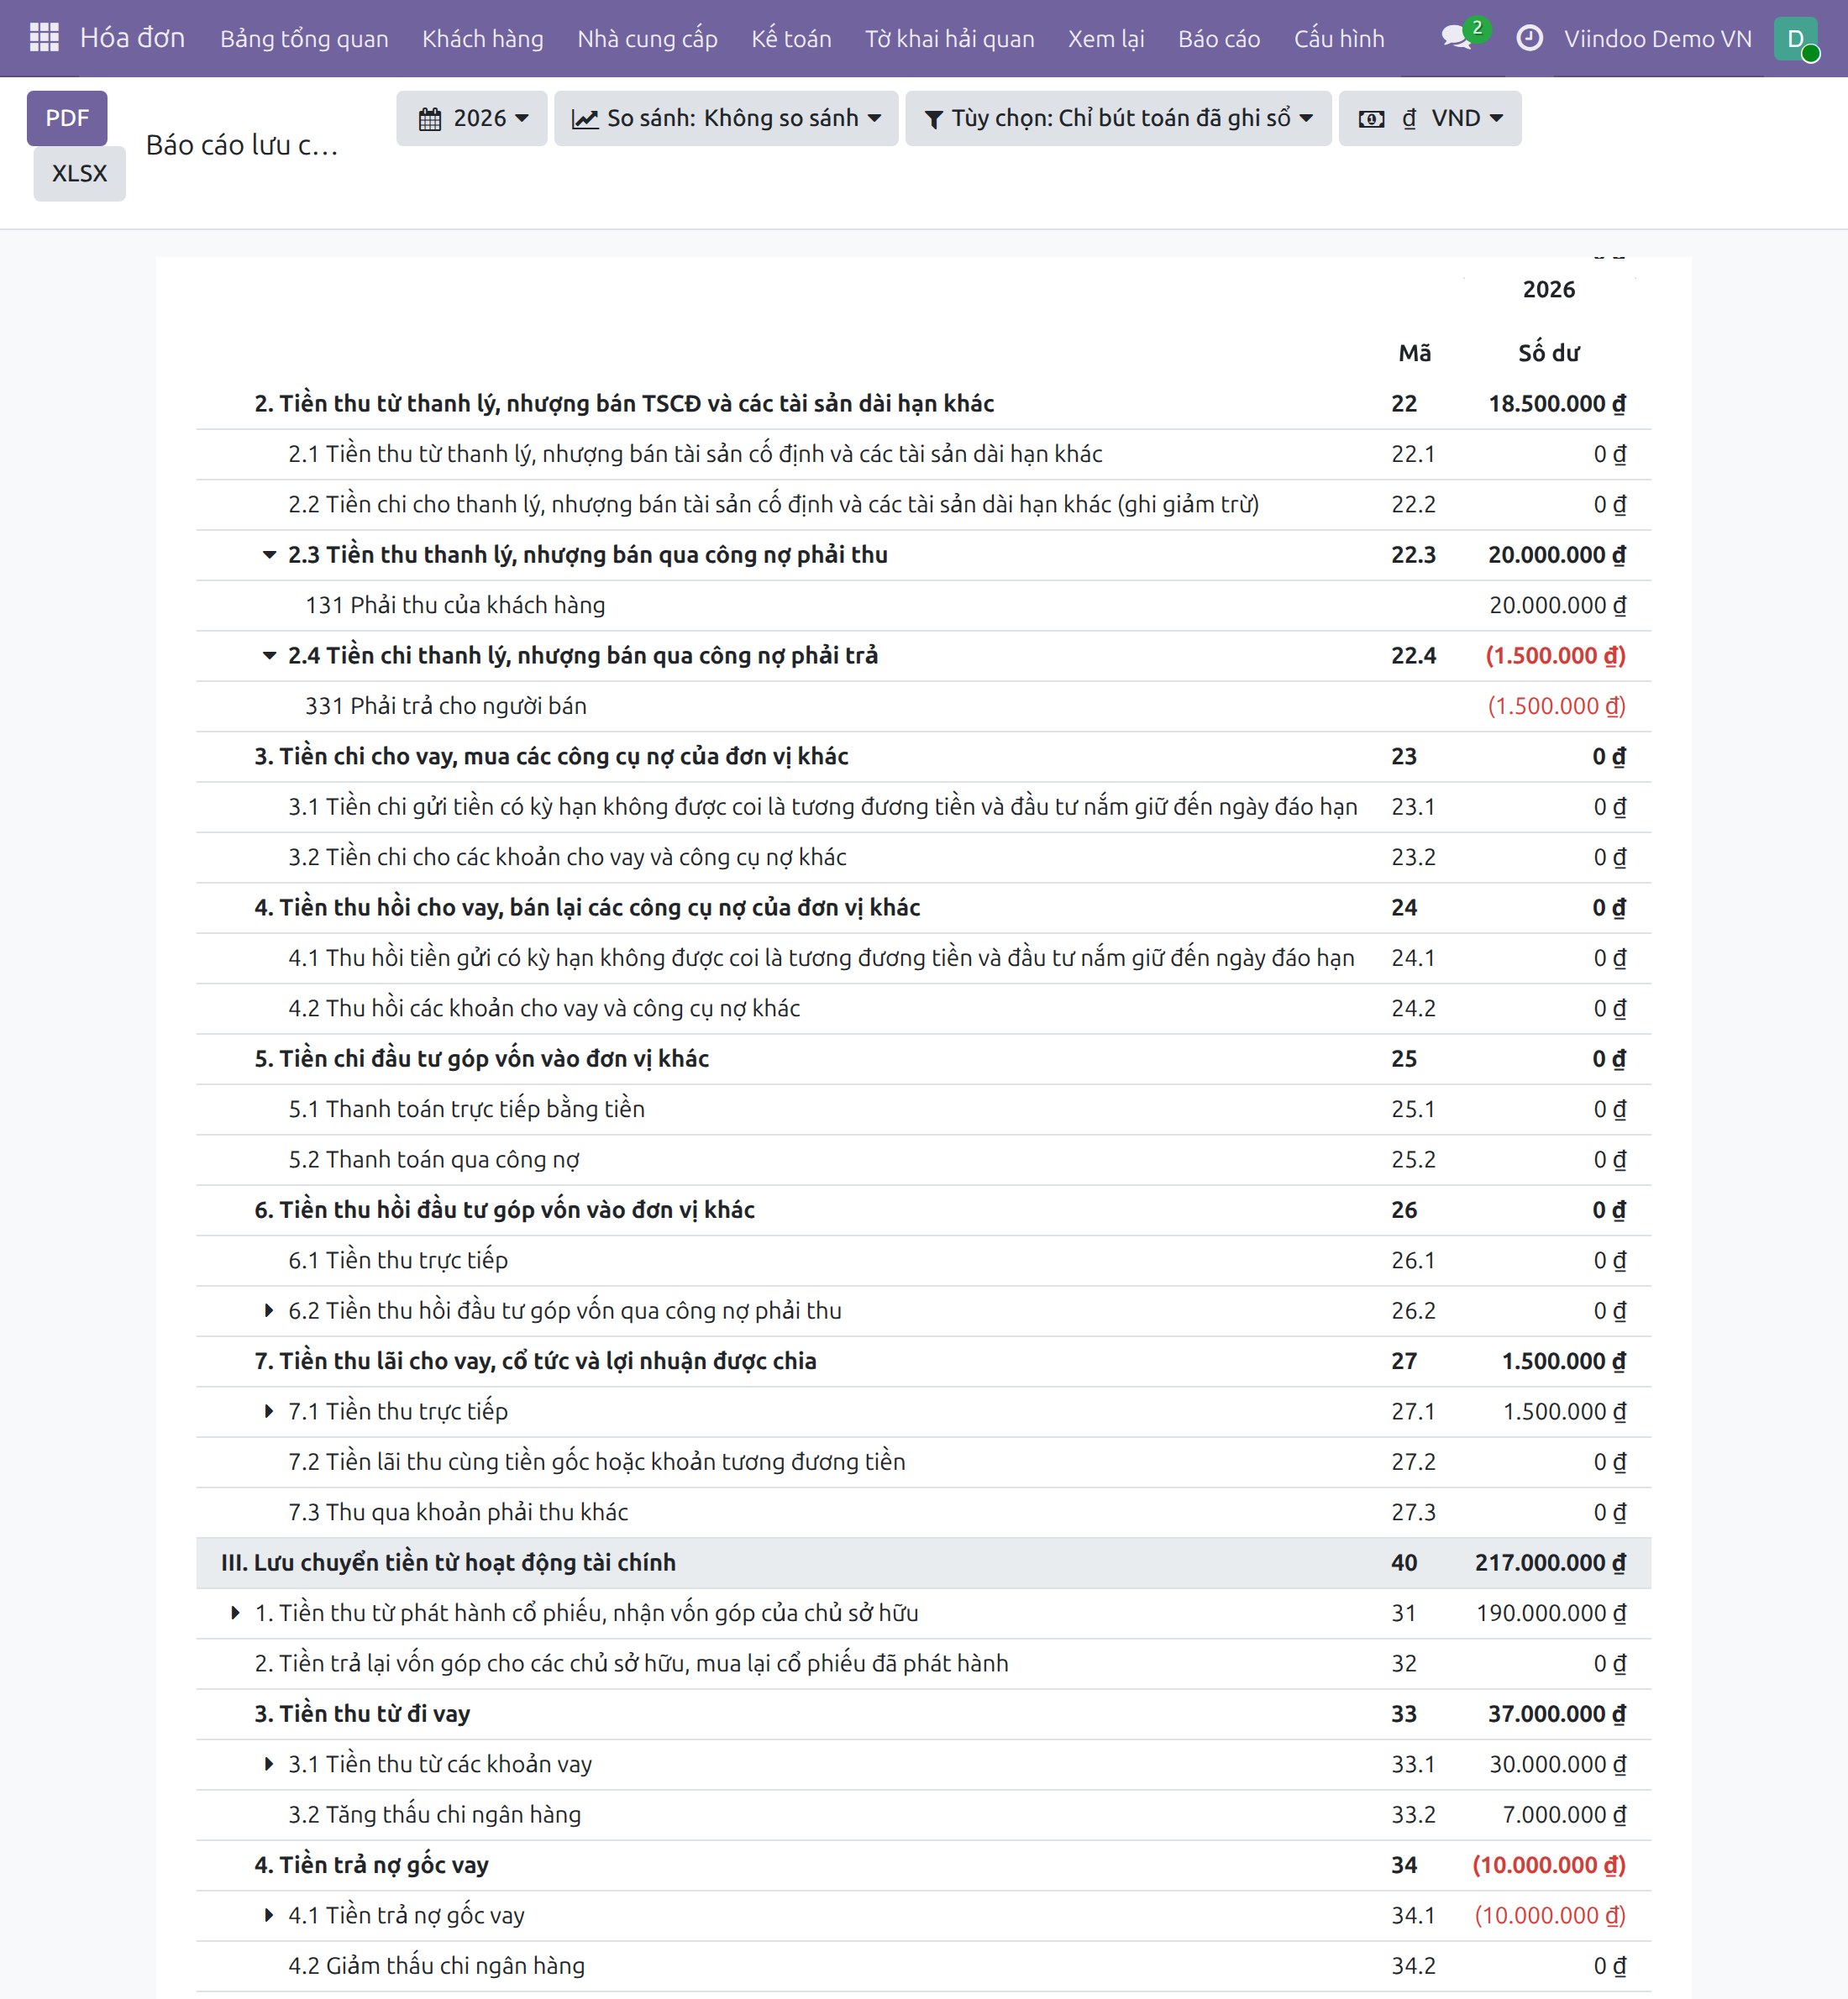
- Thấu chi ngân hàng. Biến động thấu chi ngân hàng nằm ở phần hoạt động tài chính: chỉ tiêu 33.2 (Tăng thấu chi ngân hàng) thuộc chỉ tiêu 33 (Tiền thu từ đi vay) và chỉ tiêu 34.2 (Giảm thấu chi ngân hàng) thuộc chỉ tiêu 34 (Tiền trả nợ gốc vay).
- Khoản chi ghi nhận vượt số tiền hiện có. Biến động của khoản này là dòng tiền hoạt động kinh doanh: chỉ tiêu 06.2 (tăng) thuộc chỉ tiêu 06 và chỉ tiêu 07.2 (giảm) thuộc chỉ tiêu 07.
- Một lần thu hoặc chi cho chứng từ có bản chất khác nhau. Một khoản khách hàng thanh toán cho cả hóa đơn bán tài sản và hóa đơn bán hàng hóa, hay một khoản trả nhà cung cấp cho cả chi phí thanh lý và hàng hóa, được tách theo các chứng từ đã đối soát: mỗi phần vào chỉ tiêu của chứng từ đó. Hóa đơn bán tài sản vào chỉ tiêu 22.3 (thu qua công nợ phải thu) và chi phí thanh lý vào chỉ tiêu 22.4 (chi qua công nợ phải trả); khoản thu hồi đầu tư vào chỉ tiêu 26.2 trên B03-DN và chỉ tiêu 24.3 trên B03-DNN; hàng hóa vào chỉ tiêu 01.2 hoặc 02.2. Phần chưa đối soát với chứng từ nào là khoản ứng trước: phần này nằm ở chỉ tiêu 01.3 hoặc 02.3.
- Các khoản tương đương tiền. Gửi tiền vào khoản tương đương tiền (12811, 12881) và thu về không phải là luồng tiền: tiền cuối kỳ (chỉ tiêu 70) đã bao gồm khoản này.
- Tiền lãi (B03-DN). Chỉ tiêu 27 chia thành 27.1 (thu trực tiếp), 27.2 (thu cùng tiền gốc hoặc cùng khoản tương đương tiền) và 27.3 (thu qua khoản phải thu khác). Lãi tiền gửi không kỳ hạn ghi vào 5153 là tiền thu khác từ hoạt động kinh doanh (chỉ tiêu 06), không phải tiền thu lãi (chỉ tiêu 27). Khoản tiền gửi, khoản cho vay hay khoản tương đương tiền thu về cùng tiền lãi trong một bút toán được tính phần gốc vào chỉ tiêu 24 (khoản tương đương tiền không tính) và phần lãi vào chỉ tiêu 27. Lãi đã dự thu trên 1388 được tính vào chỉ tiêu 27 khi thu khoản phải thu, theo phần khoản thu đã đối trừ với bút toán dự thu; tiền lãi ghi thẳng vào 515 trong cùng lần thu cũng được tính vào chỉ tiêu 27, một lần.
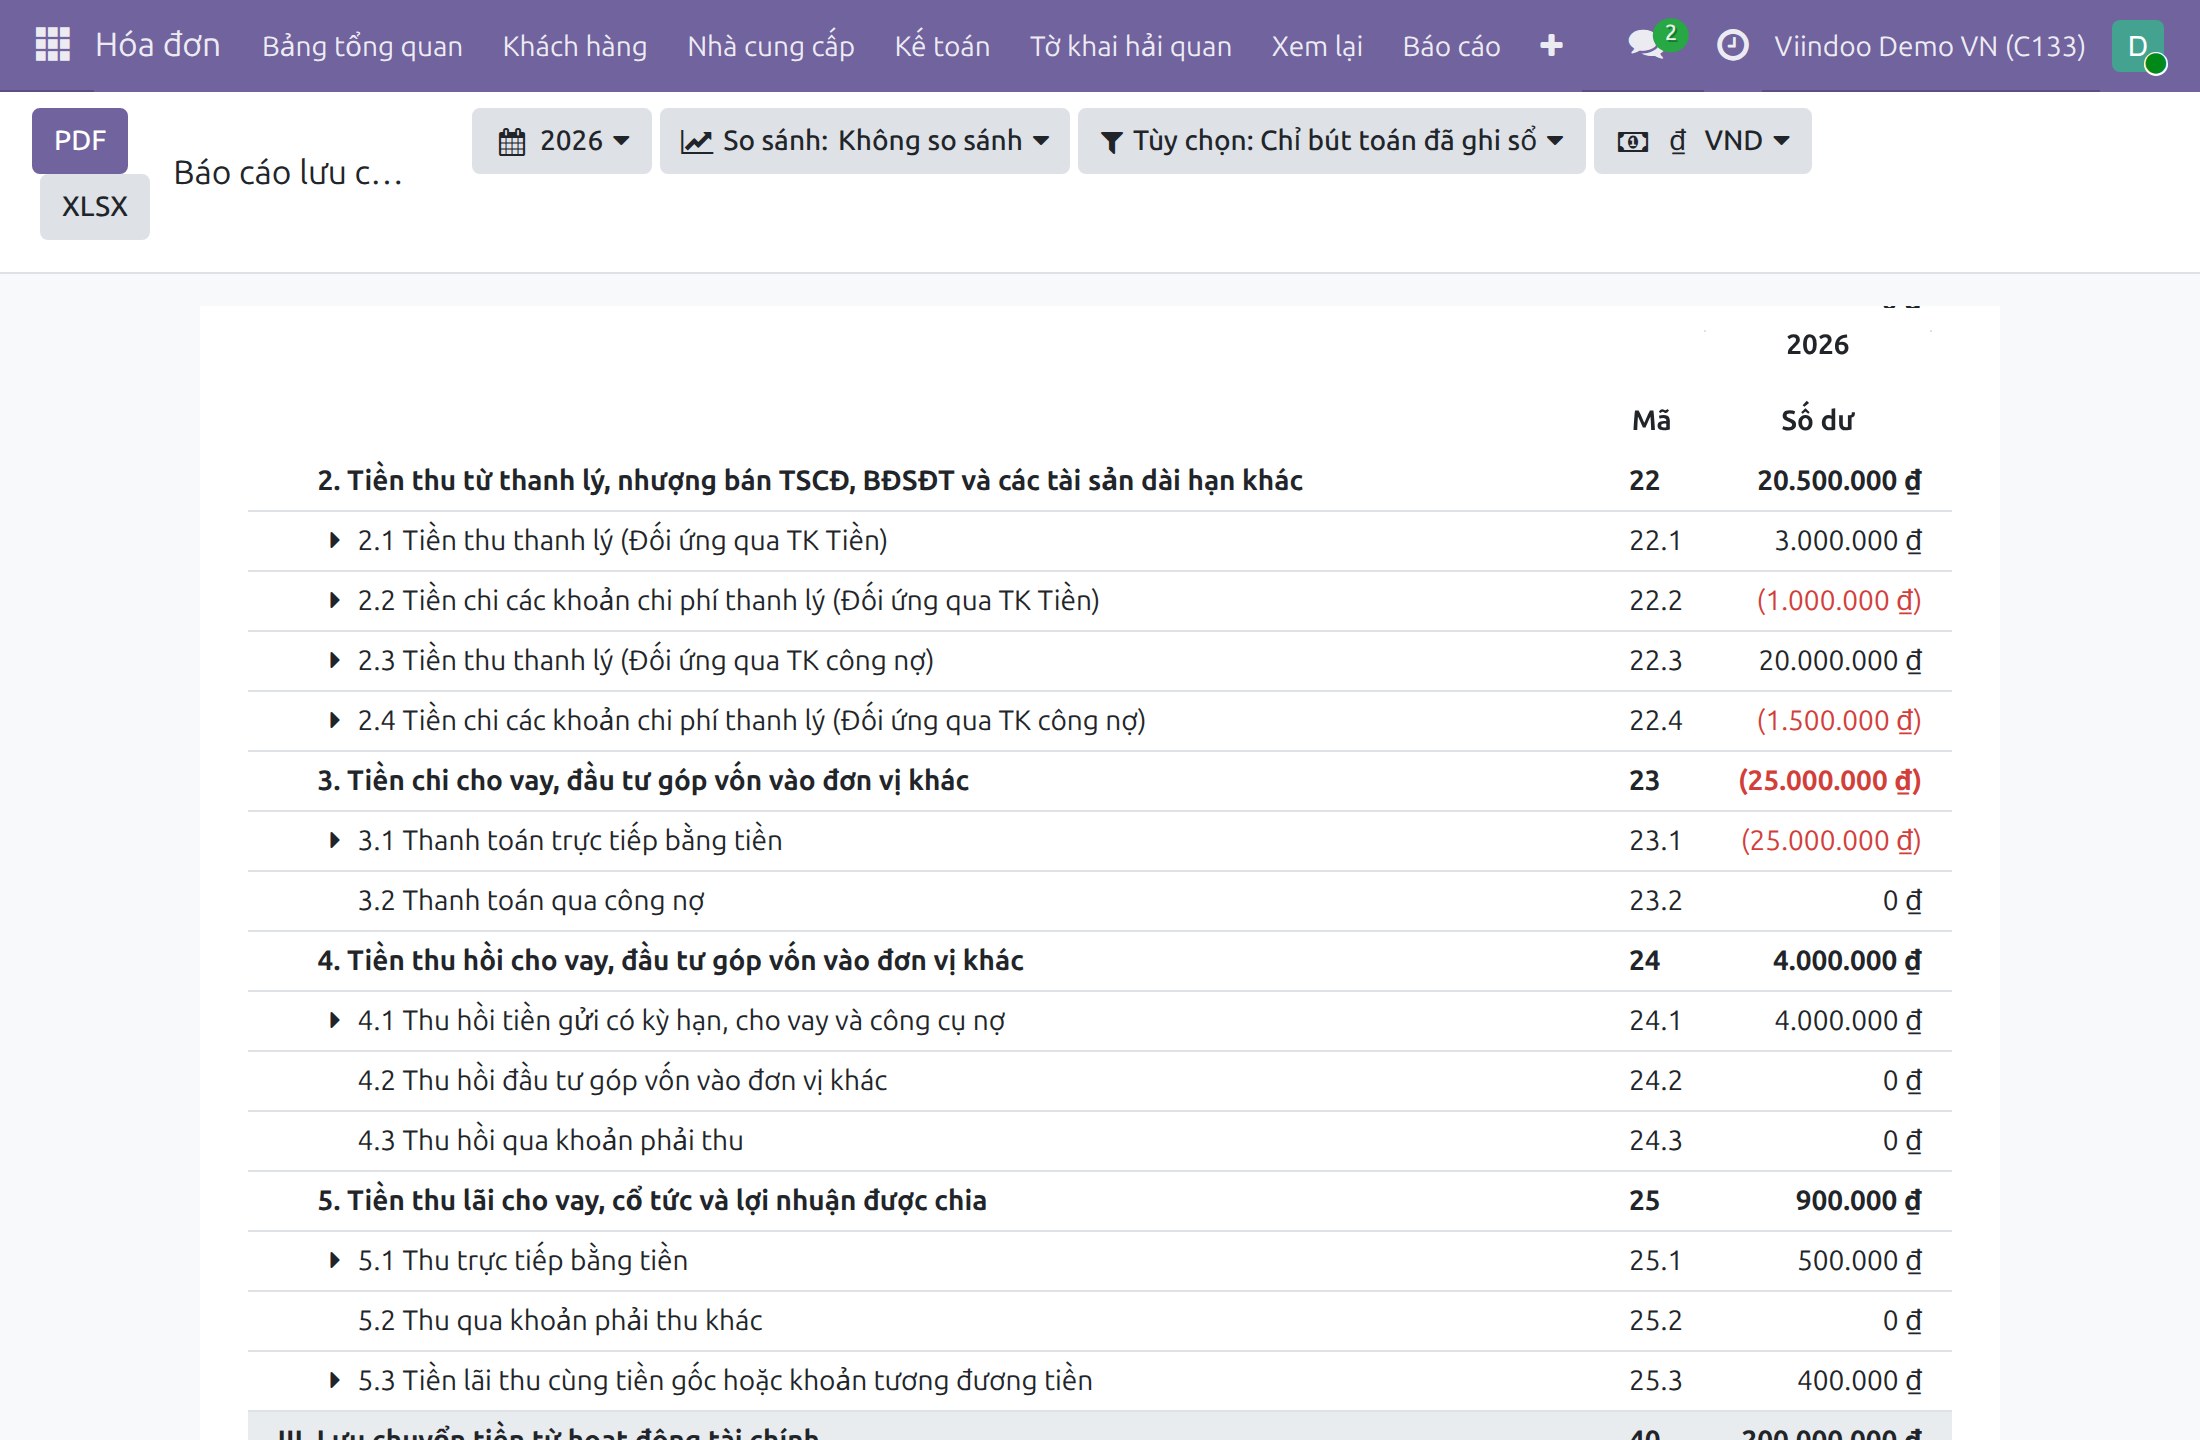
- Lãi vay, khoản đầu tư và lãi tỷ giá (B03-DNN). Chỉ tiêu 25 chia thành 25.1 (thu trực tiếp bằng tiền), 25.2 (thu qua khoản phải thu khác) và 25.3 (thu cùng tiền gốc hoặc cùng khoản tương đương tiền). Chỉ tiêu 04 (tiền lãi vay đã trả) đọc lãi vay ghi vào 6351, kể cả khi một lần thanh toán trả hóa đơn của bên cho vay cùng các hóa đơn khác. Chỉ tiêu 23 và 24 đọc tiền gửi có kỳ hạn và các khoản đầu tư nắm giữ đến ngày đáo hạn trên 128 không phải là tương đương tiền. Chỉ tiêu 25 (tiền thu lãi) không gồm lãi tỷ giá trên 5151, và khoản tiền gửi thu về cùng tiền lãi trong một bút toán được tính phần gốc vào chỉ tiêu 24, phần lãi vào chỉ tiêu 25. Lãi đã dự thu trên 1388 được tính vào chỉ tiêu 25 khi thu khoản phải thu, theo phần khoản thu đã đối trừ với bút toán dự thu; tiền lãi ghi thẳng vào 515 trong cùng lần thu cũng được tính vào chỉ tiêu 25, một lần.
- Thanh lý (B03-DNN). Chỉ tiêu 22 đọc thu nhập và chi phí thanh lý ghi vào 7111 và 8111, ngoài các tài sản bán qua luồng Thanh lý.
- Bất động sản đầu tư (B03-DN). Trên mẫu B03-DN, bất động sản đầu tư bán qua TK 5117 là tiền thu thanh lý, nhượng bán (chỉ tiêu 22), dù có bán từ màn hình tài sản hay không. Tiền cho thuê bất động sản đầu tư ghi vào TK 511 và là tiền thu bán hàng, cung cấp dịch vụ (chỉ tiêu 01). Chi phí bằng tiền cho việc bán bất động sản đầu tư ghi vào TK 6327 không tách được khỏi các chi phí khác trên tài khoản này nên nằm ở chỉ tiêu 02 hoặc 07.
- Ghi nhớ dưới chỉ tiêu 70. Hai dòng ghi nhớ, không thuộc tiền, trình bày thay đổi thuần của thấu chi ngân hàng và của khoản chi ghi nhận vượt số tiền hiện có, mỗi dòng kèm số dư cuối kỳ và đầu kỳ. Hai dòng này giải thích chênh lệch giữa các tài khoản tiền và chỉ tiêu 70, và được in trên PDF và tệp XLSX.
- Bán tài sản cố định. Khi bạn bán tài sản bằng nút Thanh lý trên phiếu tài sản (ứng dụng Kế toán ‣ Báo cáo ‣ Quản lý ‣ Tài sản) và khách hàng thanh toán hóa đơn phát sinh, số tiền thu được nằm ở chỉ tiêu 22 (Tiền thu từ thanh lý, nhượng bán TSCĐ và các tài sản dài hạn khác), không nằm ở khoản thu bán hàng hóa. Tính năng này cần module Báo cáo kế toán - Kế toán Việt Nam - Thanh lý Tài sản cố định.
Trên Báo cáo lưu chuyển tiền tệ (B03-DNN) (Thông tư 133/2016/TT-BTC), các chỉ tiêu 23, 24 và 25 mang tên gọi theo Thông tư này: Tiền chi cho vay, đầu tư góp vốn vào đơn vị khác, Tiền thu hồi cho vay, đầu tư góp vốn vào đơn vị khác và Tiền thu lãi cho vay, cổ tức và lợi nhuận được chia.
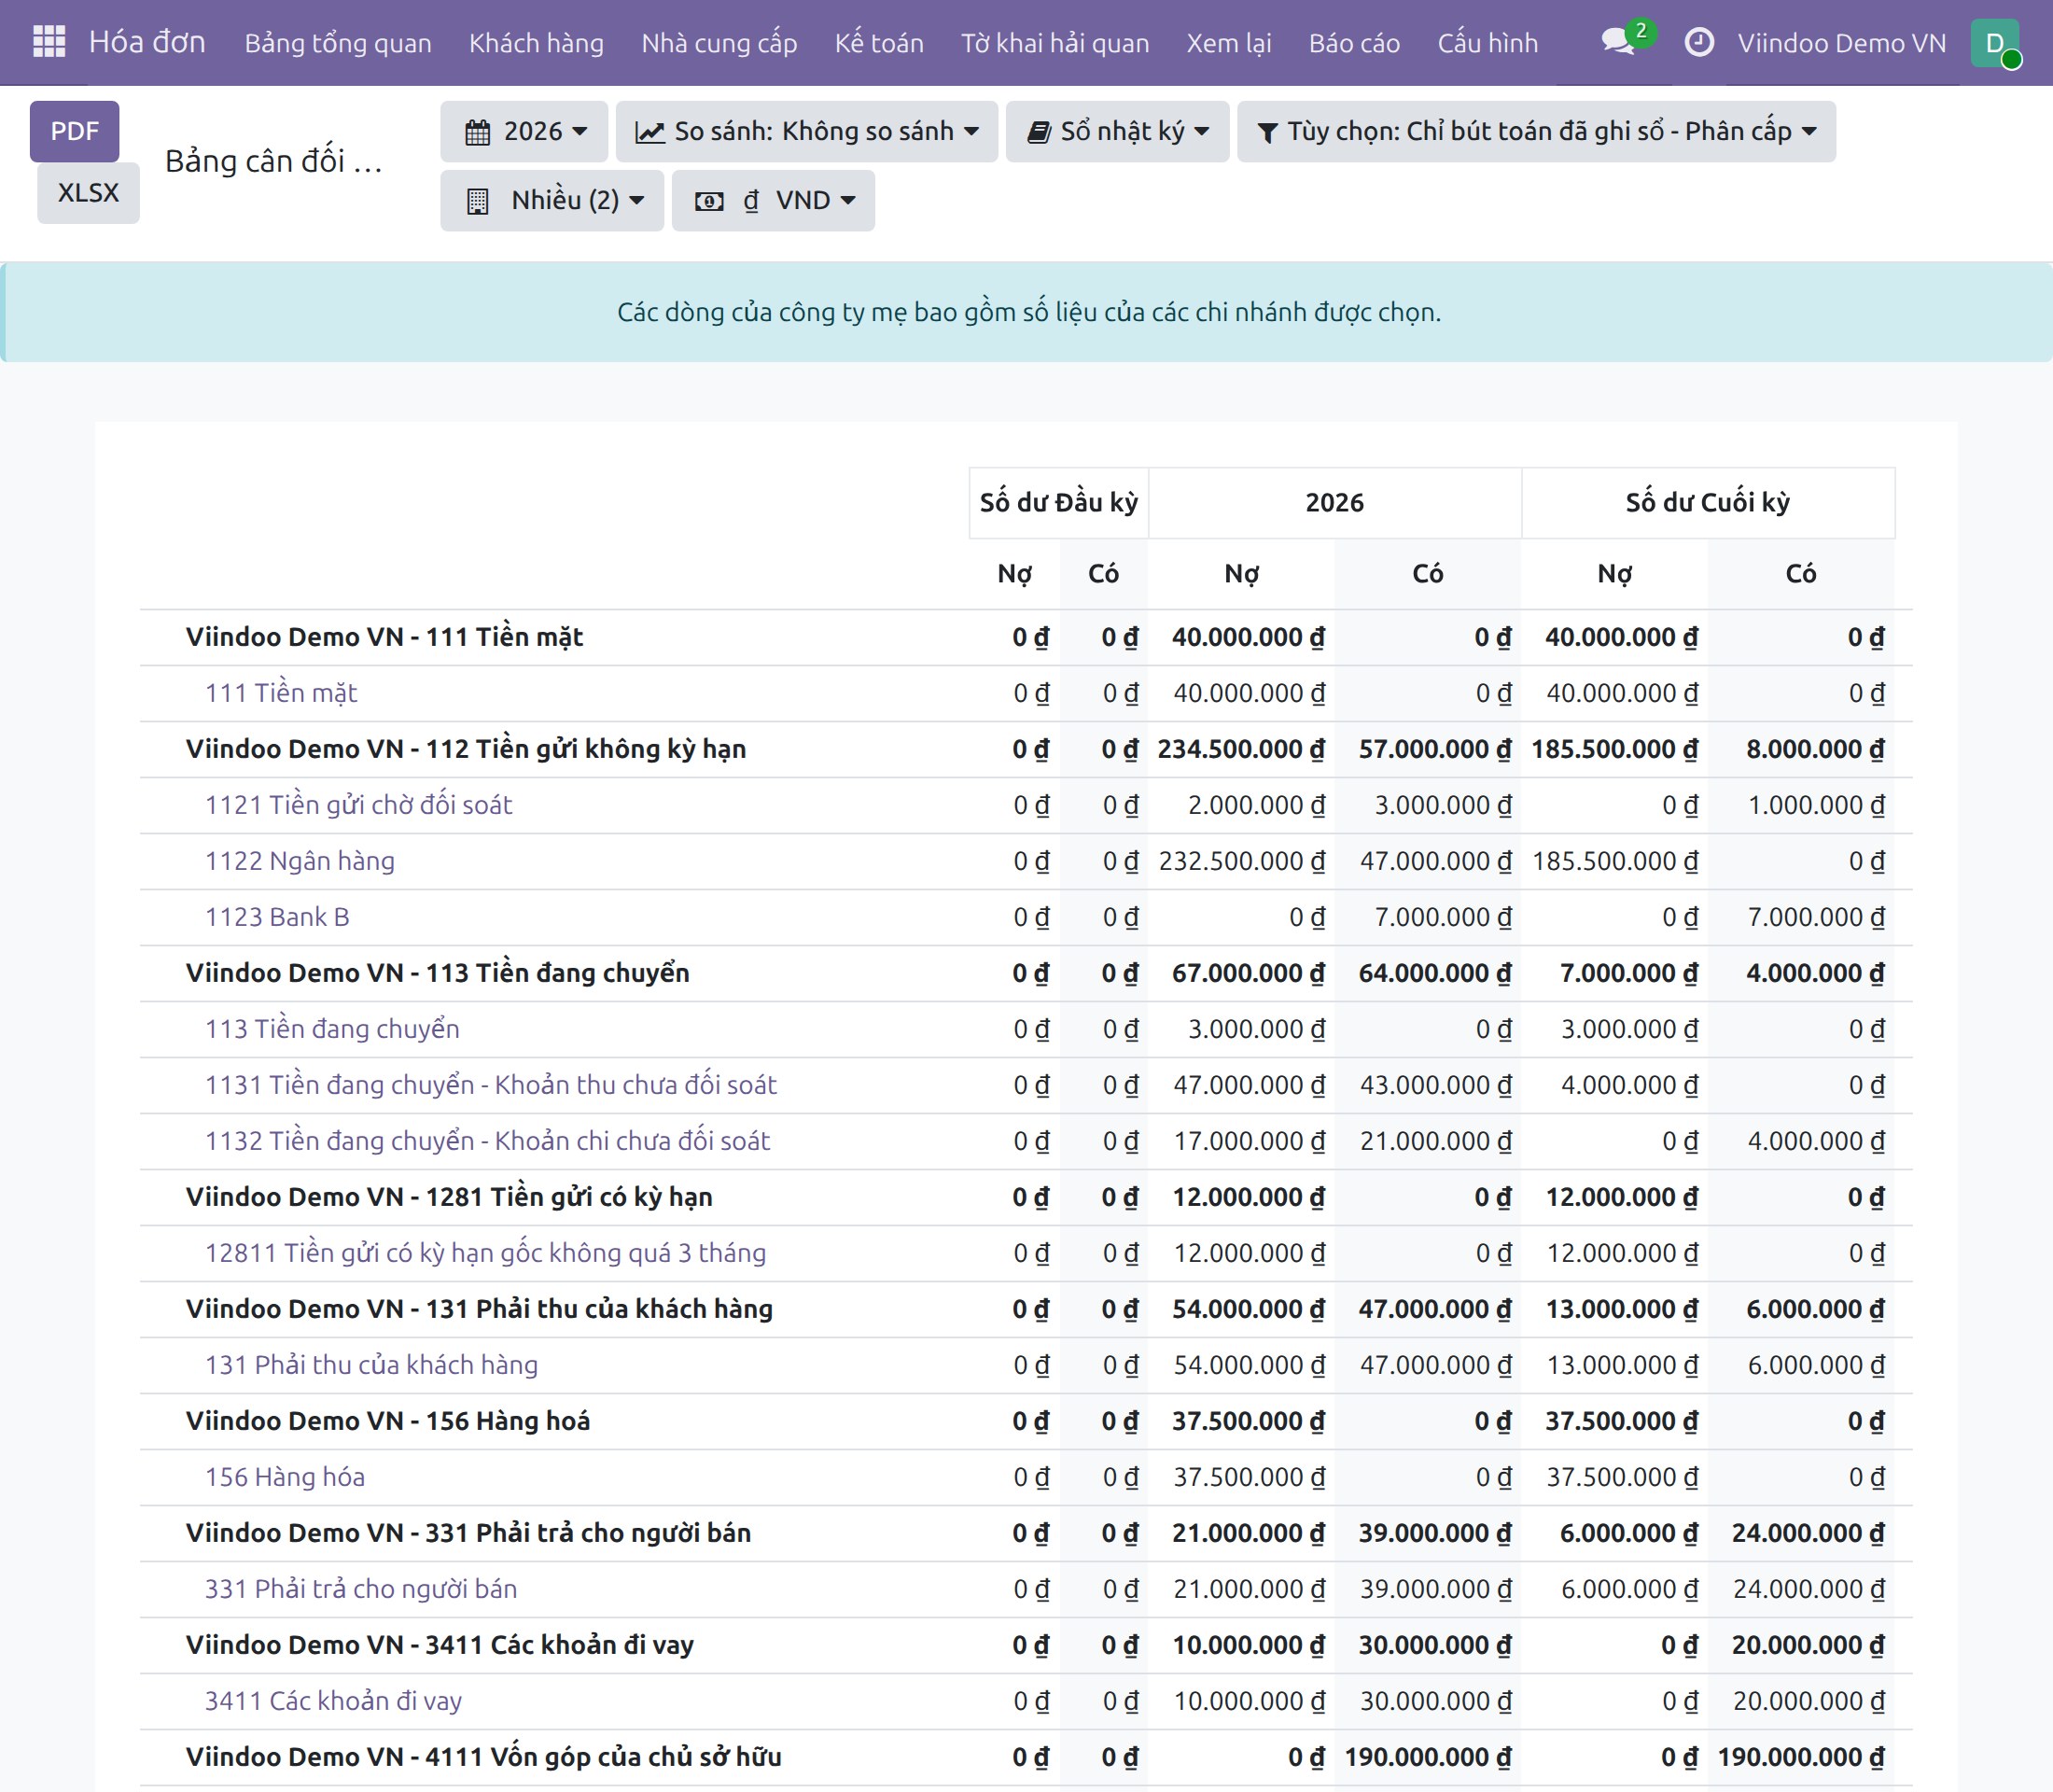
Bảng cân đối số phát sinh
Bạn mở ứng dụng Kế toán ‣ Báo cáo ‣ Báo cáo kiểm toán ‣ Bảng cân đối số phát sinh.
Các tài khoản phải thu, phải trả có thể đồng thời có số dư Nợ và số dư Có (ví dụ có khách hàng còn nợ bạn và có khách hàng đã trả trước). Với các tài khoản bật tùy chọn Bao gồm số dư Nợ và số dư Có?, chẳng hạn tài khoản 131 Phải thu của khách hàng và 331 Phải trả cho người bán, số dư được tính riêng cho từng đối tác rồi mới cộng lại. Các liên hệ của cùng một công ty được tính là một đối tác (đối tác thương mại của công ty đó), và số dư được lấy trong phạm vi từng pháp nhân. Nhờ đó tài khoản hiển thị số dư Nợ ở các cột Nợ và số dư Có ở các cột Có, thay vì một con số đã bù trừ. Tài khoản đã lưu trữ vẫn giữ số dư theo đối tác. Các tài khoản còn lại được tính số dư theo từng công ty.
Khi bạn chọn một công ty mẹ cùng các chi nhánh của nó, thông báo Các dòng của công ty mẹ bao gồm số liệu của các chi nhánh được chọn. hiện phía trên báo cáo. Chi nhánh hạch toán trên các tài khoản của công ty mẹ nên không có dòng riêng: số liệu của chi nhánh nằm trong các dòng của công ty mẹ.
Bảng kê hóa đơn
Bạn mở ứng dụng Kế toán ‣ Báo cáo ‣ Bảng kê hóa đơn ‣ Bảng kê hóa đơn bán ra hoặc Bảng kê hóa đơn mua vào.
- Chọn Tháng hoặc Quý tại Kiểu, rồi chọn tháng hoặc quý. Hộp thoại mở ra với tháng trước; khi bạn chọn Quý, hộp thoại đề xuất quý trước. Bạn cũng có thể sửa Từ ngày để chọn khoảng thời gian bất kỳ.
- Ấn XLSX để tải bảng kê.
Cả hai bảng kê gồm các hóa đơn và hóa đơn điều chỉnh đã ghi sổ trong kỳ có thuế GTGT, và trên mỗi chứng từ là các dòng có thuế GTGT. Hóa đơn hoặc hóa đơn điều chỉnh không có thuế GTGT trên dòng nào thì không được liệt kê, và các dòng không có thuế GTGT của một chứng từ được liệt kê không được tính vào số tiền của chứng từ đó.
- Bảng kê hóa đơn bán ra có một phần cho mỗi thuế suất GTGT. Các loại thuế thuộc nhóm thuế bật tùy chọn Không chịu thuế GTGT được liệt kê ở một phần riêng, Hàng hóa, dịch vụ không chịu thuế GTGT, thay vì ở mức 0%.
- Bảng kê hóa đơn mua vào có một phần cho mỗi nhóm khấu trừ thuế GTGT, như mô tả dưới đây.
Bảng kê hóa đơn mua vào
Các phần của bảng kê mua vào là các tài khoản phân tích thuộc kế hoạch phân tích Thuế và các kế hoạch con của nó mà công ty bạn sử dụng, sắp theo mã tài khoản, mỗi phần mang tên của tài khoản; tài khoản đã lưu trữ vẫn giữ phần của mình. Phần của một dòng hóa đơn phụ thuộc vào tài khoản thuộc kế hoạch đó mà dòng được phân bổ vào. Mỗi dòng của file cho biết hóa đơn, ngày, nhà cung cấp, mã số thuế, Giá trị trước thuế và Thuế.
- Dòng hóa đơn chỉ được phân bổ một phần vào các tài khoản này vẫn được liệt kê đầy đủ: phần chưa thuộc phần nào được đưa vào phần của tài khoản Hàng hóa, Dịch vụ vừa chịu thuế vừa không chịu thuế GTGT dùng cho SXKD được khấu trừ thuế hoặc, nếu công ty không có tài khoản này, vào phần đầu tiên mà công ty có. Công ty chưa có tài khoản nào thuộc kế hoạch Thuế có một phần duy nhất, Hàng hóa, dịch vụ mua vào, liệt kê mọi hóa đơn.
- Dòng tổng của phần thuộc tài khoản Hàng hóa, Dịch vụ không chịu thuế GTGT dùng cho SXKD có ghi chú Là tập hợp tiền thuế không được khấu trừ, kể cả khi tài khoản đã được đổi mã.
- Mỗi hóa đơn có dòng riêng trong từng phần mà hóa đơn được phân bổ vào, kể cả khi hóa đơn của hai nhà cung cấp có cùng số.
- Trong một phần, các dòng được sắp theo ngày, rồi theo số. Số tiền được chia cho các phần được làm tròn theo tiền tệ, và phần cuối nhận phần còn lại sau khi làm tròn, để các phần cộng lại đúng bằng hóa đơn.
- Số của mỗi dòng là Số hóa đơn nhà cung cấp của hóa đơn hoặc hóa đơn điều chỉnh giảm: hãy nhập vào đó số do nhà cung cấp in. Hóa đơn điều chỉnh giảm tạo bằng nút Hóa đơn điều chỉnh giảm của một hóa đơn mua hàng có sẵn Đảo ngược của: <số hóa đơn> trong trường này; hãy thay bằng số trên hóa đơn điều chỉnh giảm của nhà cung cấp. Chứng từ để trống Số hóa đơn nhà cung cấp hiển thị số của chính nó.
- Bảng kê này chỉ đọc hóa đơn mua hàng và hóa đơn điều chỉnh giảm của nhà cung cấp. Tờ khai hải quan được liệt kê bởi phần mở rộng báo cáo tờ khai hải quan của các phân hệ Ngoại thương, khi phân hệ đó được cài đặt.
Hàng nhập khẩu trên tờ khai thuế và Bảng kê hóa đơn mua vào
Phần này dành cho kế toán kê khai hàng nhập khẩu. Phần này giải thích cách tính các dòng hàng nhập khẩu của Báo cáo thuế (nguồn của các chỉ tiêu [23] và [23a] tờ khai 01/GTGT) và của Bảng kê hóa đơn mua vào.
Bạn nhận được gì
- Thuế GTGT hàng nhập khẩu và thuế nhập khẩu được kê khai trên tờ khai hải quan của các phân hệ Ngoại thương, và hóa đơn mua hàng nhập khẩu được ghi nhận không có các thuế này. Các dòng giá trị hàng nhập khẩu của Báo cáo thuế được tính từ các dòng thuế của chứng từ thuộc tờ khai hải quan, và tờ khai được liệt kê trên Bảng kê hóa đơn mua vào.
- Giá tính thuế GTGT hàng nhập khẩu đã bao gồm thuế nhập khẩu. Với hàng trị giá 25.000.000 và thuế nhập khẩu 10%, thuế GTGT được tính trên 27.500.000 và dòng báo cáo hiển thị 27.500.000, không phải 25.000.000.
- Mọi con số này đều có thể mở ra để xem các phát sinh kế toán tạo nên nó, với cột Giá tính thuế kê khai cộng lại đúng bằng con số bạn bấm vào.
- Bảng kê hóa đơn mua vào liệt kê đầy đủ một hóa đơn dù chỉ một phần dòng của hóa đơn được phân bổ vào một nhóm kê khai thuế GTGT.
Kê khai hàng nhập khẩu
- Ghi nhận hóa đơn mua hàng của nhà cung cấp nước ngoài cho lô hàng (25.000.000 trong ví dụ), không có thuế hải quan nào.
- Ghi nhận lô hàng nhập khẩu trên tờ khai hải quan của các phân hệ Ngoại thương, với thuế nhập khẩu và thuế GTGT hàng nhập khẩu (ở đây là Thuế nhập khẩu 10% và Thuế GTGT hàng nhập khẩu 10%), rồi xác nhận tờ khai cùng ngày thông quan. Các chứng từ thuế của tờ khai được tổng hợp vào các dòng của Báo cáo thuế dưới đây.
Cách tờ khai được đưa vào Bảng kê hóa đơn mua vào được giải thích trong hướng dẫn của Báo cáo kế toán - Kế toán Việt Nam - Xuất nhập khẩu.
Đọc các dòng trên Báo cáo thuế
- Vào ứng dụng Kế toán ‣ Báo cáo ‣ Báo cáo sao kê ‣ Báo cáo thuế.
- Chọn kỳ báo cáo, ví dụ tháng thông quan của tờ khai. Với công ty dùng hệ thống tài khoản Việt Nam, bộ lọc Báo cáo hiển thị Báo cáo Thuế (VN).
- Xem các dòng Giá trị HHDV Mua vào chịu thuế 0%, 5%, 8% và 10%: cột Số tiền gốc là giá tính thuế GTGT hàng nhập khẩu và cột Số dư là số thuế GTGT hàng nhập khẩu.
Với tờ khai của ví dụ, báo cáo hiển thị:
| Dòng | Số tiền gốc | Số dư |
|---|---|---|
| Giá trị HHDV Mua vào chịu thuế 10% | 27.500.000 | 2.750.000 |
| Thuế nhập khẩu 10% | 2.500.000 | |
| Giá trị HHDV nhập khẩu chịu thuế 10% | 25.000.000 | |
| Thuế GTGT của HHDV nhập khẩu thuế 10% | 2.750.000 | |
| Giá trị tính thuế GTGT HHDV nhập khẩu chịu thuế 10% | 27.500.000 |
Các dòng tổng Giá trị HHDV Mua vào và HHDV Mua vào đã bao gồm 27.500.000.
- Hàng nhập khẩu chịu thuế 0% không có dòng thuế, nên các dòng 0% (Giá trị HHDV Mua vào chịu thuế 0%, Giá trị HHDV nhập khẩu chịu thuế 0% và Giá trị tính thuế GTGT HHDV nhập khẩu chịu thuế 0%) được lấy từ các dòng giá trị của chứng từ, không tính các dòng đối ứng của thuế nhập khẩu.
- Mỗi chứng từ chỉ được tính một lần cho mỗi loại thuế, dù chứng từ có nhiều dòng thuế.
Mở các phát sinh kế toán tạo nên một con số
- Trên Báo cáo thuế, bấm vào con số của một dòng hàng nhập khẩu, ví dụ Số tiền gốc của dòng Giá trị HHDV Mua vào chịu thuế 10%.
- Danh sách Phát sinh kế toán mở ra, gồm ngày, bút toán, đối tác, tài khoản, thuế khởi tạo, Số dư và Giá tính thuế kê khai.
- Tổng của cột Giá tính thuế kê khai ở cuối danh sách chính là con số bạn đã bấm. Để xem thêm Số tiền cơ sở gốc của từng phát sinh, bạn tích chọn cột này trong menu cột tùy chọn ở bên phải đầu danh sách.
Trên các dòng 0%, Giá tính thuế kê khai là số dư của các dòng giá trị. Chứng từ của tờ khai hải quan đã bị đảo giữ nguyên Số tiền cơ sở không dấu, còn Giá tính thuế kê khai cho giá tính thuế kèm dấu, đó là số tiền mà báo cáo trừ đi.
Hóa đơn điều chỉnh giảm, bút toán đảo và kỳ đã kê khai
- Chứng từ của tờ khai hải quan bị đảo làm giảm giá tính thuế trong tháng của ngày bút toán đảo.
- Sửa một loại thuế sau khi chứng từ đã ghi sổ không làm thay đổi số liệu của các kỳ đã qua.
Quy tắc cần tuân thủ
- Kê khai thuế nhập khẩu trên tờ khai hải quan. Ghi nhận hóa đơn mua hàng nhập khẩu không có các thuế này: thuế GTGT hàng nhập khẩu hoặc thuế nhập khẩu nhập thêm trên hóa đơn sẽ được kê khai hai lần, cả số thuế lẫn giá tính thuế. Hóa đơn đã có các thuế này được sửa như trong phần Xử lý sự cố.
- Không đặt thuế GTGT hàng nhập khẩu hoặc thuế nhập khẩu theo thực thu (tính khi thanh toán). Thuế nhập khẩu của Việt Nam phát sinh theo tờ khai hải quan, nên thuế tính khi thanh toán không được tổng hợp vào các dòng này.
- Không bỏ chọn ô Có thể kiểm toán (Auditable) của mười dòng hàng nhập khẩu tại ứng dụng Kế toán ‣ Cấu hình ‣ Báo cáo kế toán: lần cập nhật phân hệ kế tiếp sẽ đặt lại ô này.
Ai được chạy các báo cáo này
Bảng kê hóa đơn bán ra, Bảng kê hóa đơn mua vào và các sổ kế toán (S38-DN, S03a-DN, S03b-DN, S07-DN và S08-DN) yêu cầu quyền truy cập Kế toán ở mức Kế toán chứng từ, hoặc Quản trị viên, vì mức này đã bao gồm quyền trên. Người dùng không có quyền này không thấy các menu của chúng, và không tải được file bảng kê.
Trên cơ sở dữ liệu chưa cài ứng dụng Kế toán, quyền này là quyền bổ sung Xem đầy đủ tính năng kế toán, và vai trò Quản trị viên của dòng Kế toán trên biểu mẫu người dùng không tự cấp quyền này.
Báo cáo thuế, với các dòng hàng nhập khẩu, vẫn mở được với Quản trị viên không có quyền trên và với người dùng chỉ được xem kế toán (vai trò Hóa đơn & Ngân hàng hoặc Kiểm toán viên - Chỉ đọc của ứng dụng Kế toán); người dùng này không in được Bảng kê hóa đơn mua vào. Người khai hải quan của các phân hệ Ngoại thương, không có quyền kế toán, không mở được cả hai. Người dùng chỉ có vai trò Hóa đơn không mở được Báo cáo thuế.
Để cấp quyền cho một kế toán, quản trị viên:
- Vào Thiết lập ‣ Người dùng & Công ty ‣ Người dùng và mở người dùng.
- Tại tab Quyền truy cập, đặt dòng Kế toán là Kế toán chứng từ (hoặc Quản trị viên), rồi lưu.
- Khi chưa cài ứng dụng Kế toán: kích hoạt chế độ nhà phát triển, rồi cũng tại tab đó, mục Quyền Bổ sung, tích chọn Xem đầy đủ tính năng kế toán.
Xử lý sự cố
- Số liệu hàng nhập khẩu gấp đôi dự kiến, hoặc hóa đơn mua hàng có thuế nhập khẩu hay thuế GTGT hàng nhập khẩu. Các thuế nhập khẩu thuộc về tờ khai hải quan. Hãy sửa hóa đơn bằng các thao tác thông thường: Đặt lại về nháp, bỏ thuế nhập khẩu và thuế GTGT hàng nhập khẩu khỏi các dòng rồi Xác nhận lại, hoặc, khi hóa đơn đã ở trạng thái nháp, Hủy hóa đơn và ghi nhận lại; sau đó kê khai các thuế này trên tờ khai hải quan. Nếu kỳ đó đã nộp tờ khai thuế, hãy điều chỉnh theo thủ tục kê khai bổ sung thông thường.
- Thuế nhập khẩu tính khi thanh toán không xuất hiện trên các dòng. Thuế nhập khẩu tính khi thanh toán không được tổng hợp vào các dòng này. Hãy đổi loại thuế đó sang tính theo hóa đơn, như các loại thuế của hệ thống tài khoản.
- Báo cáo không mở được và hiện thông báo các dòng báo cáo đọc cùng một giá tính thuế hàng nhập khẩu nhưng khác phạm vi ngày (hoặc khác kỳ hạn). Hai dòng của Báo cáo thuế đọc cùng một giá tính thuế đang được thiết lập khác nhau. Hãy mở báo cáo tại ứng dụng Kế toán ‣ Cấu hình ‣ Báo cáo kế toán và đặt cùng phạm vi ngày, hoặc cùng kỳ hạn cho chúng.
- Lỗi truy cập khi in Bảng kê hóa đơn mua vào. Xem phần Ai được chạy các báo cáo này.
Phần mềm này và các tệp liên kết ("Phần mềm") được sử dụng (chạy, tuỳ biến, chạy sau khi được tuỳ biến) chỉ khi bạn mua được giấy phép có hiệu lực từ tác giả, điển hình như qua các Ứng dụng Odoo, hoặc trong trường hợp bạn nhận được thoả thuận bằng văn bản từ tác giả của Phần mềm (chi tiết tại tệp COPYRIGHT).
Bạn có thể phát triển các phân hệ Odoo có sử dụng Phần mềm như một Thư viện (thường là phụ thuộc vào, nhập vào và sử dụng nguồn của nó) nhưng không sao chéo bất kỳ mã nguồn hay tài liệu nào thuộc Phần mềm. Bạn có thể phân phối những phân hệ này theo giấy phép mà bạn lựa chọn, miễn sao nội dung giấy phép đó tương tích với điều khoản của Giấy phép Phần mềm Độc quyền Odoo (ví dụ: LGPL, MIT hay bất kỳ loại giấy phép phần mềm độc quyền nào tương tự vậy).
Nghiêm cấm phát hành, phân phối, cấp phép lại hoặc bán bản sao của Phần mềm hoặc bản sao Phần mềm đã được sửa đổi.
Thông báo bản quyền và chấp thuận nêu trên buộc phải được bao gồm trong tất cả các bản sao hoặc các phần quan trọng của Phần mềm.
PHẦN MỀM ĐƯỢC CUNG CẤP "NGUYÊN TRẠNG", KHÔNG BẢO ĐẢM DƯỚI BẤT KỲ HÌNH THỨC NÀO, ĐƯỢC THỂ HIỆN RÕ RÀNG HOẶC NGỤ Ý, KHÔNG GIỚI HẠN ĐẢM BẢO VỀ CÁC BẢO ĐẢM NGỤ Ý VỀ KHẢ NĂNG THƯƠNG MẠI, PHÙ HỢP VỚI MỤC ĐÍCH CỤ THỂ VÀ KHÔNG VI PHẠM. TRONG MỌI TRƯỜNG HỢP SẼ KHÔNG CÓ TÁC GIẢ HOẶC CHỦ SỞ HỮU BẢN QUYỀN NÀO CHỊU TRÁCH NHIỆM VỀ BẤT KỲ KHIẾU NẠI, THIỆT HẠI HOẶC TRÁCH NHIỆM PHÁP LÝ KHÁC NÀO TRONG PHẠM VI HỢP ĐỒNG, CÁC THIỆT HẠI HOẶC CÁCH KHÁC, PHÁT SINH TỪ, NGOÀI HOẶC CÓ LIÊN KẾT VỚI PHẦN MỀM HOẶC VIỆC SỬ DỤNG HOẶC KINH DOANH KHÁC TẠI PHẦN MỀM.